猜你想问
这份研报主要分析了什么内容?
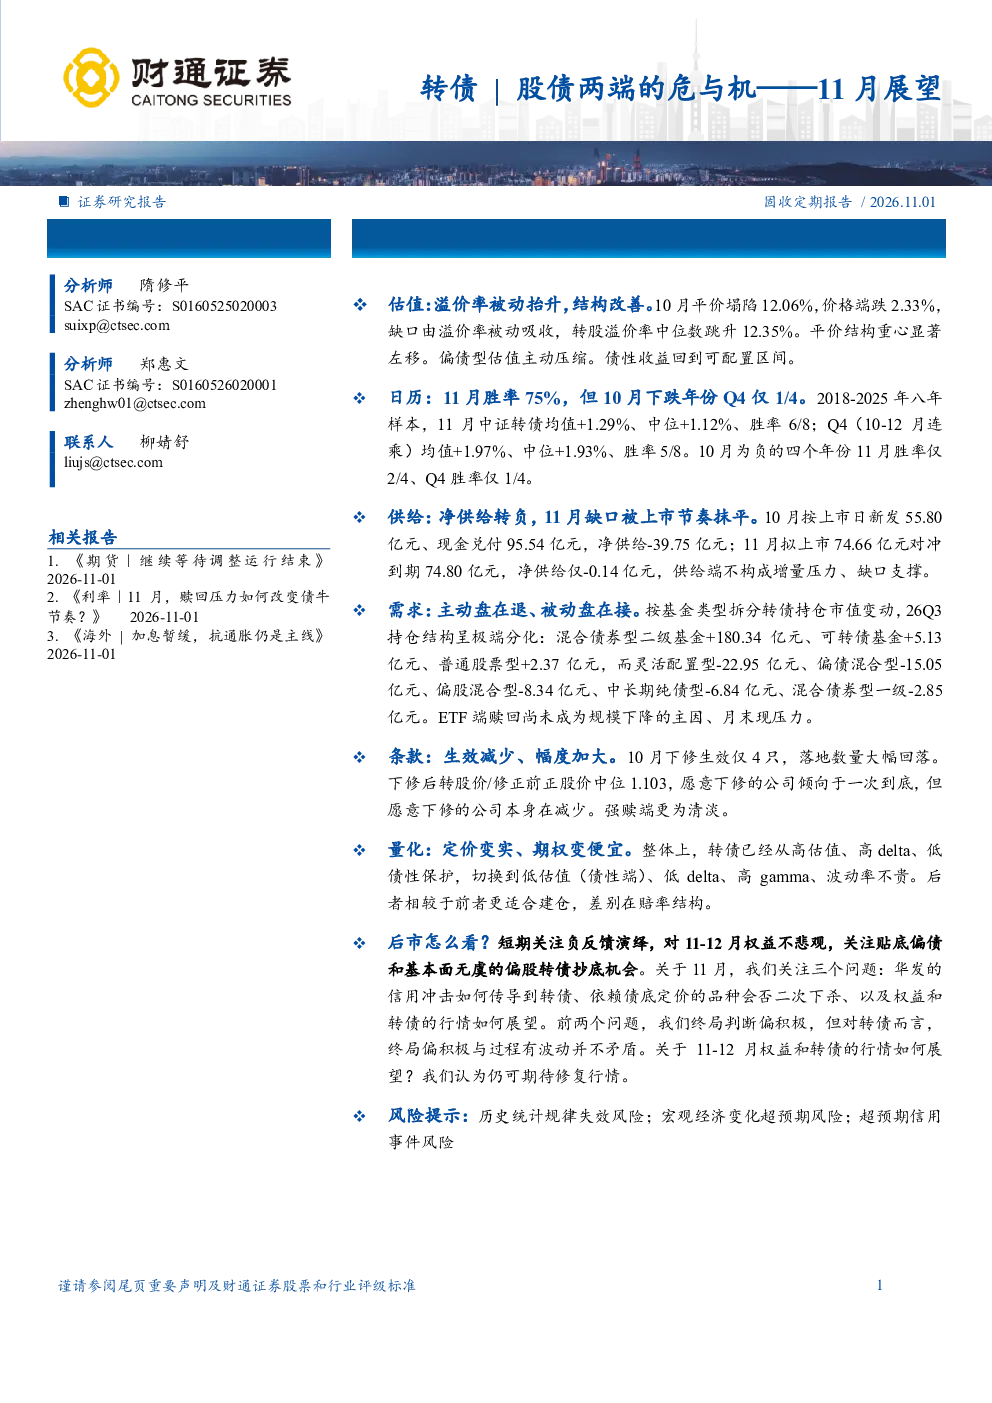
这份研报主要分析了转债市场的估值、日历效应、供给、需求与机构行为、条款博弈以及量化视角等方面,并对11月的市场进行了展望,关注了华发的信用冲击传导、依赖债底定价的品种二次下杀、Q4权益和转债行情展望等问题。
转债赛道未来发展趋势如何?
转债赛道未来发展趋势方面,报告指出估值与价格已连续出清,季节性偏正,供给端中期收缩,仓位与拥挤度边际出清,11-12月权益和转债的行情仍可期待修复行情。同时,转债已从高估值、高delta、低债性保护切换到低估值(债性端)、低delta、高gamma、波动率不贵。
报告重点分析了哪些方向?
报告重点分析了10月的估值变化、日历效应、供给情况、需求与机构行为、条款博弈以及量化视角等方面,并对11月的市场进行了展望,关注了华发的信用冲击传导、依赖债底定价的品种二次下杀、Q4权益和转债行情展望等问题。
当前市场现状如何判断?
当前市场现状方面,报告指出10月平价塌陷12.06%,价格端跌2.33%,溢价率被动抬升,转股溢价率中位数跳升12.35%。平价结构重心显著左移,80元以下个券占比升至51.9%。偏债型估值主动压缩,债性收益回到可配置区间。同时,10月净供给-39.75亿元,为年内单月净流出最大。11月拟上市74.66亿元对冲到期74.80亿元,净供给仅-0.14亿元。
研报提到了哪些风险提示?
研报提到了历史统计规律失效风险、宏观经济变化超预期风险以及超预期信用事件风险等。报告指出,需关注华发的信用冲击传导可能带来的情绪脉冲和偏债端二次探底,以及结构性分化,但认为这更可能是情绪脉冲而非系统性负反馈。同时,需关注季节性、供给端、仓位与拥挤度等因素对市场的影响。
你可能感兴趣
固定收益专题报告:转债市场的“危”与“机”
安信证券2020-03-22
2017年2月6日债券周评:关注转债市场的“危”与“机”
国金证券2017-02-06
低价转债调整的危与机20240622
未知机构2024-06-22
2021年下半年宏观经济展望:变奏:复苏共振下的机与危
西南证券2021-05-27
转债策略精研(十三):从1700只“固收+”基金,挖掘股债两端配置结构策略
华安证券2025-06-11
南华期货2026年玻璃纯碱年度展望:“危”与“机”并存,把握节奏20251226
南华期货2025-12-26
南华期货2026年玻璃纯碱年度展望——“危”与“机”并存,把握节奏
基础化工南华期货2025-12-22
危中带机,市场风格的迭代展望
国泰君安证券2024-08-05
转债策略精研(八):低估值+高YTM策略:债性与股性的综合
华安证券2024-09-04
从转债股性与债性出发的投资策略回测:静待溢价回调
西部证券2022-03-26