猜你想问
招商银行2026年三季报核心内容有哪些?
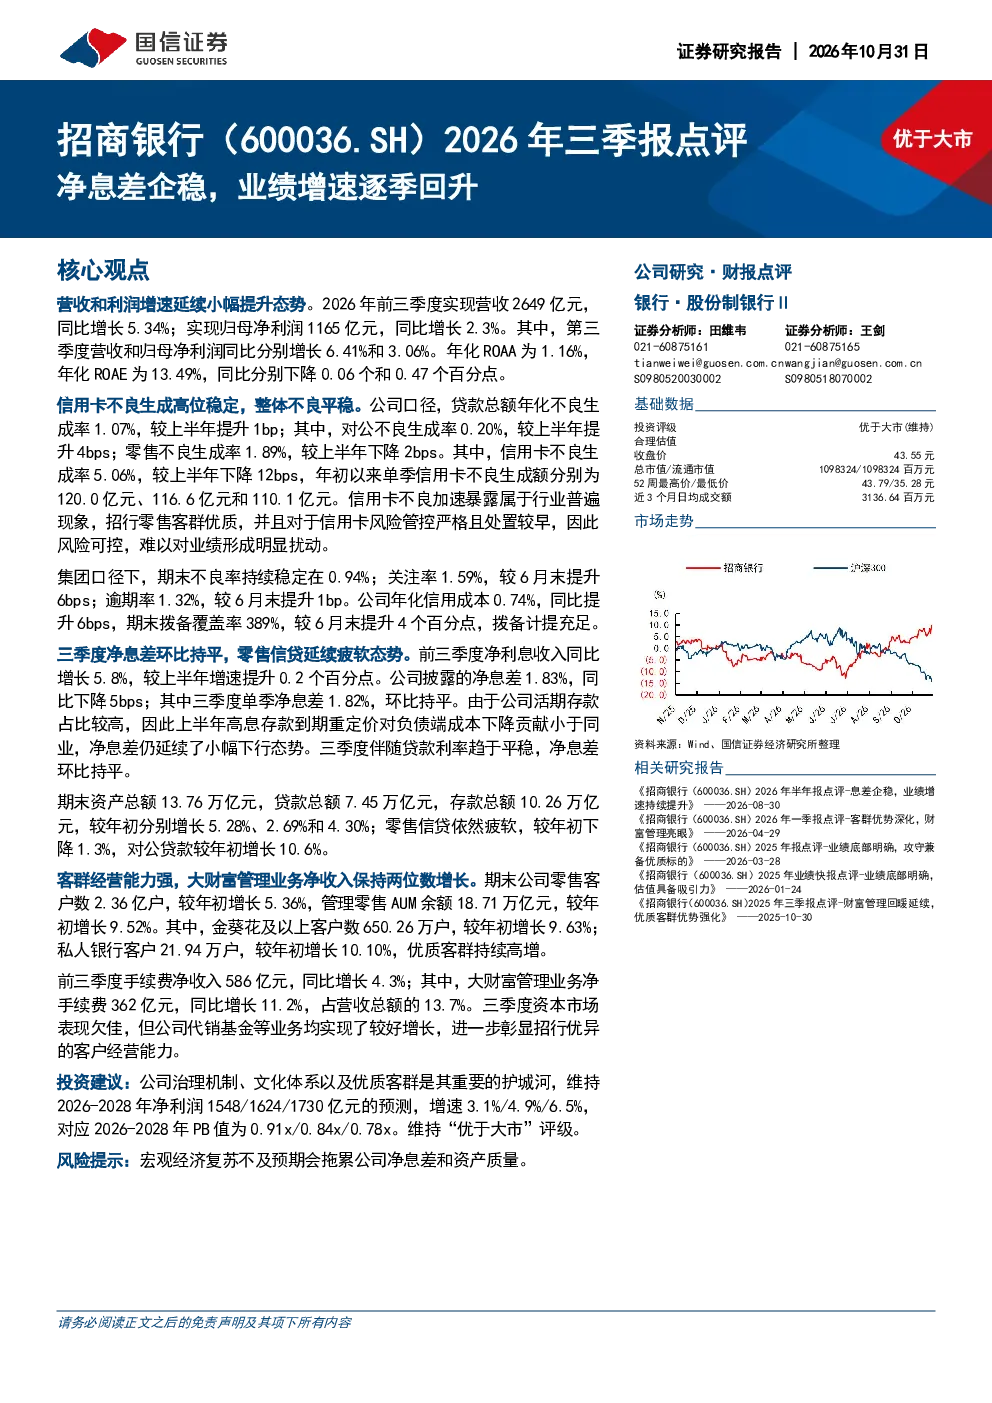
招商银行2026年三季报显示,公司营收和利润增速延续小幅提升态势,前三季度实现营收2649亿元同比增长5.34%,归母净利润1165亿元同比增长2.3%。第三季度营收和归母净利润同比分别增长6.41%和3.06%。年化ROAA为1.16%,年化ROAE为13.49%,同比分别下降0.06个和0.47个百分点。报告还披露了详细的资产质量数据,集团口径下期末不良率0.94%,关注率1.59%,逾期率1.32%,年化信用成本0.74%,拨备覆盖率389%。
银行业整体发展趋势如何?
银行业整体面临宏观经济波动和资产质量压力,信用卡不良加速暴露是行业普遍现象。但优质银行如招商银行凭借其稳健的风险管理和优质的零售客群,能够有效控制不良率。同时,数字化转型和财富管理业务成为银行新的增长点,招行的大财富管理业务净收入同比增长11.2%,占营收总额的13.7%,显示出其在客户经营方面的能力。
报告重点分析了哪些方面?
报告重点分析了招商银行的资产质量、盈利能力和业务结构。在资产质量方面,报告指出集团口径下不良率持续稳定,拨备计提充足,风险可控。在盈利能力方面,报告显示净息差1.83%,同比下降5bps,但三季度环比持平,显示出一定的稳定性。在业务结构方面,报告强调了零售信贷和财富管理业务的重要性,零售客户数较年初增长5.36%,管理零售AUM余额增长9.52%。
当前市场对招商银行的整体判断是什么?
当前市场对招商银行的整体判断是稳健经营,风险可控。尽管宏观经济复苏不及预期可能拖累净息差和资产质量,但招行凭借其优质的客户基础和丰富的业务经验,能够有效应对市场变化。报告维持2026-2028年净利润预测分别为1548/1624/1730亿元,增速3.1%/4.9%/6.5%,显示出对招行长期发展的信心。
研报提示了哪些风险?
研报提示的主要风险是宏观经济复苏不及预期,这可能会拖累招商银行的净息差和资产质量。此外,行业竞争加剧和监管政策变化也可能对银行的经营产生影响。报告建议投资者关注宏观经济走势和行业动态,以便及时调整投资策略。