猜你想问
康龙化成3Q26业绩表现如何?
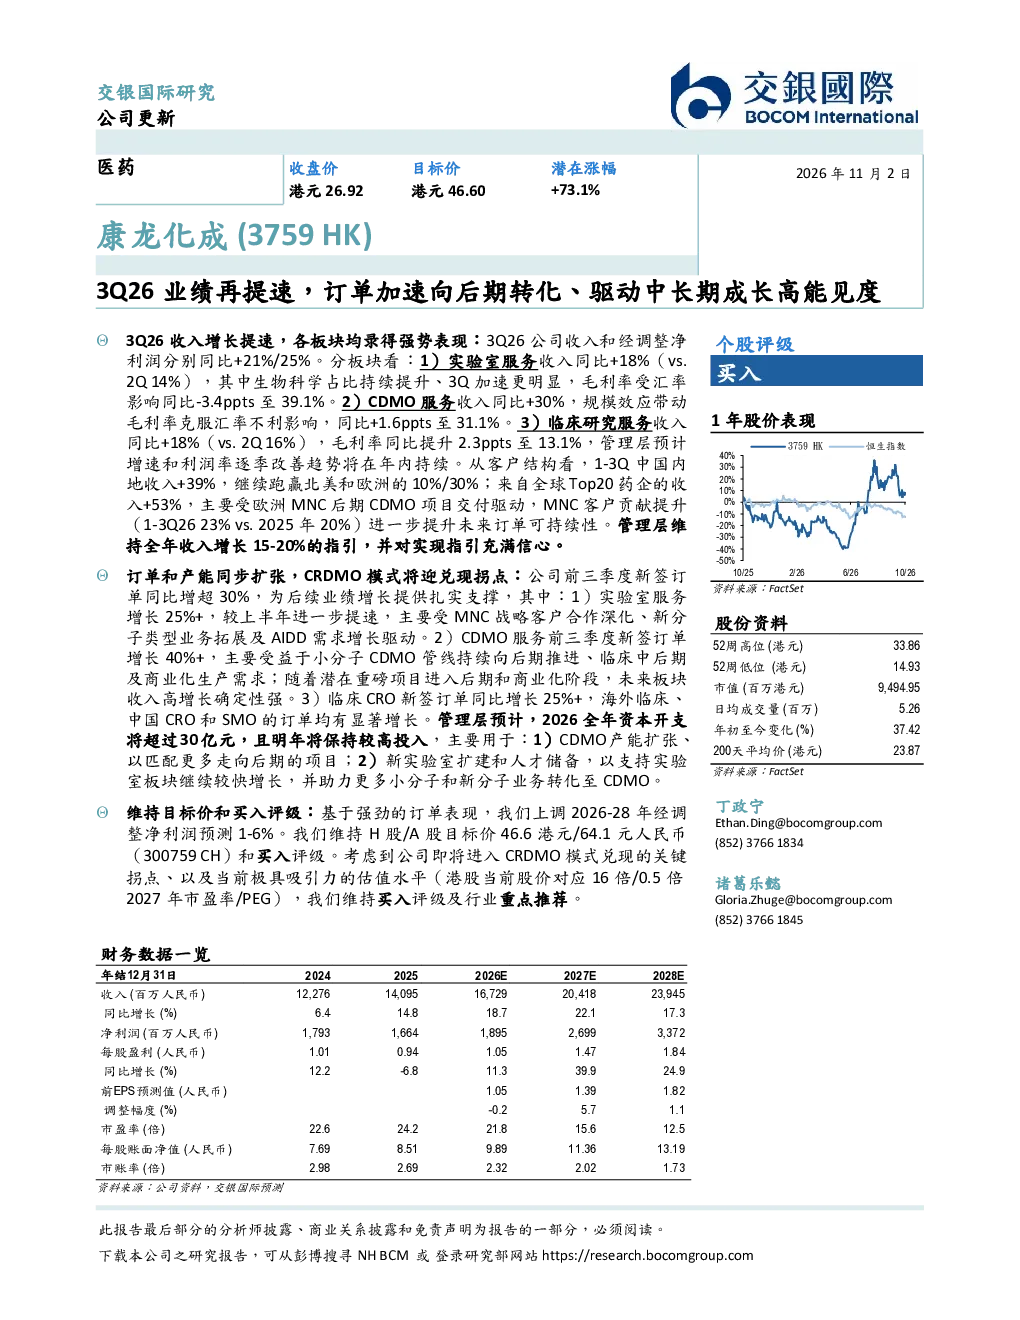
康龙化成2026年第三季度业绩提速,收入和经调整净利润同比分别增长21%和25%。实验室服务收入同比增长18%,CDMO服务收入同比增长30%,临床研究服务收入同比增长18%。各板块均表现强势,但实验室服务毛利率受汇率影响下降3.4个百分点至39.1%
康龙化成客户结构有何特点?
中国内地收入同比增长39%,跑赢北美和欧洲;Top20药企收入同比增长53%,主要受欧洲MNC后期CDMO项目交付驱动,MNC客户贡献提升至23%。管理层维持全年收入增长15-20%的指引,并对实现指引充满信心
康龙化成订单增长情况及未来展望?
前三季度新签订单同比增长超过30%,为后续业绩增长提供支撑。实验室服务新签订单增长25%以上,CDMO服务新签订单增长40%以上,临床CRO新签订单同比增长25%以上。管理层预计2026年资本开支将超过30亿元,主要用于CDMO产能扩张、新实验室扩建和人才储备
康龙化成行业发展趋势如何?
公司即将进入CRDMO模式兑现的关键拐点,当前估值极具吸引力(16倍2027年市盈率/0.5倍PEG)。各板块均表现强势,但实验室服务毛利率受汇率影响下降3.4个百分点至39.1%
康龙化成研报风险提示有哪些?
公司毛利率受汇率影响波动,需关注汇率变动风险。同时,资本开支较大可能带来财务压力,需关注资金使用效率。此外,行业竞争加剧可能影响公司市场份额和盈利能力
你可能感兴趣
3Q26业绩再提速,订单加速向后期转化、驱动中长期成长高能见度
交银国际2026-11-02
康龙化成 (3759 HK) 1Q26 订单表现强劲,景气度提升+一站式交付能力驱动高成长确定性
交银国际2026-05-04
2020年三季报点评:Q3营收、利润双提速,订单高增长驱动业绩加速向好
信息技术华创证券2020-10-30
第三季度业绩提速,订单高增长逐步向业绩转化
机械设备中泰证券2017-10-30
兴业证券康龙化成300759新签订单强劲高增后期管...
未知机构2026-10-31
康龙化成CXO订单持续高增小分子CDMO加速放量业绩增长有望逐步兑现
未知机构2026-10-19
11-38 康龙化成CXO订单持续高增小分子CDMO加速放量业绩增长有望逐步兑现 106
未知机构2026-10-21
一季度经营数据点评:订单加速向业绩转化,受益朱格拉/周期品涨价
建筑建材国泰君安证券2018-04-11
2020年一季报及半年度业绩预告点评:疫情不改公司成长逻辑,高在手订单能见度支撑公司H1业绩增长
电子设备华创证券2020-04-29
华创医药 康龙化成2026Q3点评 单季收入与经调整利润提速 新签订单延续高增
未知机构2026-10-27