猜你想问
这份研报的核心内容是什么?
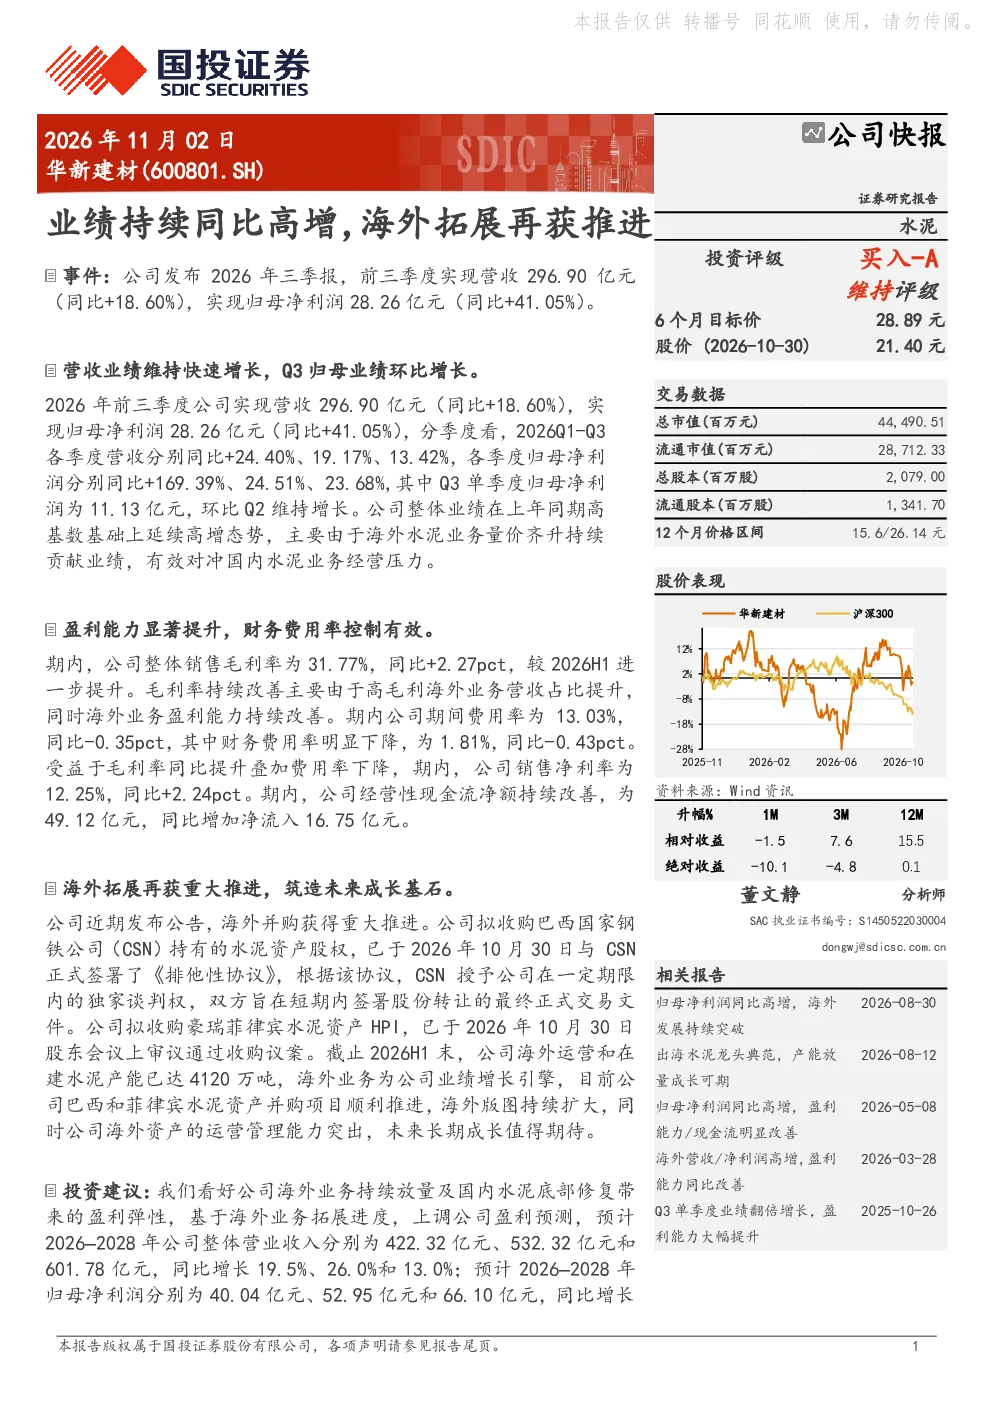
研报显示,华新建材2026年前三季度业绩持续高增,营收296.90亿元(同比+18.60%),归母净利润28.26亿元(同比+41.05%)。业绩增长主要得益于海外水泥业务量价齐升,有效对冲国内业务压力。盈利能力显著提升,销售毛利率31.77%(同比+2.27pct),期间费用率13.03%(同比-0.35pct),财务费用率1.81%(同比-0.43pct),销售净利率12.25%(同比+2.24pct)。经营性现金流净额49.12亿元,同比增加16.75亿元。海外拓展取得重大进展,拟收购巴西CSN水泥资产股权,并与豪瑞菲律宾水泥资产HPI完成收购议案。截至2026H1末,海外运营和在建水泥产能达4120万吨。基于海外业务拓展及国内水泥底部修复,上调公司盈利预测:2026–2028年营业收入分别为422.32亿元、532.32亿元和601.78亿元(同比+19.5%、+26.0%、+13.0%),归母净利润分别为40.04亿元、52.95亿元和66.10亿元(同比+40.3%、+32.2%、+24.8%)。给予2026年15倍PE,目标价28.89元。
水泥行业的发展趋势如何?
水泥行业正经历结构性转型,国内市场趋于饱和,行业竞争激烈,但海外市场仍存在较大增长空间。华新建材通过积极拓展海外业务,有效分散了国内市场风险。公司拟收购巴西CSN水泥资产股权,并与豪瑞菲律宾水泥资产HPI完成收购,进一步扩大海外产能。截至2026H1末,海外运营和在建水泥产能达4120万吨,海外业务成为业绩增长引擎。未来,随着公司在海外市场的持续深耕,有望受益于“一带一路”倡议等政策红利,实现长期稳定增长。同时,国内水泥行业在错峰生产政策下,有望逐步修复供需关系,行业盈利能力有望改善。
研报重点分析了哪些方向?
研报重点分析了华新建材的业绩增长驱动因素、盈利能力变化以及海外业务拓展进展。业绩增长主要来自海外水泥业务量价齐升,有效对冲了国内业务压力。盈利能力方面,销售毛利率、净利率均有所提升,期间费用率和财务费用率下降,经营性现金流大幅增加,显示公司运营效率提高。海外拓展方面,公司通过收购巴西和菲律宾的水泥资产,显著提升了海外产能,为未来业绩增长奠定了基础。此外,研报还上调了公司未来三年的盈利预测,并给出了估值目标。
当前水泥市场的现状如何?
当前水泥市场呈现国内需求疲软、海外市场机遇并存的格局。国内市场受房地产投资下滑影响,需求增长乏力,行业竞争激烈,价格战时有发生。华新建材等领先企业通过拓展海外市场,实现了业绩的持续增长。海外市场方面,随着公司在巴西、菲律宾等地的产能扩张,海外业务已成为公司重要的增长引擎。同时,国内水泥行业在错峰生产政策引导下,产能利用率有所提升,行业盈利环境逐步改善。但整体而言,水泥市场仍面临宏观经济波动、下游需求回暖不及预期等挑战。
研报提示了哪些风险?
研报提示了多项风险因素,包括宏观经济波动可能影响下游基建和房地产需求;下游需求回暖不及预期可能导致销售增长放缓;海外业务拓展可能面临文化差异、政策壁垒等挑战,收购整合效果不及预期;错峰生产执行不到位可能影响行业供需平衡和盈利改善;市场竞争加剧可能导致价格战,压缩利润空间;成本端原材料价格上涨可能侵蚀利润;盈利预测基于当前市场环境,若未来出现重大不利变化,实际业绩可能不及预期。