猜你想问
这份纸浆月度报告的核心内容是什么?
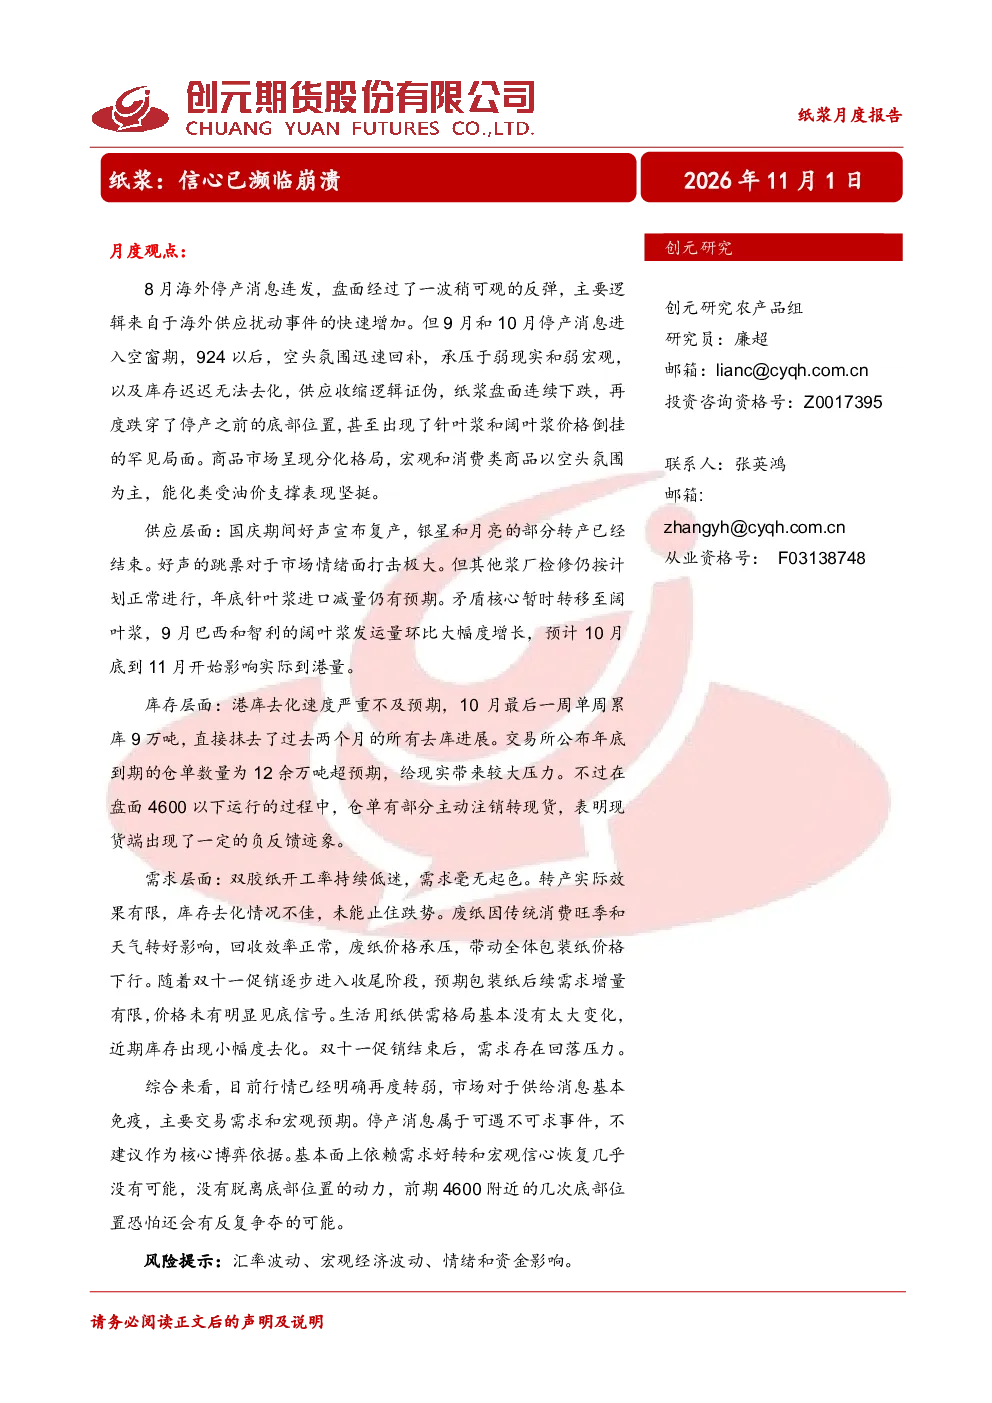
本报告指出8月海外停产消息短暂提振纸浆盘面后,9月和10月停产消息进入空窗期,叠加弱现实和弱宏观环境,以及库存去化缓慢,导致供应收缩逻辑失效,纸浆价格连续下跌并跌破前期底部,甚至出现针叶浆和阔叶浆价格倒挂。报告强调市场对供给消息免疫,主要交易需求和宏观预期。停产消息不建议作为核心博弈依据,基本面上依赖需求好转和宏观信心恢复几乎没有可能,前期4600附近的几次底部位置恐怕还会有反复争夺的可能。
纸浆行业未来发展趋势如何?
从供应层面看,国庆期间好声部分转产结束,但其他浆厂检修按计划进行,年底针叶浆进口减量预期不变。9月巴西和智利阔叶浆发运量大幅增长,预计10月底开始影响实际到港量,阔叶浆价格承压。国产浆四季度有投产装置预期。需求层面,双胶纸开工率低迷,需求无起色,废纸价格下滑带动包装纸价格走弱,预计后续需求增量有限。生活用纸库存小幅去化,但需求存在回落压力。整体看,纸浆行业面临供需双弱格局,价格回归筑底模式。
报告中重点分析了哪些方向?
报告重点分析了供应、库存和需求三个层面。供应方面,关注海外停产消息对市场的影响,以及巴西和智利阔叶浆发运量增长带来的压力。库存方面,指出港库去化速度不及预期,10月单周累库9万吨,仓单注册速度放缓但总量仍处高位,老仓单注销超预期对盘面带来压力。需求方面,分析双胶纸开工率低迷,废纸价格下滑带动包装纸价格走弱,生活用纸需求存在回落压力。此外,还分析了宏观环境对纸浆市场的影响。
当前纸浆市场现状如何判断?
当前纸浆市场行情再度转弱,价格连续下跌并跌破前期底部,市场对供给消息免疫,主要交易需求和宏观预期。针叶浆和阔叶浆价格出现倒挂,传统估值底被击穿。报告判断纸浆市场回归筑底模式,现货负反馈下期货价格可能出现弱反弹,但无反转可能,无法脱离底部区间。基本面上依赖需求好转和宏观信心恢复几乎没有可能,前期4600附近的几次底部位置恐怕还会有反复争夺的可能。
这份研报提示了哪些风险?
本报告提示的风险包括:供给端,除好声外,四季度海外减产正常落地,但南美巴西和智利9月出口量环比大增,国产浆四季度有投产装置预期,供应压力可能持续存在。需求端,下游毛利亏损幅度加大,双胶纸、白卡纸开工率均走低,双十一促销接近尾声,后续需求增量有限,生活用纸需求存在回落压力。库存端,去库速度严重不及预期,仓单总量仍处高位,老仓单注销超预期对盘面带来压力。宏观端,国内宏观数据不佳,美国12月有加息预期,可能进一步打压市场情绪。估值端,外商报价提涨,国内针叶浆现货基本不跟,针阔价格倒挂显示传统估值底已被击穿,市场风险加大。