猜你想问
工业富联2026年三季报核心内容是什么?
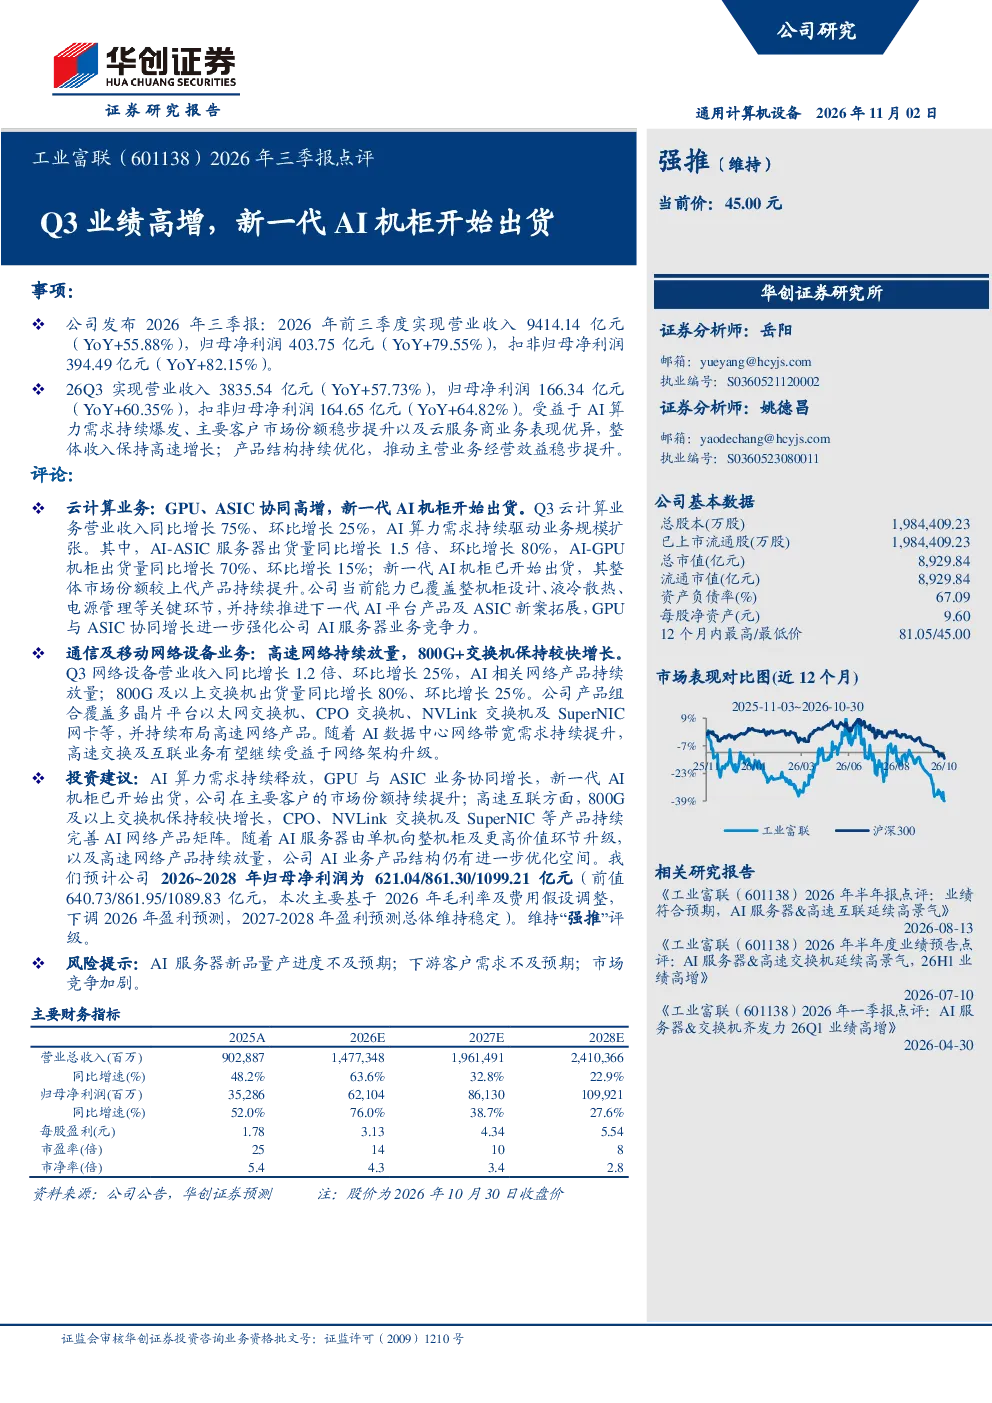
工业富联2026年前三季度业绩显著高增,主要得益于AI算力需求爆发、市场份额提升及云服务商业务优异。公司新一代AI机柜开始出货,推动产品结构持续优化,经营效益提升。前三季度营业收入9414.14亿元(YoY+55.88%),归母净利润403.75亿元(YoY+79.55%);Q3营业收入3835.54亿元(YoY+57.73%),归母净利润166.34亿元(YoY+60.35%)。
AI算力赛道发展趋势如何?
AI算力需求正经历爆发式增长,推动相关设备需求持续扩张。工业富联的AI-ASIC服务器出货量同比增长1.5倍、环比增长80%,AI-GPU机柜出货量同比增长70%、环比增长15%。新一代AI机柜开始出货,显示行业正从单机向更高价值环节升级,产品结构持续优化将进一步提升经营效益。
报告重点分析了哪些业务方向?
报告重点分析了工业富联的云计算和通信及移动网络设备业务。云计算方面,GPU、ASIC协同高增,AI算力需求驱动规模扩张;通信业务方面,高速网络持续放量,800G+交换机出货量同比增长80%、环比增长25%。新一代AI机柜的出货标志着公司在主要客户市场份额的持续提升。
当前AI设备市场现状如何?
当前AI设备市场呈现高速增长态势,AI算力需求持续释放,推动GPU与ASIC业务协同增长。工业富联新一代AI机柜开始出货,市场份额持续提升。同时,高速互联市场方面,800G及以上交换机保持较快增长,CPO、NVLink交换机及SuperNIC等产品持续完善AI网络产品矩阵,行业整体处于快速发展阶段。
研报提示了哪些风险?
研报提示的主要风险包括AI服务器新品量产进度不及预期、下游客户需求不及预期以及市场竞争加剧。随着AI服务器向整机柜及更高价值环节升级,市场竞争可能加剧,同时新品量产和客户需求也存在不确定性,这些因素可能对公司业绩产生一定影响。
你可能感兴趣
2022年三季报点评:Q3业绩符合预期,出货高增干法占比提升
东吴证券2022-10-16
2026三季报点评Q3业绩高增,进口替代与机器人打开成长空间
中泰证券2026-10-28
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2025年三季报点评:Q3印尼工厂开始出货,业绩实现扭亏
建筑建材东吴证券2025-10-27
2026年三季报点评:Q3业绩保持高增,端侧AI持续放量
电子设备东吴证券2026-10-28
2026 年三季报点评Q3 收入同比高增 70%,利润弹性加速持续释放
华创证券2026-10-31
鸿海25年12月业绩点评:单月和季度营收创历史新高,AI机柜出货持续放量
电子设备信达证券2026-01-06
2025年三季报点评:Q3出货环比高增,业绩超预期
建筑建材东吴证券2025-10-29