猜你想问
这份研报主要讲了什么内容?
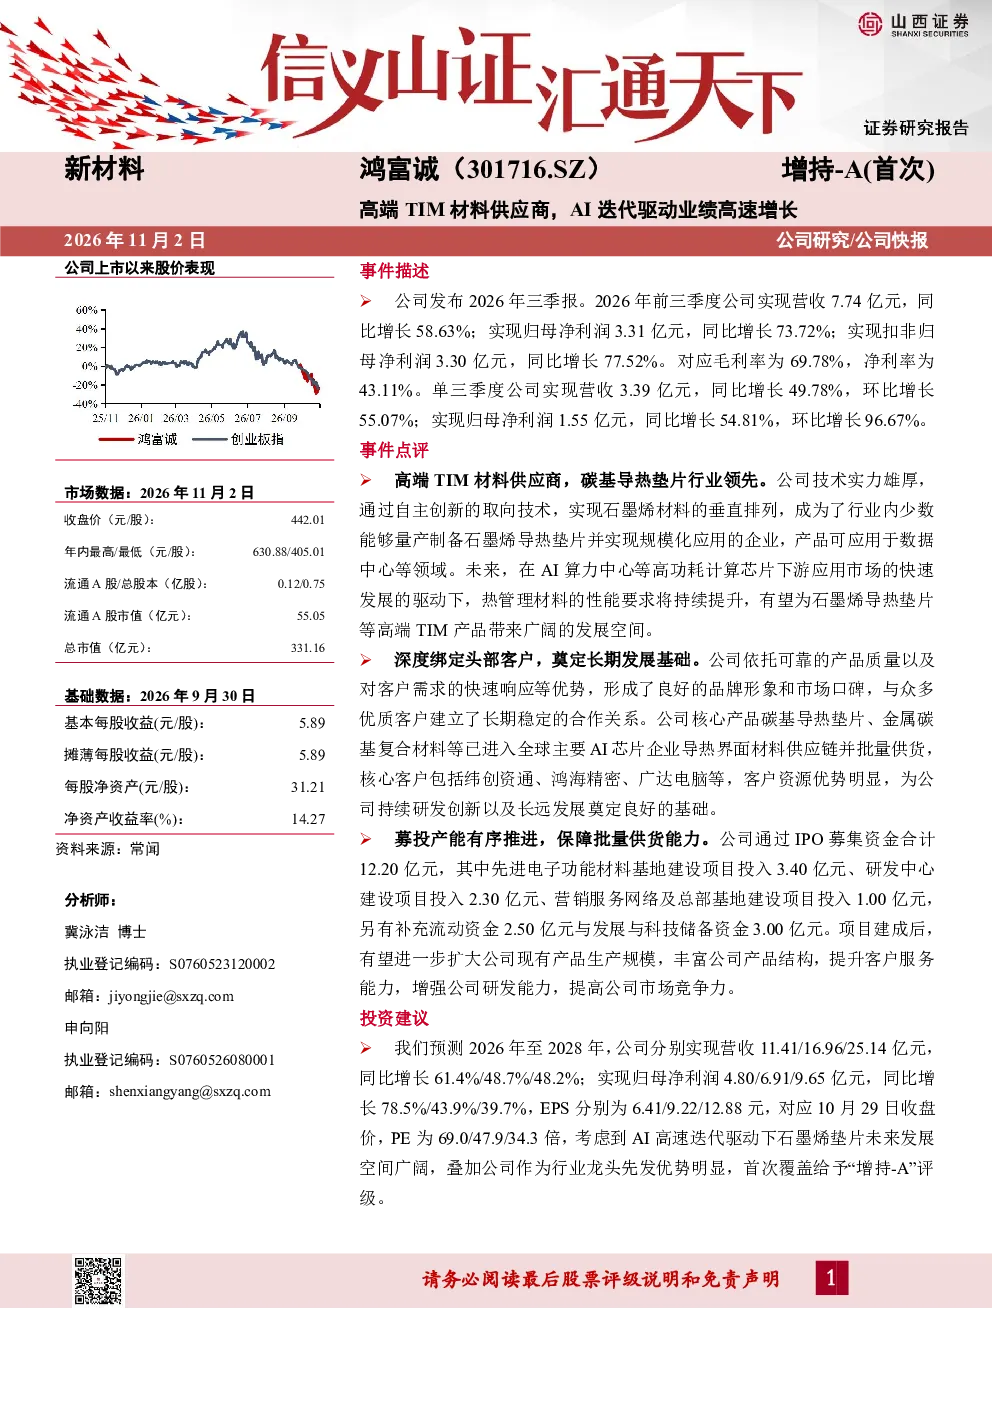
这份研报主要分析了鸿富诚公司2026年前三季度的业绩表现,营收同比增长58.63%至7.74亿元,归母净利润同比增长73.72%至3.31亿元。报告重点介绍了公司在高端TIM材料领域的领先地位,通过自主创新实现石墨烯材料垂直排列技术,产品应用于数据中心等领域。同时,报告还分析了公司与头部客户的深度绑定关系,以及募投产能的推进情况。此外,报告预测了2026年至2028年的营收和净利润增长,并给出了对应PE估值。
AI算力中心发展对高端TIM材料行业有何影响?
AI算力中心的快速发展将显著推动高端TIM产品的需求增长。随着AI算力中心等高功耗计算芯片市场的不断扩大,对散热和热管理的需求日益增加,高端TIM材料作为关键散热解决方案,其应用前景广阔。公司通过自主创新取向技术实现石墨烯材料垂直排列,成为少数量产石墨烯导热垫片并规模化应用的企业,这将进一步受益于AI算力中心市场的快速发展。
报告中提到的募投项目有哪些?
报告中提到,公司通过IPO募集资金12.20亿元,用于先进电子功能材料基地建设、研发中心建设、营销服务网络及总部基地建设等。这些募投项目旨在进一步扩大生产规模、丰富产品结构、提升客户服务能力和研发能力。项目建成后将有助于公司巩固行业领先地位,并满足不断增长的市场需求。
目前高端TIM材料市场的竞争状况如何?
目前高端TIM材料市场的竞争状况呈现行业领先者优势明显、新进入者面临挑战的特点。公司作为行业龙头,已与纬创资通、鸿海精密、广达电脑等优质客户建立长期稳定合作,核心产品已进入全球主要AI芯片企业供应链并批量供货。然而,产品量产时间相对较短,供应链地位尚需稳固,可能吸引竞争者入局,市场竞争有望加剧。
研报中提示了哪些主要风险?
研报中提示了市场竞争加剧、技术研发不及预期和国际贸易三个主要风险。市场竞争加剧的风险主要源于产品量产时间相对较短,供应链地位尚需稳固,可能吸引竞争者入局。技术研发不及预期的风险主要在于,若公司未能持续匹配下游芯片更新节奏,产品竞争力弱化,将影响客户合作和经营成果。国际贸易风险则主要在于对美国、我国台湾地区客户销售金额较大,若加征关税或进口限制,可能导致订单流失和出口规模缩减。