猜你想问
这份研报主要分析了哪些核心内容?
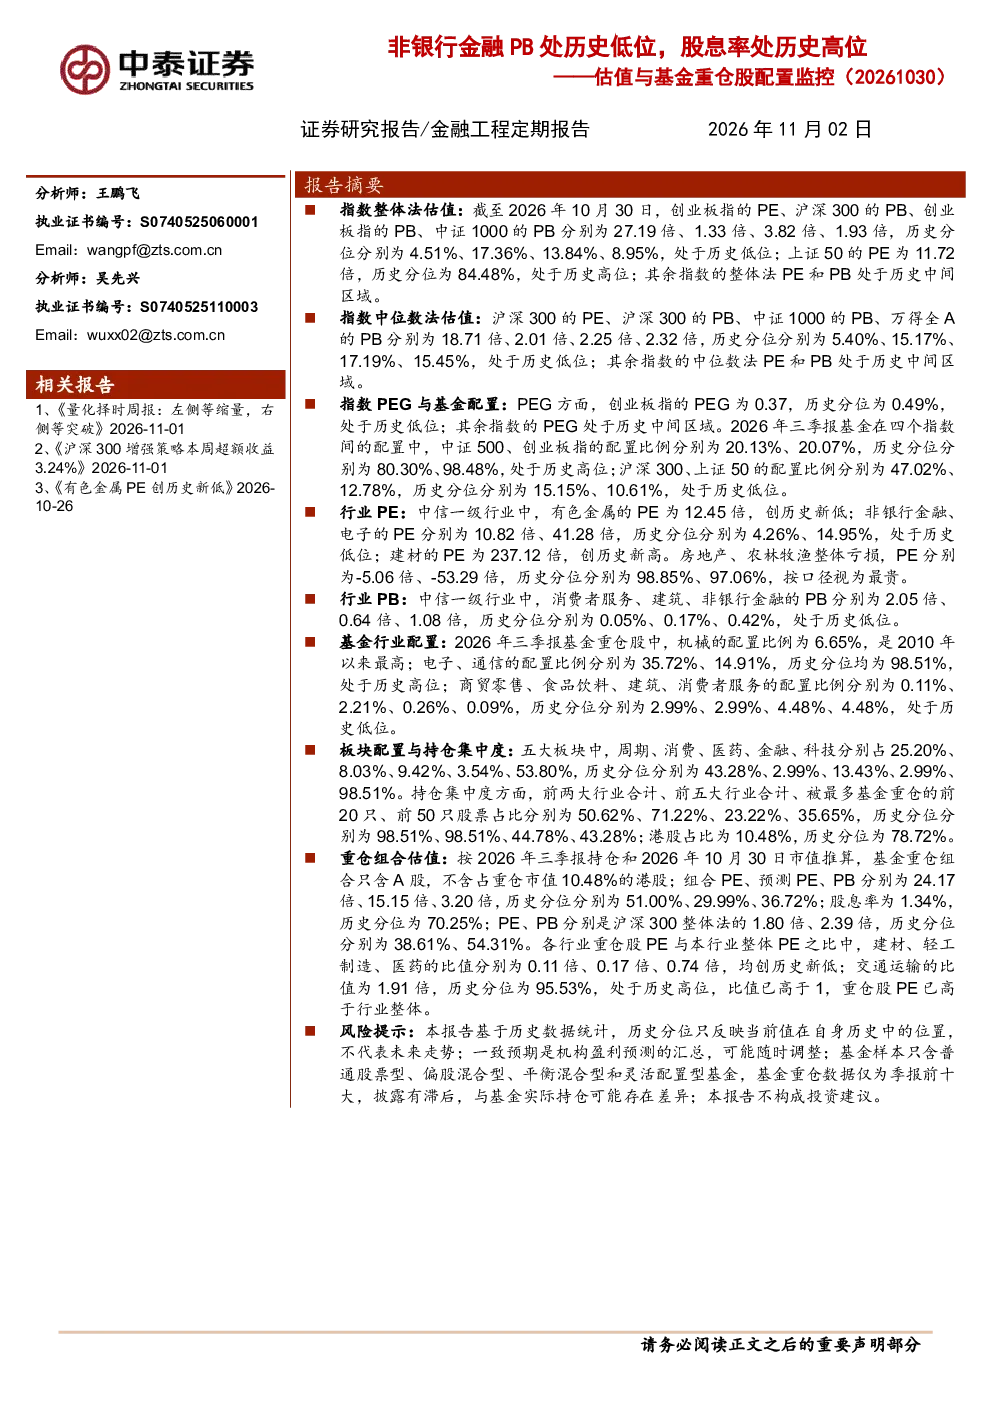
本报告主要分析了2026年10月30日各指数的PE、PB估值情况,包括创业板指、沪深300、中证1000等指数的估值水平,以及10年期国债收益率与指数股息率的对比。此外,报告还监控了基金重仓股的配置变化,特别是中证500、创业板指的配置比例历史高位,和沪深300、上证50的配置比例历史低位。同时,报告考察了行业估值差异,如有色金属PE创历史新低,非银行金融、电子PE处于历史低位,以及消费者服务、建筑、非银行金融PB处于历史低位的情况。最后,报告分析了基金重仓组合的估值水平及持仓集中度,指出科技板块配置比例创历史新高,而持仓集中度也处于历史高位。
报告对金融行业的发展趋势有何分析?
报告指出,当前金融行业部分指数和行业估值处于历史低位,特别是非银行金融PB处于历史低位,股息率处于历史高位,显示该行业相对便宜且收益稳定。基金重仓股配置方面,金融板块配置比例处于历史中间区域,但整体呈现对成长性板块配置增加,对价值板块配置减少的趋势。此外,报告还分析了金融行业龙头股的估值情况,部分龙头股PE历史分位较高,部分龙头股PEG为负,显示未来两年盈利预期负增长,需关注行业差异和未来盈利增长预期。
报告重点分析了哪些方向?
报告重点分析了指数估值与基金重仓股配置的监控情况。具体包括:1)指数估值方面,创业板指、沪深300、中证1000等指数的PE、PB估值处于历史低位,而上证50处于历史高位;2)基金重仓股配置方面,中证500、创业板指的配置比例处于历史高位,沪深300、上证50的配置比例处于历史低位;3)行业估值方面,有色金属PE创历史新低,非银行金融、电子PE处于历史低位,消费者服务、建筑、非银行金融PB处于历史低位;4)基金重仓组合估值方面,重仓组合PE、PB均高于沪深300,但处于历史中间区域,股息率处于历史高位。
当前市场现状如何判断?
当前市场现状表现为部分指数和行业估值处于历史低位,成长性板块受到更多关注,价值板块相对不受青睐。具体表现为:1)指数估值方面,创业板指、沪深300、中证1000等指数的PE、PB估值处于历史低位,而上证50处于历史高位;2)基金重仓股配置方面,基金对成长性板块配置增加,对价值板块配置减少,如中证500、创业板指的配置比例处于历史高位,而沪深300、上证50的配置比例处于历史低位;3)行业估值方面,有色金属PE创历史新低,非银行金融、电子PE处于历史低位,消费者服务、建筑、非银行金融PB处于历史低位。整体市场呈现对成长性板块偏好增加的趋势。
研报提示哪些风险?
本报告提示的风险主要集中在行业差异和龙头股估值方面。首先,虽然部分行业如非银行金融、电子估值处于历史低位,但部分行业如房地产、农林牧渔整体亏损PE处于历史高位,需关注行业差异带来的投资风险。其次,部分龙头股PE历史分位较高,部分龙头股PEG为负,显示未来两年盈利预期负增长,需关注龙头股估值过高带来的潜在风险。此外,基金重仓股配置集中度较高,前两大行业合计、前五大行业合计配置比例均处于历史高位,可能存在集中度风险,需分散投资以降低风险。