猜你想问
前三季度券商盈利增长情况如何?
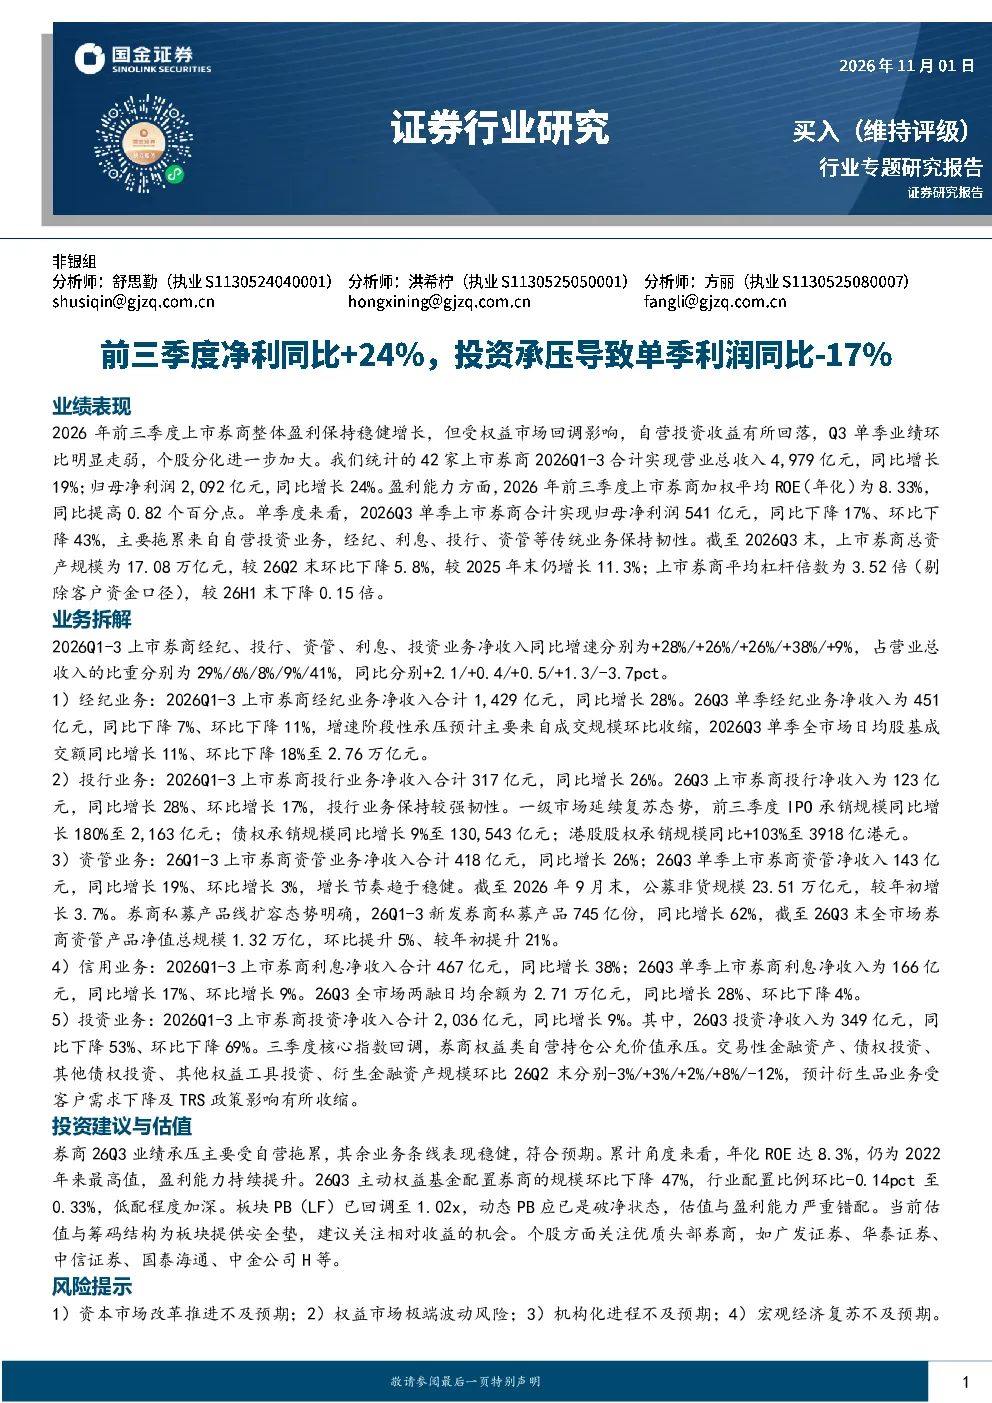
2026年前三季度,上市券商整体盈利保持稳健增长,42家上市券商合计实现归母净利润2,092亿元,同比增长24%。加权平均ROE(年化)为8.33%,同比提高0.82个百分点,仍有10家券商年化ROE超10%。但受权益市场回调影响,自营投资收益有所回落,Q3单季业绩环比明显走弱,个股分化进一步加大。
券商行业未来发展趋势如何?
券商行业未来发展趋势呈现多元化特点。经纪业务受成交规模影响波动,投行业务延续复苏态势,资管业务增长节奏趋于稳健,信用业务保持稳健增长。但投资业务受权益市场回调影响显著。行业马太效应进一步强化,头部券商盈利韧性显著优于行业平均水平。资本市场改革推进、权益市场波动、机构化进程及宏观经济复苏等因素将影响行业表现。
本报告重点分析了哪些方面?
本报告重点分析了上市券商前三季度的整体盈利情况、业务拆解、资产规模、成本费用及竞争格局。具体包括营业总收入与净利润增长、各业务板块(经纪、投行、资管、信用、投资)的净收入变化、总资产规模及杠杆倍数、管理费用与管理费率变动,以及头部券商的业绩表现。
当前券商市场现状如何?
当前券商市场现状表现为整体盈利稳健增长但个股分化加剧,Q3单季受权益市场回调影响业绩走弱。行业竞争格局马太效应显著,头部券商优势明显。42家上市券商合计实现营业总收入4,979亿元,同比增长19%;归母净利润2,092亿元,同比增长24%。但需关注权益市场波动及行业改革进展对整体表现的影响。
本报告有哪些风险提示?
本报告提示的主要风险包括资本市场改革推进不及预期、权益市场极端波动风险、机构化进程不及预期、宏观经济复苏不及预期。具体表现为投资业务受权益市场回调影响显著,信用端减值计提由上半年计提转为三季度大额转回,这些因素可能对券商盈利能力产生不利影响。
你可能感兴趣
17 03 04 崇达技术 预计前三季度净利同比增长90 -11
未知机构2026-10-14
前三季度利润同比+21%,新增订单仍承压
文化传媒财通证券2024-10-23
前三季度收入同比增长10%,短期利润承压
房地产国信证券2024-10-31
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
2024年报及2025一季报点评:Q1铜冶炼导致净利承压,26年铜锗放量贡献利润弹性
有色金属东吴证券2025-04-27
前三季度油运低迷导致业绩承压,拟进行股权激励,将进一步激发公司活力,周期拐点巨头起舞可期
交通运输华创证券2018-10-31
前三季度油运低迷导致业绩承压,Q4旺季开门红,周期拐点巨头起舞可期
交通运输华创证券2018-10-30
2021年三季报点评:前三季度净利润实现扭亏,疫情导致短期业绩承压
东吴证券2021-11-04
前三季度营收同比+15%,扣非归母净利同比+40%,收入利润均逐季加速增长
基础化工国金证券2019-10-30
2024年三季报点评:单季收入利润同比承压,关注报表质量改善空间
建筑建材民生证券2024-10-26