猜你想问
这份研报的核心内容是什么?
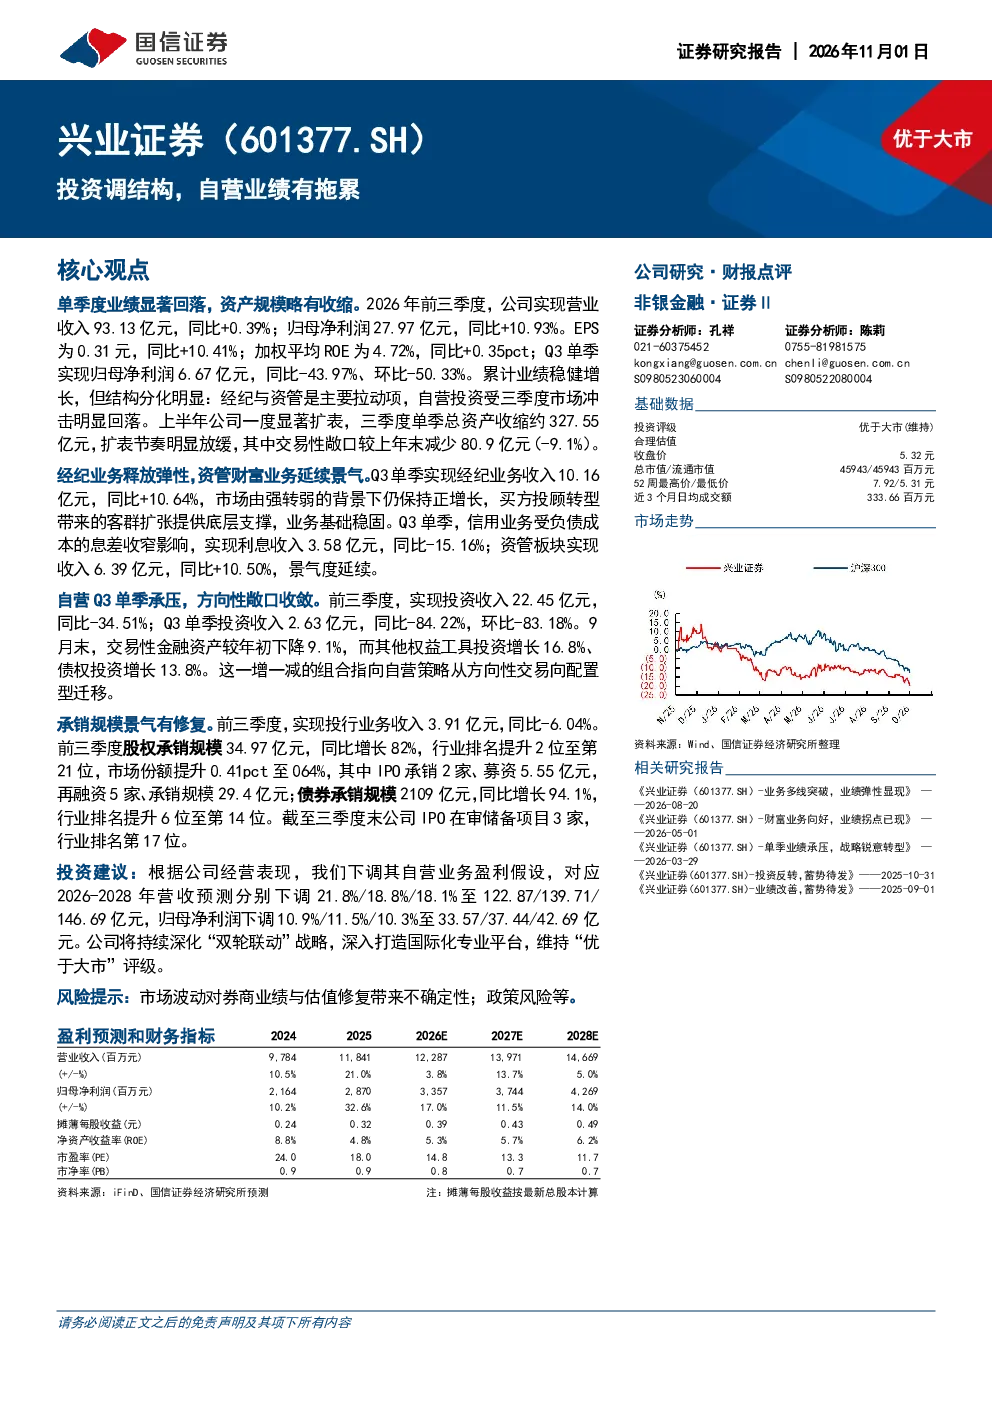
这份研报指出单季度业绩显著回落,资产规模略有收缩,但结构分化明显。经纪与资管是主要拉动项,自营投资受三季度市场冲击明显回落。前三季度营业收入93.13亿元,同比+0.39%;归母净利润27.97亿元,同比+10.93%。Q3单季归母净利润6.67亿元,同比-43.97%,环比-50.33%。经纪业务、资管板块收入分别同比增长10.64%、10.50%
金融行业发展趋势如何?
金融行业发展趋势呈现结构分化。经纪业务释放弹性,收入同比增长10.64%;资管财富业务延续景气,收入同比增长10.50%。但自营投资受市场冲击明显回落,前三季度投资收入同比-34.51%,Q3单季投资收入同比-84.22%。承销业务方面,股权承销规模同比增长82%,债券承销规模同比增长94.1%
研报重点分析了哪些方向?
研报重点分析了经纪业务、资管业务、自营投资和承销业务的业绩表现。指出经纪业务和资管业务是主要增长动力,自营投资面临市场冲击压力,承销业务呈现景气修复。报告还分析了自营投资策略从方向性交易向配置型迁移的趋势
当前市场现状如何判断?
当前市场现状表现为金融行业业绩结构分化。一方面,经纪和资管业务保持增长,另一方面,自营投资受市场波动影响显著。从整体数据看,行业营收和利润保持稳定增长,但Q3单季净利润环比大幅下滑。承销业务规模明显扩大,显示市场对金融服务的需求持续旺盛
研报有哪些风险提示?
研报提示市场波动对券商业绩与估值修复带来不确定性。自营投资受市场行情影响较大,需关注市场波动风险。此外,政策风险也可能对行业经营产生影响。报告建议投资者关注市场变化和政策动向,谨慎评估投资风险
你可能感兴趣
东兴证券2017年中报点评:自营拖累业绩,投行增长有潜力
金融国泰君安证券2017-08-21
券商2019年报和2020年一季报综述:自营拖累业绩,龙头优势稳固中小券商有亮点
金融万联证券2020-05-12
券商5月业绩点评:经纪自营拖累业绩,估值有吸引力反弹具催化剂
金融安信证券2019-06-09
2024年报及2025一季报点评:财富管理转型成效明显,一季报自营投资拖累业绩
金融开源证券2025-04-27
第一创业2022年3季报点评:自营投资拖累业绩表现,公募基金业务线支撑盈利
金融开源证券2022-10-30
2024中报点评:资管业务表现亮眼,自营投资高基数拖累业绩
金融开源证券2024-08-30
2018年中报点评:自营投资拖累业绩,配股完成奠定资本优势
金融国泰君安证券2018-08-30
17年中报点评:报酬率缩减和自营投资拖累2季度业绩,全年增长可期
金融国泰君安证券2017-08-16
公司信息更新报告:经纪、资管表现亮眼,自营投资拖累业绩
金融开源证券2024-09-02
东方证券2022年一季报点评:自营投资拖累业绩,看好大财富管理线条长期成长
金融开源证券2022-04-30