猜你想问
这份研报主要讲了什么内容?
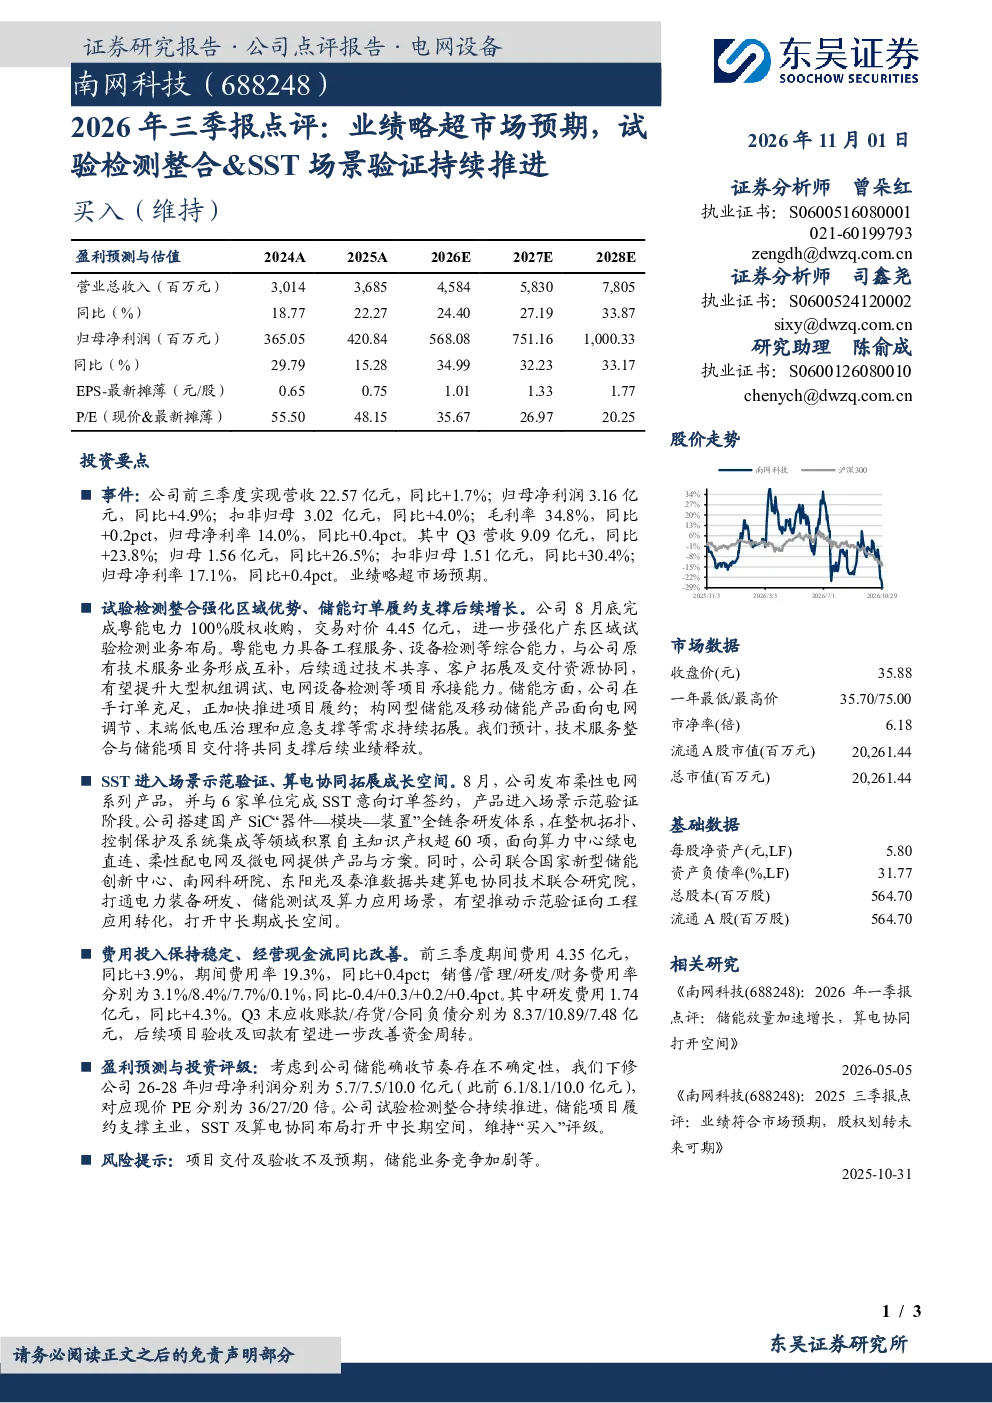
这份研报主要点评了公司2026年前三季度业绩表现,指出营收和净利润均略超市场预期。报告详细分析了公司在试验检测整合方面的布局,特别是完成粤能电力股权收购强化了广东区域业务;同时探讨了储能业务的订单情况和构网型、移动储能产品的应用拓展。此外,研报还介绍了公司在SST与算电协同布局方面的进展,包括柔性电网产品的示范验证、国产SiC全链条研发体系的建设以及算电协同技术联合研究院的共建。最后,报告还提及了公司的财务状况和风险提示。
当前储能行业的发展趋势如何?
当前储能行业正快速发展,主要趋势包括技术多元化,构网型、移动式储能产品持续拓展应用场景;市场竞争加剧,技术服务整合与项目交付能力成为关键;产业链整合加速,头部企业通过并购或合作扩大业务范围;政策支持力度加大,推动储能项目与可再生能源的协同发展。公司在此背景下积极布局,通过技术积累和示范项目验证,有望抓住行业增长机遇。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、业务整合进展、技术创新布局及财务状况。在业绩方面,报告指出公司营收和净利润略超预期,Q3单季表现尤为强劲。业务整合上,重点介绍了收购粤能电力强化试验检测业务,以及储能项目的订单和交付情况。技术创新方面,聚焦于SST与算电协同布局,包括柔性电网产品的示范验证、国产SiC全链条研发体系的建设,以及算电协同技术联合研究院的共建。财务状况方面,分析了期间费用率及研发投入,并提及应收账款等情况。
从市场角度看,公司处于什么位置?
从市场角度看,公司在试验检测领域通过收购粤能电力强化了区域布局,提升了项目承接能力。在储能业务方面,公司订单充足,构网型及移动储能产品持续拓展应用场景,技术服务整合与项目交付能力具备竞争优势。技术创新层面,公司在SST与算电协同布局方面积极布局,柔性电网产品进入示范验证阶段,国产SiC全链条研发体系的建设积累了自主知识产权,算电协同技术联合研究院的共建打开了中长期成长空间。综合来看,公司在相关赛道具备较强的综合实力和发展潜力。
研报提到了哪些风险因素?
研报提示了几个主要风险因素。首先是项目交付及验收不及预期的风险,这可能影响公司业绩的稳定性和回款情况。其次是储能业务竞争加剧的风险,随着行业快速发展,市场竞争日益激烈,可能对公司市场份额和盈利能力造成压力。此外,技术迭代快速也可能带来研发投入加大或产品竞争力下降的风险。这些因素需要投资者关注,以便更全面地评估公司发展前景。