猜你想问
紫金矿业2026年三季报核心内容有哪些?
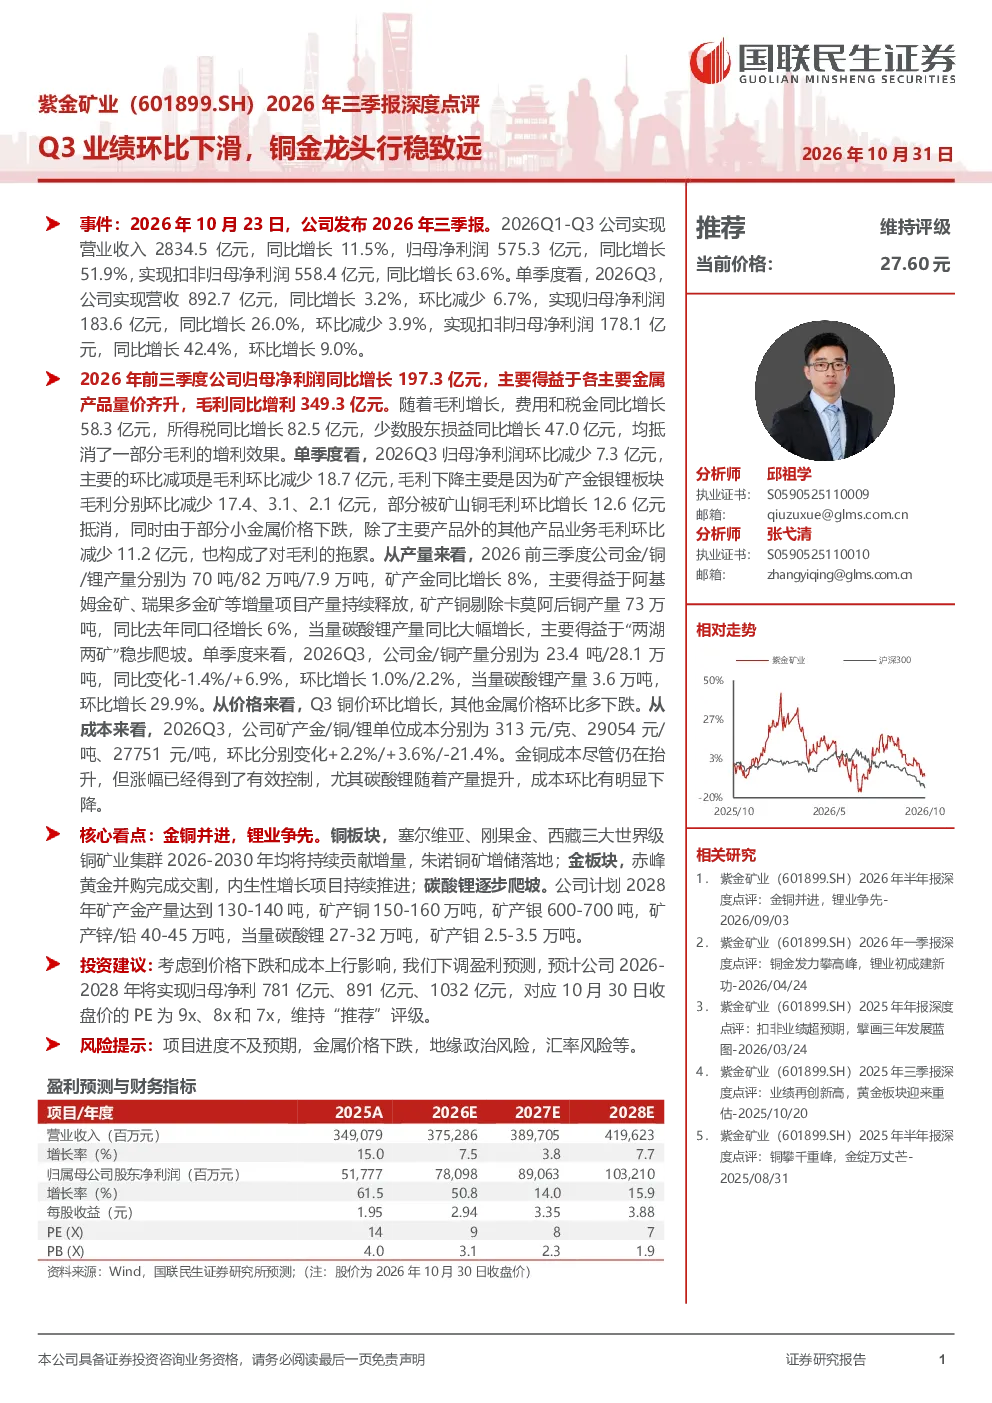
紫金矿业2026年前三季度实现营业收入2834.5亿元,同比增长11.5%;归母净利润575.3亿元,同比增长51.9%。Q3单季度营收892.7亿元,同比增长3.2%;归母净利润183.6亿元,同比增长26.0%。主要增长动力来自铜、金等主要金属产品量价齐升,毛利同比增利349.3亿元。但Q3整体毛利环比略有下降,矿产铜表现较好,其他板块拖累。矿产锂销量环比大幅增长,主要由于马努努锂矿投产。综合来看,公司业绩保持稳健增长态势。
能源金属赛道发展趋势如何?
能源金属赛道中,锂板块表现突出。紫金矿业“两湖两矿”实现产量突破,预计2026年当量碳酸锂产量12万吨,并规划至2028年提升至27-32万吨。公司积极布局海外锂资源,推动锂业务持续扩张。随着新能源汽车渗透率提升,锂需求持续旺盛,行业龙头有望受益于供需格局改善。未来几年,锂价有望保持相对高位,公司锂业务盈利能力有望持续增强。
研报对紫金矿业的重点分析方向是什么?
研报重点分析了紫金矿业铜、金、锂三大板块的业绩表现及未来发展趋势。铜板块方面,刚果金卡莫阿铜矿产量恢复顺利,西藏巨龙铜矿产能持续爬坡,公司持有多个大型铜资产权益。金板块方面,赤峰黄金并购完成,旗下黄金矿山产能得到提升。锂板块方面,“两湖两矿”产量突破,公司积极拓展海外锂资源。研报还分析了公司费用端变化及现金流情况,整体评价公司业务布局合理,未来增长可期。
当前市场对紫金矿业的判断是什么?
当前市场对紫金矿业的判断是公司作为铜金龙头,业务布局多元,抗风险能力强。公司铜、金、锂业务协同发展,资源储备丰富,产能扩张有序。虽然Q3业绩环比有所下滑,但整体保持增长态势,盈利能力持续提升。公司积极布局新能源相关资源,符合行业发展趋势。市场认为公司未来业绩增长潜力较大,但仍需关注金属价格波动及成本上升等风险因素。
研报提示哪些风险需要关注?
研报提示的风险主要包括:项目进度不及预期,可能导致产能释放不及预期;金属价格下跌,可能影响公司业绩;地缘政治风险,可能影响供应链安全;汇率风险,可能影响公司财务表现。此外,公司投资活动现金流出较大,需关注投资回报情况。这些风险因素可能对公司未来业绩产生不利影响,投资者需谨慎评估。