猜你想问
韵达股份2026年三季报核心内容是什么?
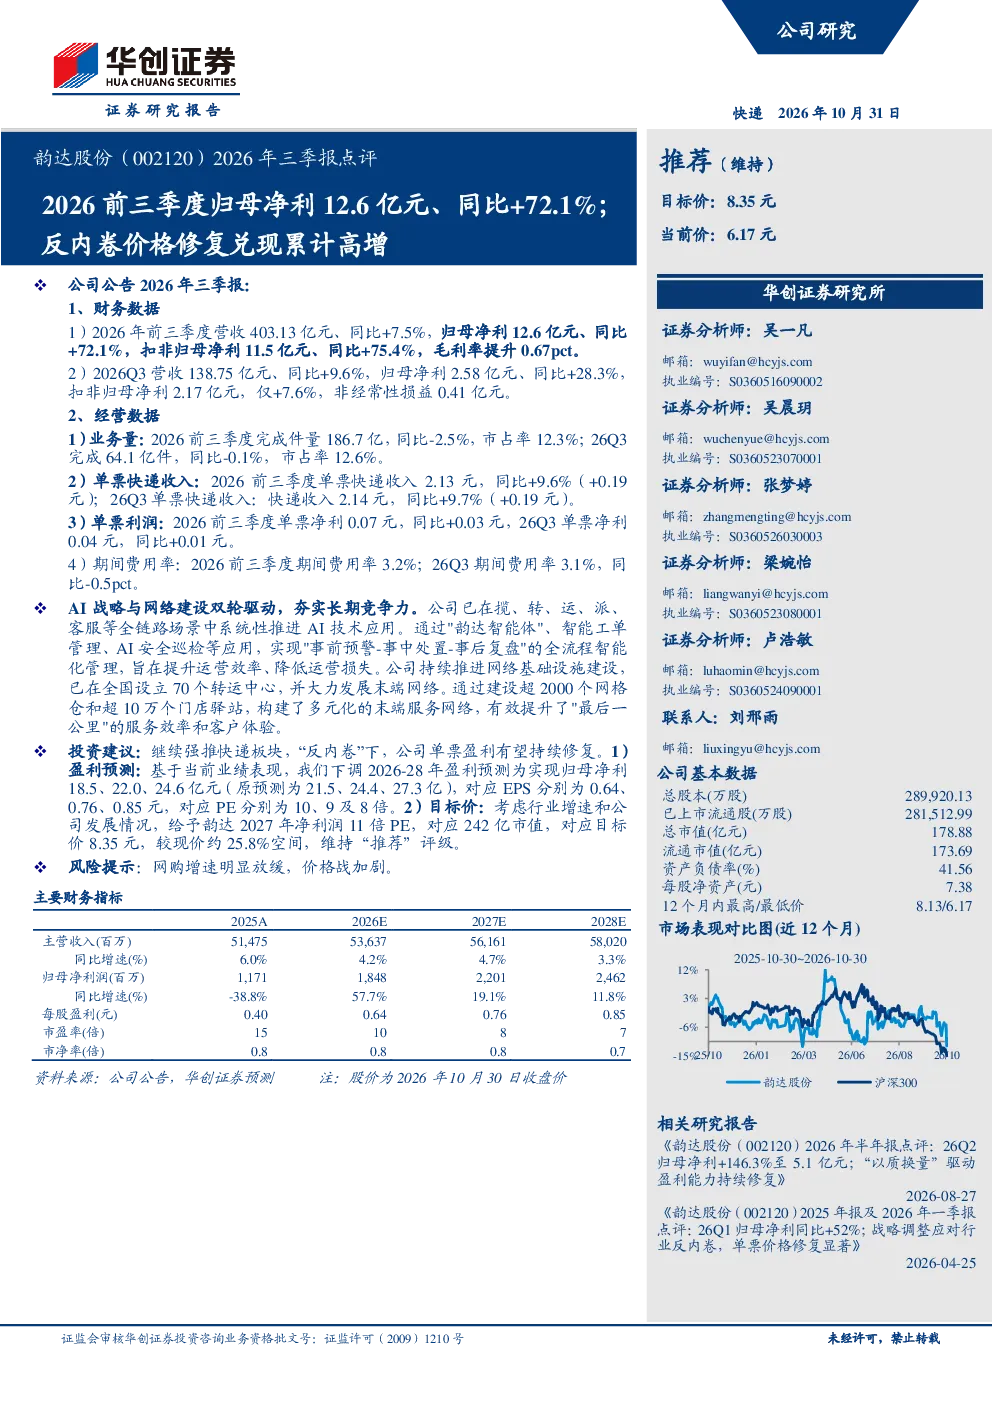
韵达股份2026年前三季度业绩表现强劲,归母净利同比大幅增长72.1%,主要得益于“反内卷”价格修复和盈利能力提升。公司持续推进AI技术应用和网络建设,夯实长期竞争力。具体数据显示,2026年前三季度营收403.13亿元,同比+7.5%;归母净利12.6亿元,同比+72.1%;扣非归母净利11.5亿元,同比+75.4%;毛利率提升0.67pct。公司在揽、转、运、派、客服等全链路场景中系统性推进AI技术应用,通过“韵达智能体”、智能工单管理、AI安全巡检等应用,实现全流程智能化管理,提升运营效率、降低运营损失。同时,公司持续推进网络基础设施建设,已在全国设立70个转运中心,并大力发展末端网络,建设超2000个网格仓和超10万个门店驿站,提升“最后一公里”服务效率和客户体验。
快递行业发展趋势如何?
快递行业正经历从价格战向价值战的转变,头部企业通过技术驱动和效率提升来增强竞争力。韵达股份在2026年前三季度业绩中展现了这一趋势,归母净利同比大幅增长72.1%,主要得益于“反内卷”价格修复和盈利能力提升。公司在AI技术应用和网络建设方面的持续投入,如全链路AI智能化管理和末端网络升级,为行业提供了可借鉴的发展方向。未来,快递行业将继续向精细化运营、智能化服务和差异化竞争方向发展,技术应用和网络优化将成为企业核心竞争力的关键。
韵达股份报告重点分析了哪些方向?
韵达股份2026年三季报重点分析了财务表现、AI战略与网络建设。财务方面,公司营收保持稳定增长,毛利率提升,单票净利显著改善,期间费用率优化。AI战略方面,公司通过“韵达智能体”、智能工单管理、AI安全巡检等应用,实现全流程智能化管理,提升运营效率、降低运营损失。网络建设方面,公司持续推进转运中心、网格仓和门店驿站的建设,提升“最后一公里”服务效率和客户体验。这些举措为韵达股份的长期竞争力奠定了基础。
当前快递市场现状如何判断?
当前快递市场处于转型升级阶段,头部企业通过价格修复和效率提升来应对竞争压力。韵达股份2026年前三季度业绩表现强劲,归母净利同比大幅增长72.1%,单票净利显著改善,期间费用率优化,展现了行业向价值战转变的积极信号。同时,快递件量增速放缓,市场竞争加剧,头部企业通过技术驱动和网络优化来增强竞争力。整体来看,快递市场正从价格战向价值战过渡,技术应用和网络建设成为企业核心竞争力的关键。
韵达股份研报有哪些风险提示?
韵达股份研报提示的主要风险包括网购增速放缓和价格战加剧。随着宏观经济环境和消费习惯的变化,网购增速可能放缓,影响快递业务量增长。同时,行业竞争激烈,价格战可能再次加剧,对企业的盈利能力造成压力。此外,AI技术应用和网络建设的投入较大,可能存在实施不及预期或成本超支的风险。这些因素可能对韵达股份的未来业绩产生不利影响,投资者需关注行业动态和公司应对措施。