猜你想问
这份研报的核心内容是什么?
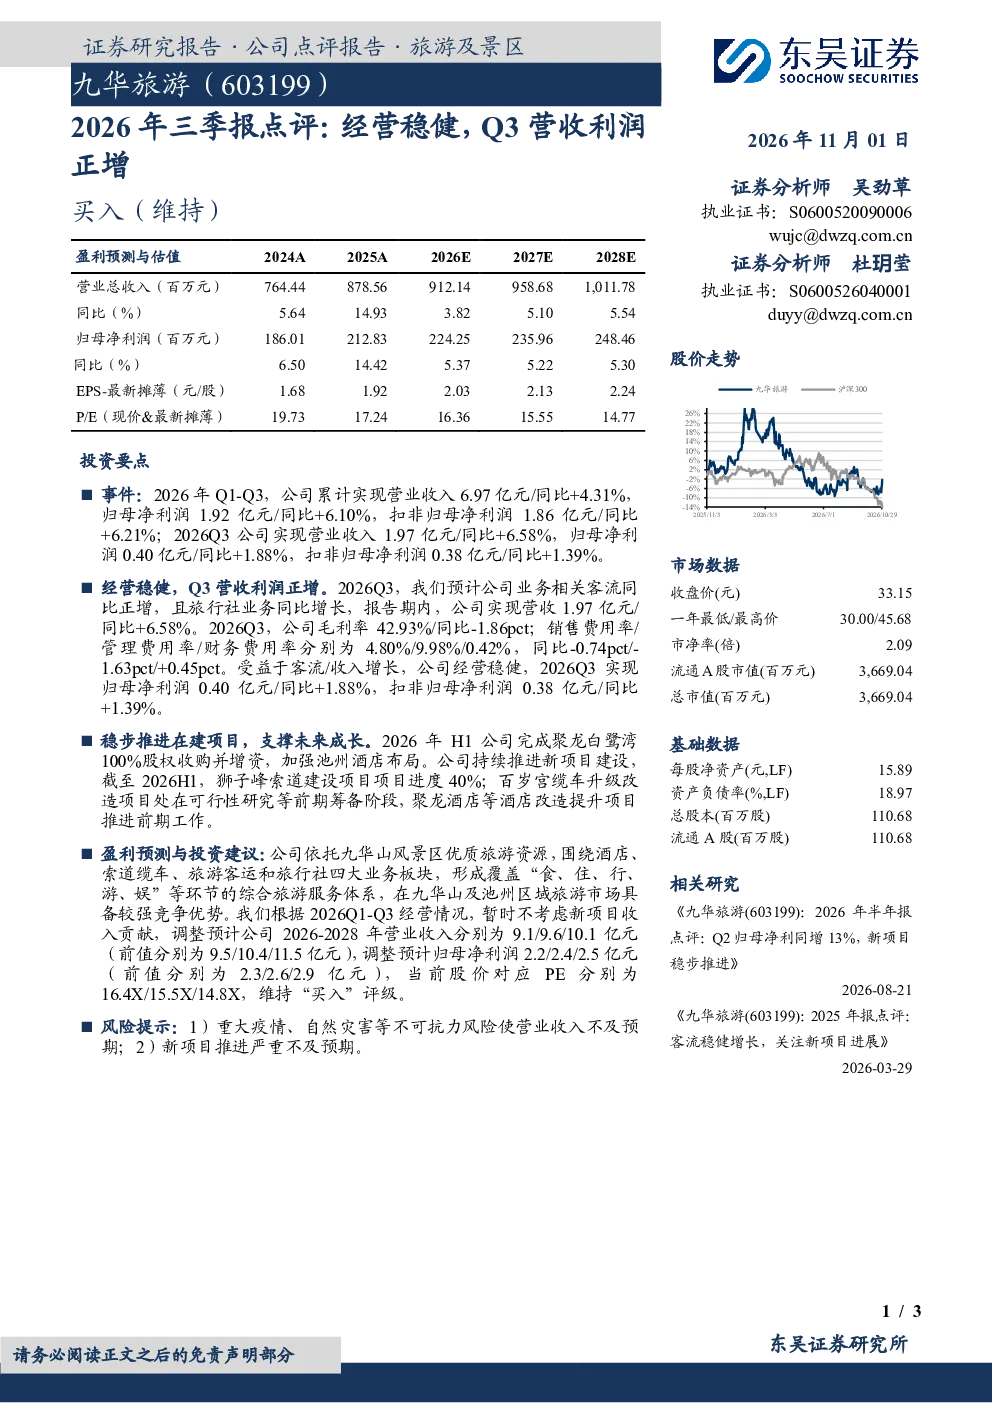
这份研报的核心内容是点评2026年第三季度报告,指出公司经营稳健,Q3营收和利润均实现同比增长。报告显示,2026年Q1-Q3公司累计实现营业收入6.97亿元,同比增长4.31%;归母净利润1.92亿元,同比增长6.10%。Q3单季营收1.97亿元,同比增长6.58%;归母净利润0.40亿元,同比增长1.88%。毛利率为42.93%,销售费用率4.80%,管理费用率9.98%,财务费用率0.42%。
休闲服务行业发展趋势如何?
休闲服务行业发展趋势呈现多元化、品质化和科技化特点。随着消费升级和旅游需求释放,行业竞争加剧,头部企业通过并购整合扩大规模。同时,数字化转型加速,智慧旅游、线上预订等模式提升用户体验。政策支持文旅融合,推动行业高质量发展。九华旅游依托九华山资源优势,围绕酒店、索道缆车、旅游客运和旅行社四大板块,形成综合服务体系,具备区域竞争优势,符合行业发展趋势。
研报重点分析了哪些方面?
研报重点分析了公司经营稳健性、Q3营收利润增长情况、在建项目进展以及未来成长潜力。报告显示,公司2026年Q3营收利润双增,费用率优化,经营表现良好。公司在建项目包括聚龙白鹭湾股权收购、狮子峰索道建设、百岁宫缆车升级改造等,这些项目将支撑未来业务增长。此外,报告还分析了公司依托九华山资源的综合旅游服务体系,以及区域竞争优势,为投资决策提供参考依据。
当前市场对休闲服务行业的现状如何?
当前休闲服务市场呈现复苏态势,旅游需求持续释放,但市场竞争激烈。消费者偏好更加注重品质体验和个性化服务,推动行业升级。政策层面,国家鼓励文旅融合发展,为行业提供政策支持。头部企业通过并购整合、数字化转型等方式提升竞争力。九华旅游作为区域龙头,受益于九华山旅游资源,同时面临行业竞争和项目推进挑战,需关注市场变化和风险因素。
研报提到了哪些风险提示?
研报提示的主要风险包括:重大疫情、自然灾害等不可抗力因素可能导致营业收入不及预期;新项目推进可能存在不确定性,若建设进度严重滞后,将影响未来成长预期。此外,行业竞争加剧、成本上升等因素也可能对公司经营产生影响。投资者需关注这些风险因素,结合公司经营状况和项目进展进行综合判断。研报未涉及投资建议,仅提供风险提示供参考。