猜你想问
这份报告主要分析了哪些上市银行2026年三季度的业绩情况?
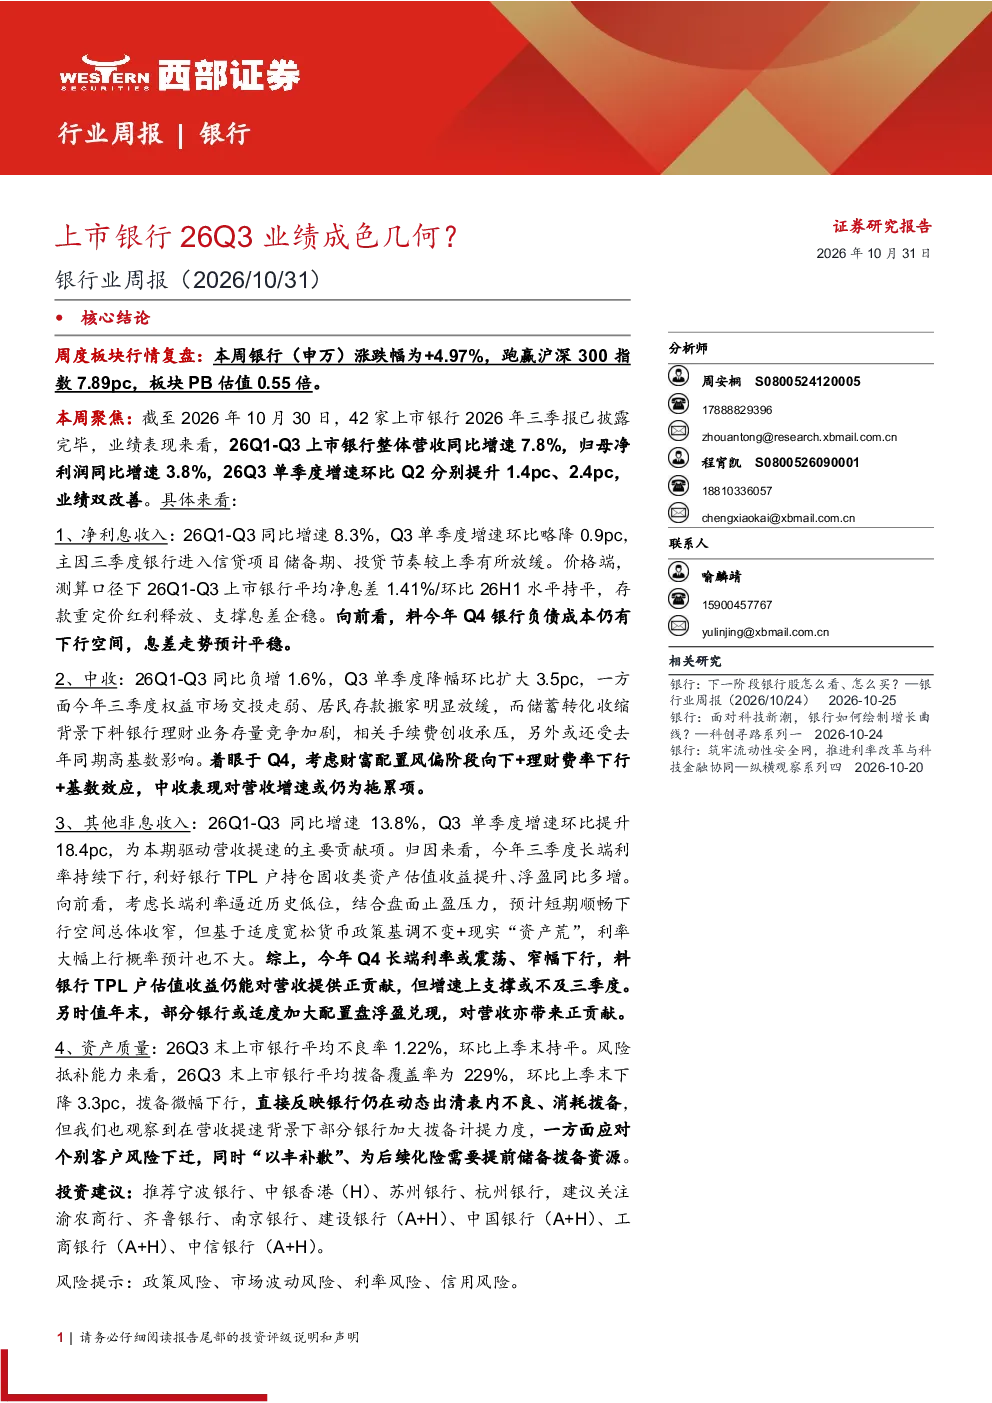
这份报告主要分析了42家上市银行2026年三季度的业绩情况。报告显示,整体营收同比增速为7.8%,归母净利润同比增速为3.8%。Q3单季度增速环比Q2分别提升1.4个百分点和2.4个百分点,业绩呈现双改善。具体来看,净利息收入同比增速为8.3%,但Q3单季度增速环比略降0.9个百分点;中收同比负增长1.6%,Q3单季度降幅环比扩大3.5个百分点;其他非息收入同比增速为13.8%,Q3单季度增速环比提升18.4个百分点,成为驱动营收提速的主要贡献项。资产质量方面,平均不良率为1.22%,环比持平,但拨备覆盖率环比下降3.3个百分点。
报告对银行业未来的发展趋势有何展望?
报告对银行业未来的发展趋势进行了展望。在净息差方面,预计Q4银行负债成本仍有下行空间,息差走势预计平稳。中收方面,考虑财富配置风偏阶段向下、理财费率下行和基数效应,中收表现对营收增速或仍为拖累项。其他非息收入方面,预计Q4长端利率或震荡、窄幅下行,银行TPL户估值收益仍能对营收提供正贡献,但增速上支撑或不及三季度。此外,部分银行或适度加大配置盘浮盈兑现,对营收亦带来正贡献。资产质量方面,银行仍在动态出清表内不良、消耗拨备,但部分银行加大拨备计提力度,为后续化险需要提前储备拨备资源。
报告中提到了哪些重点分析方向?
报告中提到了几个重点分析方向。首先,对净利息收入、中收、其他非息收入以及资产质量进行了详细分析,揭示了上市银行在营收、利润、成本控制以及风险抵补能力方面的表现。其次,报告对银行板块的选股建议进行了分析,建议关注具备盈利高弹性的优质城农商行,如宁波银行、杭州银行、苏州银行等,以及业绩修复空间较大的银行。此外,报告还分析了银行板块的周度数据,包括涨跌幅、估值修复表现、央行公开市场操作及货币市场利率表现、同业存单发行情况以及公司债、企业债发行情况。最后,报告对行业新闻及重点公司公告进行了梳理,并对政策风险、市场波动风险、利率风险、信用风险进行了提示。
报告对当前银行市场的现状有何判断?
报告对当前银行市场的现状进行了判断。首先,报告指出,上市银行2026年三季度的业绩呈现双改善,营收和利润增速均有所提升,但增速环比有所放缓。其次,报告分析了银行板块的周度数据,显示银行板块本周涨跌幅为+4.97%,跑赢沪深300指数7.89个百分点,板块PB估值0.55倍。此外,报告还分析了银行板块细分表现,包括A股银行和H股银行的涨跌幅表现,以及估值修复表现和AH溢价率。最后,报告对央行公开市场操作及货币市场利率表现、同业存单发行情况以及公司债、企业债发行情况进行了分析,揭示了当前银行市场的流动性状况和融资环境。
报告中提到了哪些风险提示?
报告中提到了几个风险提示。首先,政策风险,即政策变化可能对银行市场产生影响。其次,市场波动风险,即市场波动可能对银行股价和业绩产生影响。第三,利率风险,即利率变化可能对银行的净息差和盈利能力产生影响。最后,信用风险,即信用风险事件可能对银行的资产质量和盈利能力产生影响。此外,报告还提示投资者关注AH溢价率的扩大趋势,以及部分银行可能加大拨备计提力度以应对个别客户风险下迁的情况。这些风险提示提醒投资者在投资银行股时需谨慎评估风险。