猜你想问
10月PMI数据主要反映了哪些经济变化?
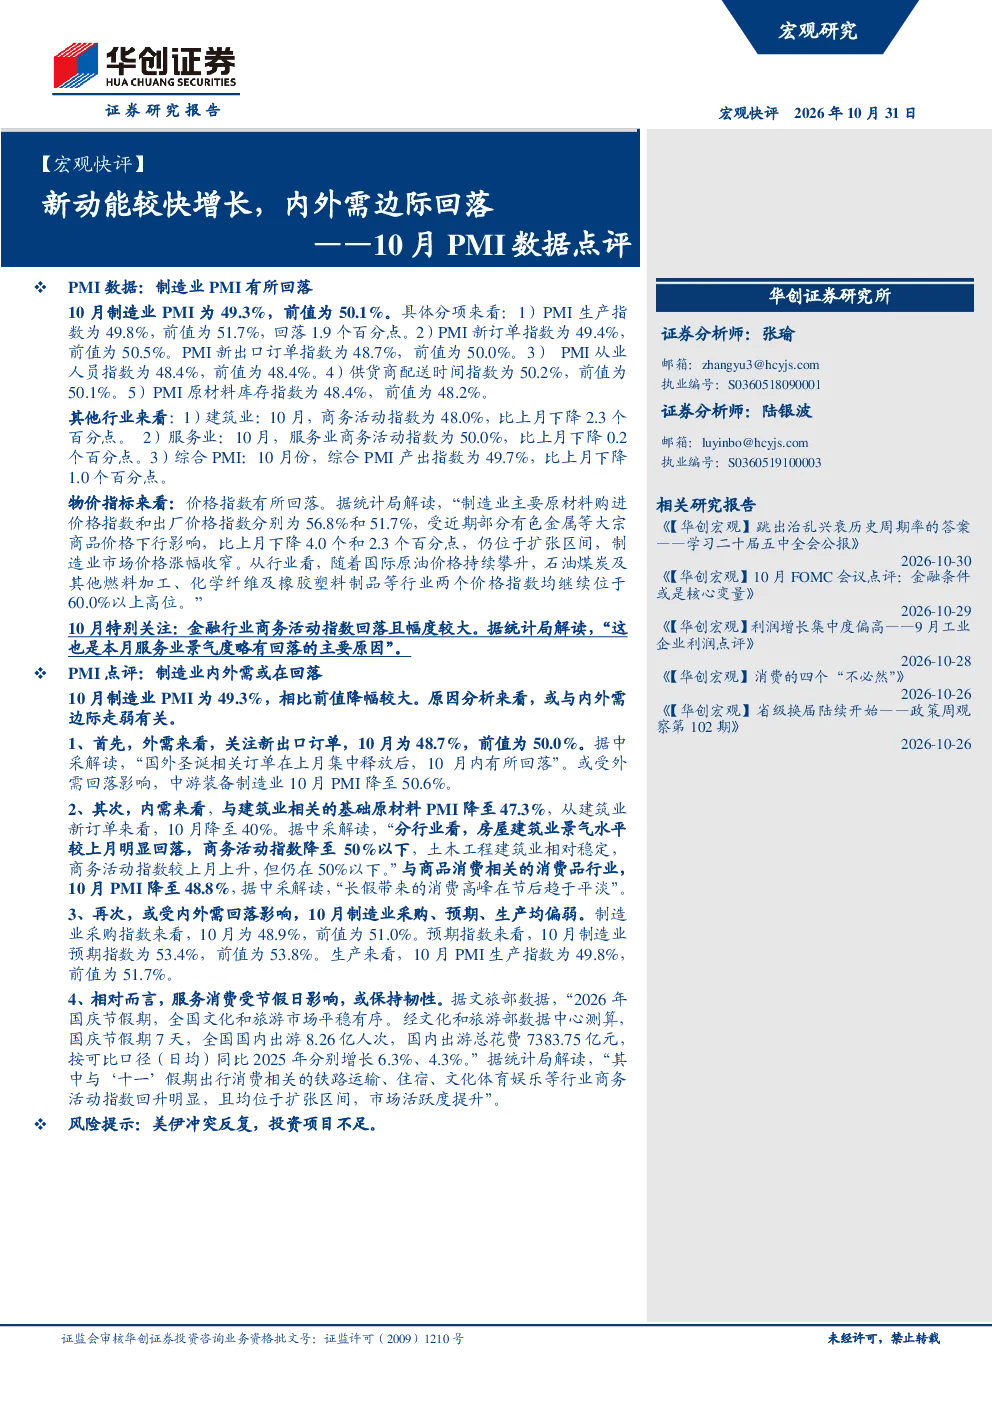
10月制造业PMI为49.3%,较前值50.1%有所回落,主要受内外需边际走弱影响。生产指数、新订单指数、新出口订单指数、从业人员指数均有所回落,价格指数也出现回落,原材料购进价格指数和出厂价格指数分别下降4.0个和2.3个百分点。库存方面,采购意愿回落,原材料库存和产成品库存指数均下降。外贸方面,进出口订单指数均有所回落。建筑业商务活动指数下降至48.0%,服务业商务活动指数下降至50.0%,但部分行业受节假日影响回升明显。综合PMI产出指数为49.7%,较上月下降1.0个百分点。
当前制造业和建筑业的发展趋势如何?
当前制造业活动偏弱,采购、预期、生产均表现不佳,采购指数为48.9%,预期指数为53.4%,生产指数为49.8%。建筑业方面,相关基础原材料PMI降至47.3%,建筑业新订单降至40%,显示行业面临一定压力。但需注意,服务业受节假日影响保持韧性,国庆假期国内出游人次和花费同比分别增长6.3%和4.3%,反映服务消费有一定支撑。
报告重点分析了哪些方面?
报告重点分析了外需和内需的边际变化。外需方面,新出口订单指数下降至48.7%,主要受国外圣诞相关订单释放后回落影响。内需方面,建筑业、消费品行业PMI分别降至47.3%和48.8%,主要受长假后消费高峰回落影响。此外,报告还关注了价格指数、库存指数及服务业的节日效应,综合呈现经济边际走弱但服务消费有韧性的特点。
当前市场整体经济状况如何判断?
当前市场整体经济呈现边际走弱态势,制造业PMI跌破荣枯线,生产、需求、价格均出现回落,显示经济内生动能有待加强。库存指数下降表明企业采购和销售意愿减弱。外贸订单回落反映外部需求减弱。但服务业受节假日因素支撑,保持一定韧性。综合来看,经济下行压力加大,但结构性分化明显,需关注政策托底和消费复苏潜力。
研报提示了哪些主要风险?
研报提示的主要风险包括美伊冲突反复可能加剧地缘政治不确定性,以及投资项目不足可能导致经济内生动能进一步受挫。当前经济下行压力加大,企业投资意愿下降,若缺乏有效政策刺激,可能进一步延缓经济复苏进程。此外,外部需求走弱也增加了出口企业的经营压力,需关注外部环境变化对国内经济的传导影响。