猜你想问
10月PMI数据主要反映了哪些经济变化?
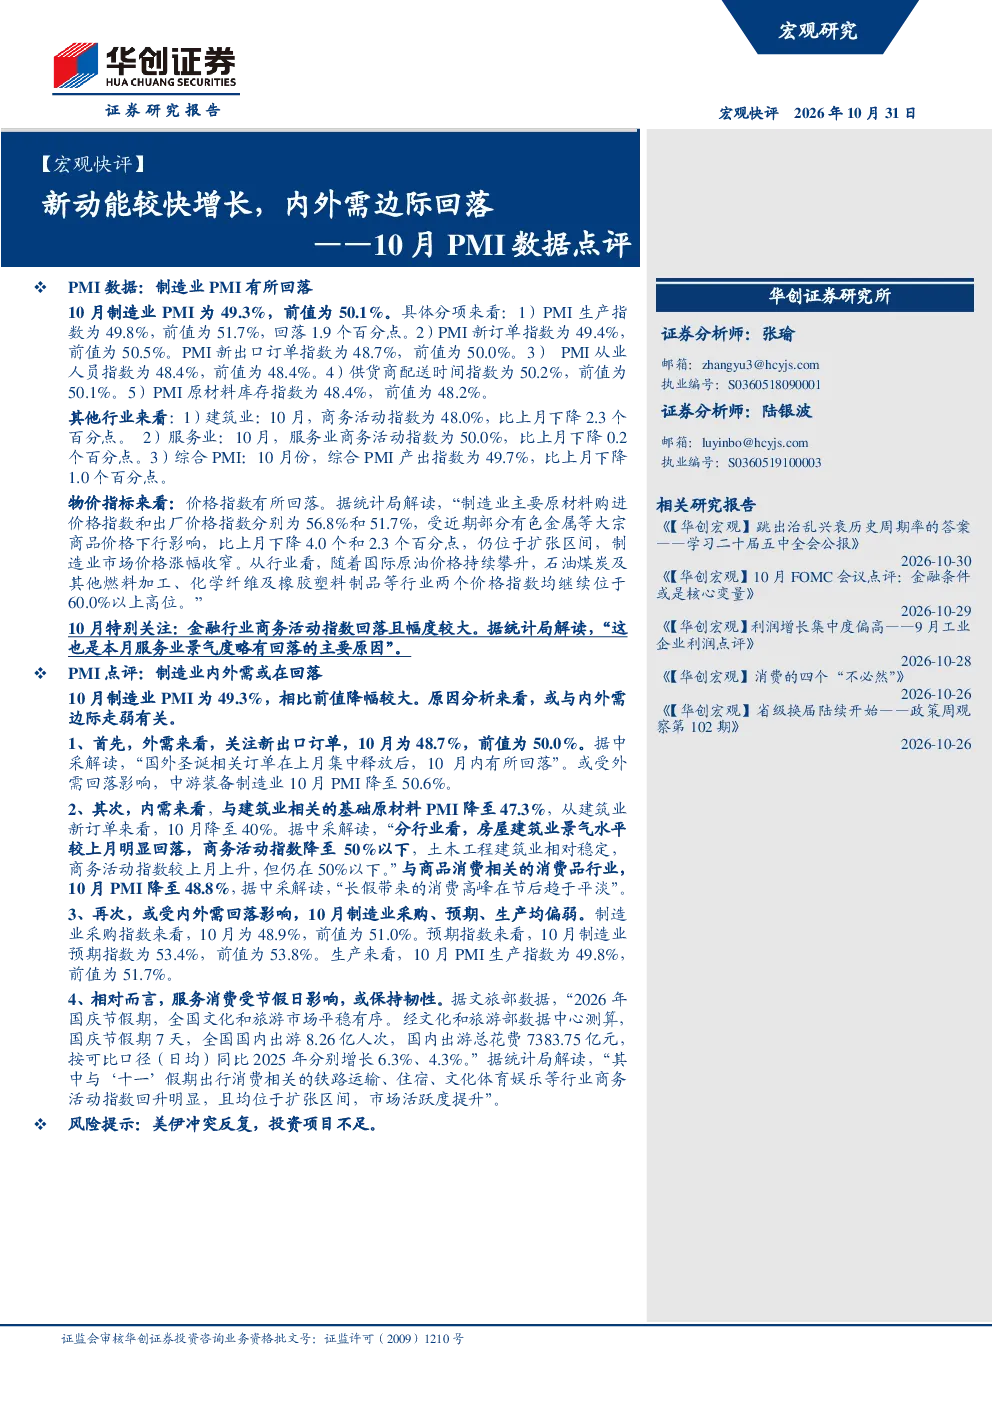
10月制造业PMI为49.3%,较前值50.1%回落,主要受内外需边际走弱影响。外需方面,新出口订单指数为48.7%,前值为50.0%,中采解读为“国外圣诞相关订单上月集中释放后,10月内有所回落”,中游装备制造业PMI降至50.6%。内需方面,建筑业相关的基础原材料PMI降至47.3%,建筑业新订单降至40%,房屋建筑业景气水平明显回落;消费品行业PMI降至48.8%,长假消费高峰后趋于平淡。制造业活动整体偏弱,采购指数为48.9%(前值51.0%),预期指数为53.4%(前值53.8%),生产指数为49.8%(前值51.7%)。服务业保持韧性,服务业商务活动指数为50.0%(前值50.2%),主要受“十一”假期出行消费相关行业带动,但金融行业商务活动指数回落幅度较大。物价指数回落,制造业主要原材料购进价格指数和出厂价格指数分别为56.8%和51.7%,较上月下降,但仍位于扩张区间,价格涨幅收窄。库存与外贸方面,采购意愿回落,产成品库存指数为47.5%,原材料库存指数为48.4%,进口指数为47.0%;进出口订单指数均有所回落,新出口订单指数为48.7%,进口订单指数为47.0%
报告对制造业和服务的分析有何不同?
报告对制造业和服务业的分析显示不同趋势。制造业方面,PMI为49.3%,低于50%的荣枯线,表明制造业活动整体偏弱,主要受外需走弱和内需走弱影响。外需方面,新出口订单指数回落至48.7%,受国外圣诞订单释放后回落影响;内需方面,建筑业和消费品行业PMI均明显下滑。服务业方面,商务活动指数保持在50.0%,显示保持韧性,主要得益于“十一”假期出行消费相关行业的带动,但金融行业商务活动指数回落幅度较大,对整体服务业景气度形成拖累。
哪些行业在10月PMI中表现突出或疲软?
在10月PMI中,表现疲软的行业主要集中在受外需和内需双重影响的制造业领域,特别是建筑业相关的基础原材料PMI降至47.3%,建筑业新订单降至40%,房屋建筑业景气水平明显回落;消费品行业PMI降至48.8%,长假消费高峰后趋于平淡。表现相对突出的行业是服务业中的部分节假日依赖性行业,如铁路运输、住宿、文化体育娱乐等,这些行业商务活动指数回升明显。但需注意,金融行业商务活动指数回落幅度较大,对服务业整体形成拖累。
当前经济市场的主要现状如何?
当前经济市场的主要现状表现为制造业内外需边际回落,企业生产经营活动总体有所放缓。制造业PMI为49.3%,低于荣枯线,显示经济下行压力增大。外需走弱,新出口订单指数回落;内需疲软,建筑业和消费品行业PMI显著下滑。服务业虽保持50.0%的景气度,但金融行业拖累明显。物价指数回落,主要原材料和出厂价格指数均较上月下降,但仍在扩张区间。库存与外贸方面,采购意愿和进出口订单均有所回落。
研报提示了哪些主要风险?
研报提示的主要风险包括美伊冲突反复和投资项目不足。美伊冲突反复可能加剧国际局势不确定性,对出口和市场信心产生影响。投资项目不足则可能抑制内需增长,影响经济长期复苏动力。此外,虽然服务业受节假日影响保持韧性,但金融行业回落幅度较大,可能预示着金融领域存在潜在风险,需持续关注其发展趋势。