猜你想问
招商证券2026年三季报核心内容是什么?
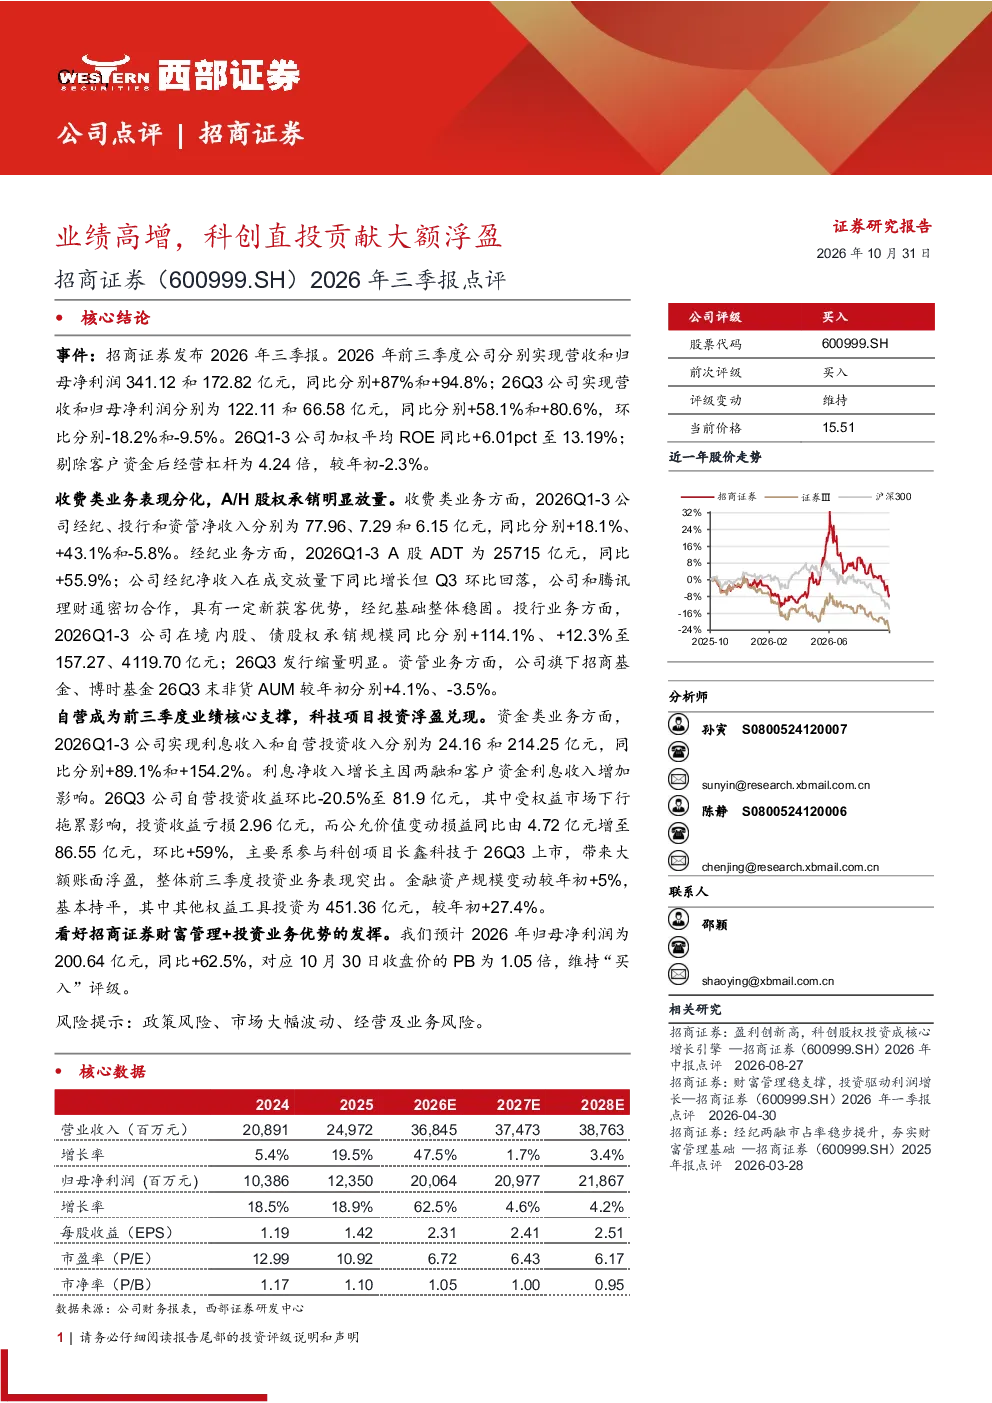
招商证券2026年三季报显示,公司业绩高增,科创直投贡献大额浮盈。前三季度营收341.12亿元,同比增长87%;归母净利润172.82亿元,同比增长94.8%。其中,26Q3营收122.11亿元,同比增长58.1%;归母净利润66.58亿元,同比增长80.6%。加权平均ROE同比提升6.01个百分点至13.19%。自营投资收入同比增长154.2%,成为业绩核心支撑,长鑫科技上市带来大额账面浮盈。
招商证券所在赛道/行业发展趋势如何?
招商证券所在的证券行业,2026年前三季度表现亮眼,整体行业营收和利润普遍增长。投行业务方面,境内股、债券股权承销规模同比分别增长114.1%、12.3%,显示市场对资本市场的需求持续释放。资管业务方面,头部券商的资产管理规模继续扩大,但部分中小券商面临挑战。未来,随着注册制的深入推进和金融科技的应用,行业竞争将更加激烈,头部券商凭借财富管理和投资业务优势有望保持领先地位。
招商证券报告重点分析了哪些方向?
招商证券报告重点分析了公司业绩高增的原因,核心在于自营投资收益的大幅增长。报告详细拆解了自营投资收入同比增长154.2%的贡献来源,特别是科技项目投资的浮盈兑现,如长鑫科技上市带来的账面收益。此外,报告还分析了收费类业务表现分化,A/H股权承销放量,以及经纪、投行、资管等业务的增长情况,全面评估了公司各业务板块的表现和未来潜力。
当前证券市场现状如何?
当前证券市场呈现结构性分化,一方面,随着注册制的实施,市场IPO活动活跃,带动投行业务收入增长。另一方面,市场波动加大,对自营投资业务提出更高要求。头部券商凭借较强的风险管理能力和投资能力,业绩表现更为突出。同时,财富管理转型是行业趋势,招商证券在财富管理业务方面具备一定优势,未来有望受益于居民财富增长和金融需求升级。
招商证券研报提示了哪些风险?
招商证券研报提示了三方面主要风险:一是政策风险,包括监管政策调整可能对券商业务产生的影响;二是市场大幅波动风险,市场波动可能影响自营投资收益和客户交易活跃度;三是经营及业务风险,如利率市场化和金融科技发展带来的竞争压力,以及业务创新和风险控制方面的挑战。这些风险需要投资者关注,并谨慎评估投资决策。