猜你想问
新雷能三季度利润为何承压?
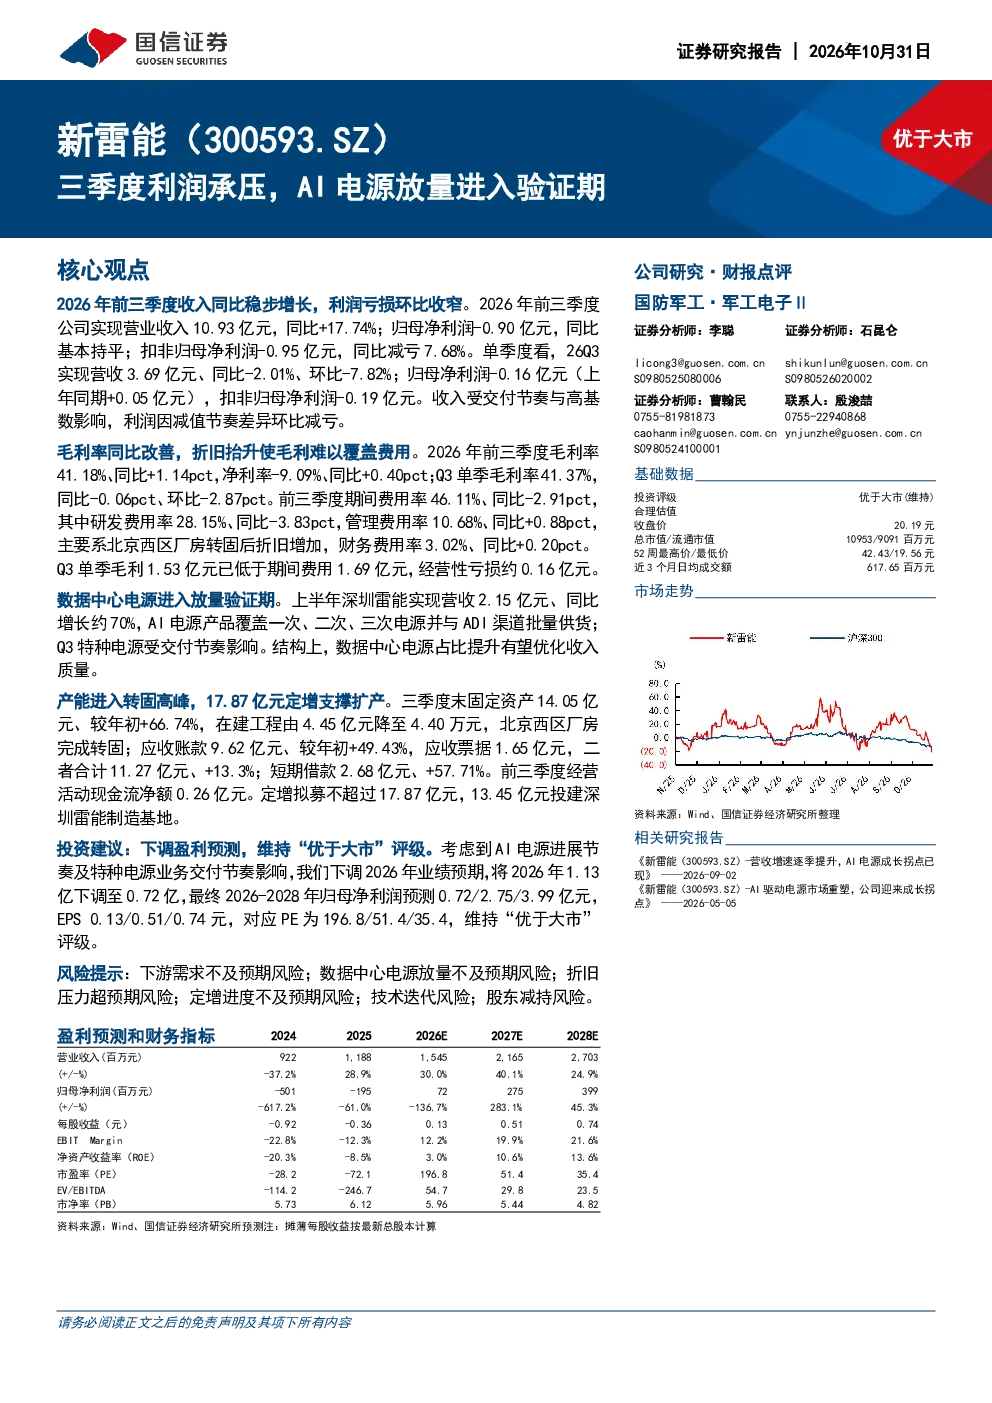
新雷能三季度利润承压主要由于数据中心电源业务进入放量验证期,收入增速放缓,同时单季度毛利低于期间费用导致经营性亏损。公司2026年前三季度收入同比+17.74%至10.93亿元,但26Q3营收同比-2.01%至3.69亿元,环比-7.82%。毛利率41.18%同比+1.14pct,但Q3单季毛利率41.37%同比-0.06pct、环比-2.87pct,Q3毛利1.53亿元低于期间费用1.69亿元,经营性亏损约0.16亿元。
AI电源业务进展如何?
AI电源业务进入放量验证期,产品覆盖一次、二次、三次电源,并与ADI渠道批量供货。公司AI电源进展节奏影响业绩预期,下调2026年业绩预期至0.72亿元,2026-2028年归母净利润预测0.72/2.75/3.99亿元。三季度末固定资产较年初+66.74%,达14.05亿元,北京西区厂房完成转固支撑产能扩张,但应收账款较年初+49.43%至9.62亿元,短期借款+57.71%至2.68亿元。
数据中心电源行业发展趋势?
数据中心电源行业正进入规模化放量阶段,AI算力需求驱动电源产品迭代升级。新雷能AI电源产品覆盖全系列规格,与ADI合作批量供货,但下游需求波动及竞争加剧影响放量节奏。公司定增17.87亿元支持扩产,在建工程较年初-0.05亿元,产能加速释放。行业层面,数据中心电源出货量持续增长,但技术迭代加速,企业需提升产品竞争力。
报告对市场现状有何判断?
报告显示新雷能市场现状呈现增长与压力并存。公司三季度营收环比下降,毛利率环比下滑,但整体收入保持同比增长,扣非归母净利润同比减亏7.68%。期间费用率46.11%同比-2.91pct,研发费用率28.15%同比-3.83pct,管理费用率10.68%同比+0.88pct主要因折旧增加。市场方面,数据中心电源需求旺盛,但企业盈利能力受成本及竞争影响分化。
研报提示哪些风险?
研报提示多项风险:下游需求不及预期将影响订单交付;数据中心电源放量节奏不及预期可能导致产能利用率下降;北京西区厂房转固后折旧压力增加侵蚀利润;定增进度不及预期或影响扩产计划;技术迭代加速需持续投入研发以保持竞争力;股东减持可能影响股权结构。这些风险需关注,但报告未涉及投资建议。