猜你想问
这份研报主要讲了什么内容?
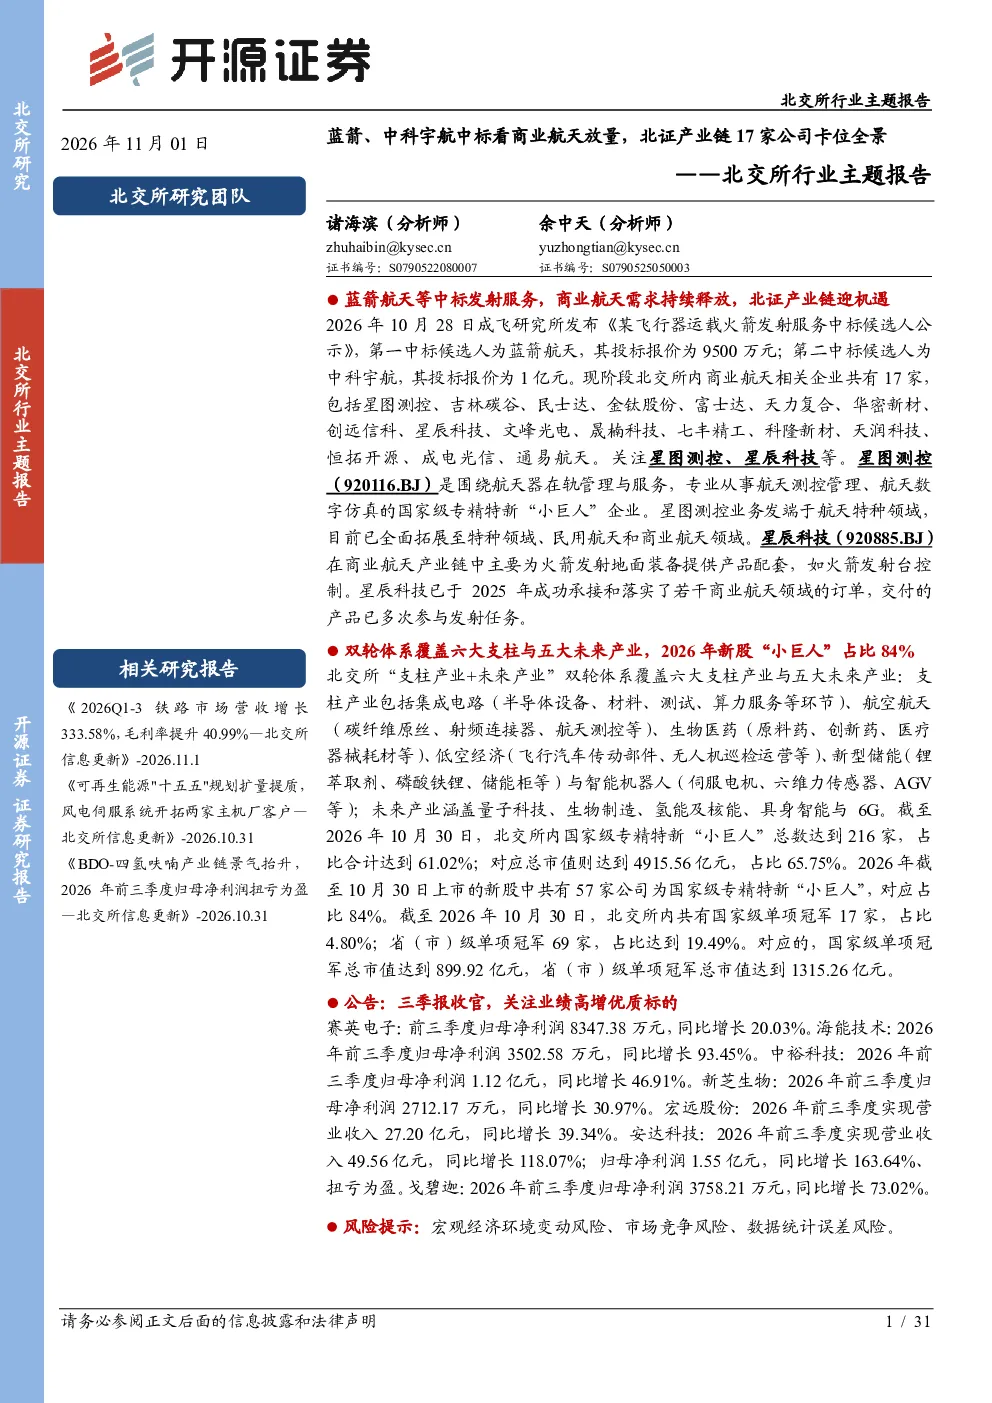
这份研报聚焦于北交所商业航天产业链,重点分析了蓝箭航天和中科宇航中标发射服务所反映的商业航天需求增长。报告指出中国商业航天市场规模预计2024年达2.3万亿元,年均复合增长率22.5%,全球火箭发射服务市场2026-2035年复合年增长率达12.71%。同时,北交所商业航天相关企业达17家,建议关注星图测控、星辰科技等企业。此外,报告还涵盖了六大支柱产业普跌、国家级专精特新“小巨人”企业占比及三季报业绩高增等分析。
商业航天赛道未来发展趋势如何?
商业航天赛道呈现持续增长态势。中国商业航天市场规模预计2024年达2.3万亿元,年均复合增长率22.5%。全球火箭发射服务市场2026-2035年复合年增长率达12.71%。北交所商业航天产业链企业达17家,涵盖发射服务、测控等领域。但需注意,该赛道竞争激烈,技术迭代迅速,企业需持续创新以保持竞争优势。
研报重点分析了哪些方向?
研报重点分析了北交所商业航天产业链布局,特别是蓝箭航天和中科宇航中标事件所揭示的市场需求。此外,报告还探讨了国家级专精特新“小巨人”企业的占比及分布,以及三季报业绩高增企业的表现。报告强调北交所商业航天企业数量已达17家,建议投资者关注星图测控、星辰科技等细分领域龙头。
当前商业航天市场现状如何?
当前商业航天市场呈现供需两旺态势。蓝箭航天和中科宇航中标发射服务,反映出商业航天需求持续释放。中国商业航天市场规模快速增长,预计2024年达2.3万亿元,年均复合增长率22.5%。全球火箭发射服务市场也保持较高增速。北交所商业航天产业链企业达17家,涵盖产业链多个环节,但整体市场仍处于发展初期,竞争格局尚未完全稳定。
研报提示了哪些风险?
研报提示了宏观经济环境变动风险、市场竞争风险及数据统计误差风险。商业航天行业受宏观经济影响较大,市场竞争激烈,技术更新迭代快,企业需持续投入研发以保持竞争力。此外,市场数据统计可能存在误差,投资者需结合多方信息综合判断。商业航天产业链涉及多个环节,各环节发展速度不一,需关注产业链协同风险。