猜你想问
这份研报主要分析了什么内容?
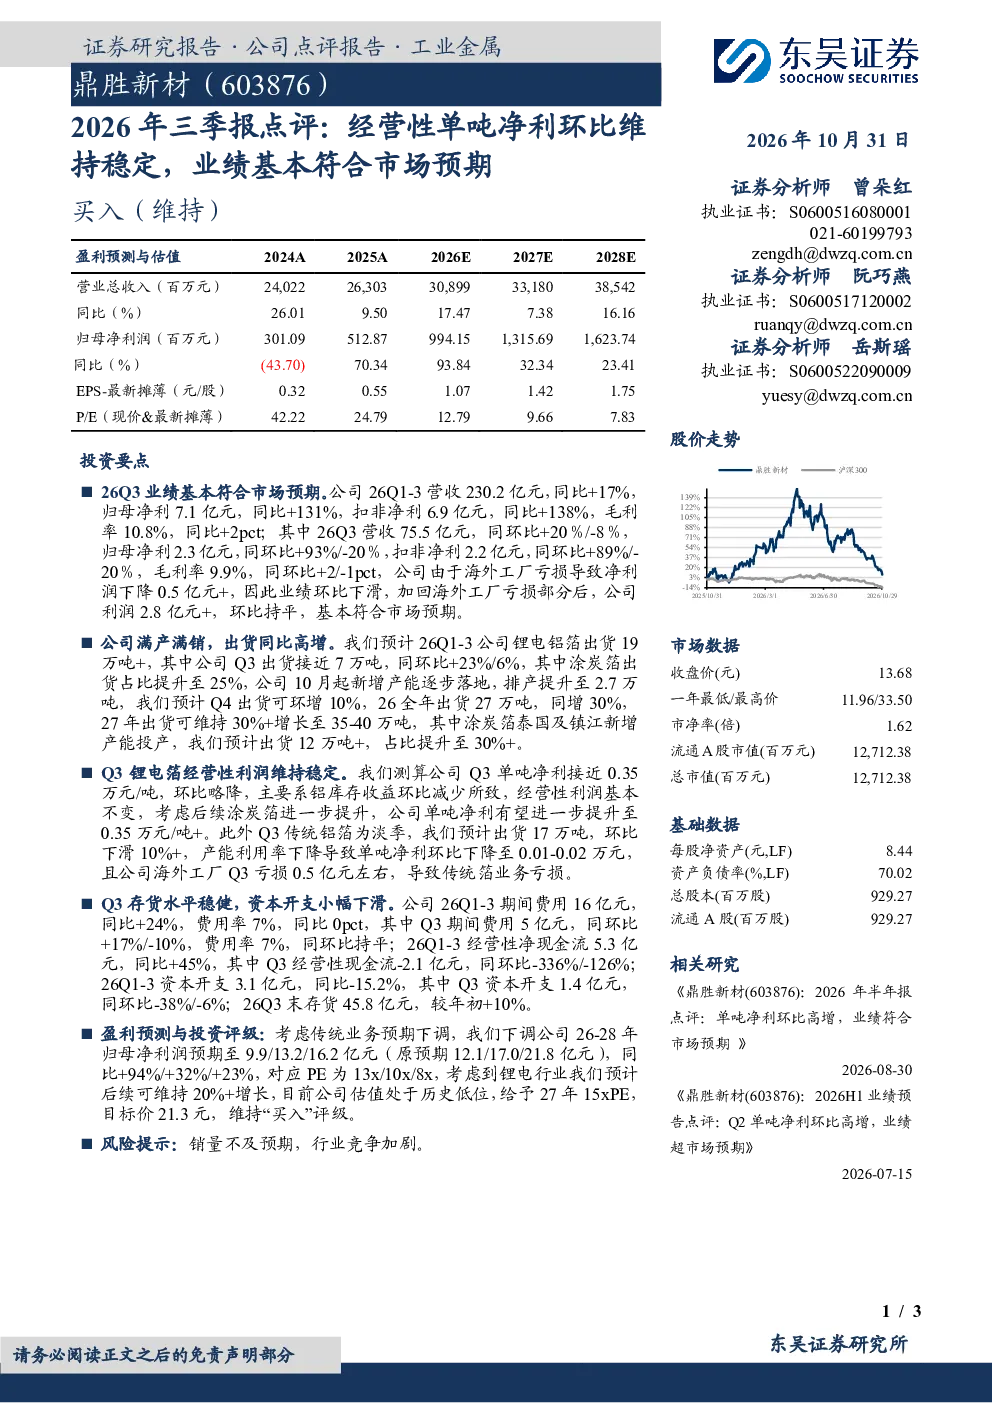
这份研报主要点评了鼎胜新材2026年前三季度的经营表现。报告显示,公司营收和归母净利同比大幅增长,毛利率有所提升。Q3营收和出货量同环比均有所增长,但净利润有所下降,主要受海外工厂亏损影响。加回亏损后,Q3利润环比持平,符合市场预期。报告还分析了公司出货情况、单吨净利变化、财务状况以及未来盈利预测和投资评级。
有色金属行业未来发展趋势如何?
研报指出,锂电铝箔出货量持续增长,涂炭箔占比提升,行业景气度较高。预计2026年全年出货量将同比增长30%,2027年出货量预计将再增长30%以上。行业竞争加剧,但整体发展趋势向好,特别是锂电领域需求旺盛,为铝箔行业带来增长动力。
报告中重点分析了哪些方面?
报告重点分析了鼎胜新材的业绩表现、出货情况、利润分析、财务状况和盈利预测。在业绩方面,公司营收和利润同比显著增长,但Q3净利润受海外工厂亏损影响有所下降。出货方面,锂电铝箔出货量增长强劲,涂炭箔占比提升。利润方面,单吨净利环比略降,但经营性利润稳定。财务状况显示公司现金流良好,资本开支有所下降。
当前市场对有色金属行业的现状如何判断?
从研报来看,有色金属行业特别是铝箔领域,市场需求旺盛,锂电铝箔出货量持续增长,行业整体处于扩张阶段。涂炭箔等新产品占比提升,技术升级和产能扩张推动行业增长。但同时,行业竞争也在加剧,部分企业面临成本和利润压力。整体而言,行业前景乐观,但需关注市场竞争和成本控制。
研报中提到了哪些风险提示?
研报提示的主要风险包括销量不及预期和行业竞争加剧。销量方面,虽然公司业绩表现良好,但行业增长存在不确定性,可能影响公司未来的出货量和盈利能力。竞争方面,随着行业扩张,新进入者增多,市场竞争可能加剧,可能导致价格压力和利润下滑。此外,海外工厂的运营风险也是需要关注的因素。
你可能感兴趣
2021三季报点评:业绩符合预期,单吨净利环比持续提升
建筑建材西部证券2021-10-28
2026年三季报点评:单吨净利拐点明确,业绩符合市场预期
建筑建材东吴证券2026-10-21
26H1业绩预告点评:单吨净利环比提升,业绩符合市场预期
东吴证券2026-07-12
信德新材2026年半年报点评:单吨净利环比提升,业绩符合市场预期
东吴证券2026-08-25
2026年半年报点评:Q2单吨净利环比明显提升,业绩符合市场预期
建筑建材东吴证券2026-07-24
2022年半年报点评:业绩符合预期,单吨净利环比提升显著
民生证券2022-08-30
日月股份(603218)2025年三季报点评:Q3出货环比小幅下滑,单吨净利维持高位
东吴证券2025-10-30
2026年三季报点评:Q3涨价落地单吨净利显著改善,业绩超市场预期
交通运输东吴证券2026-10-27
2026H1业绩快报点评:Q2单吨净利环比增长,业绩超市场预期
电子设备东吴证券2026-07-15
2026年半年报点评:单吨净利环比高增,业绩符合市场预期
有色金属东吴证券2026-08-30