猜你想问
招商轮船Q3油运业务表现如何?
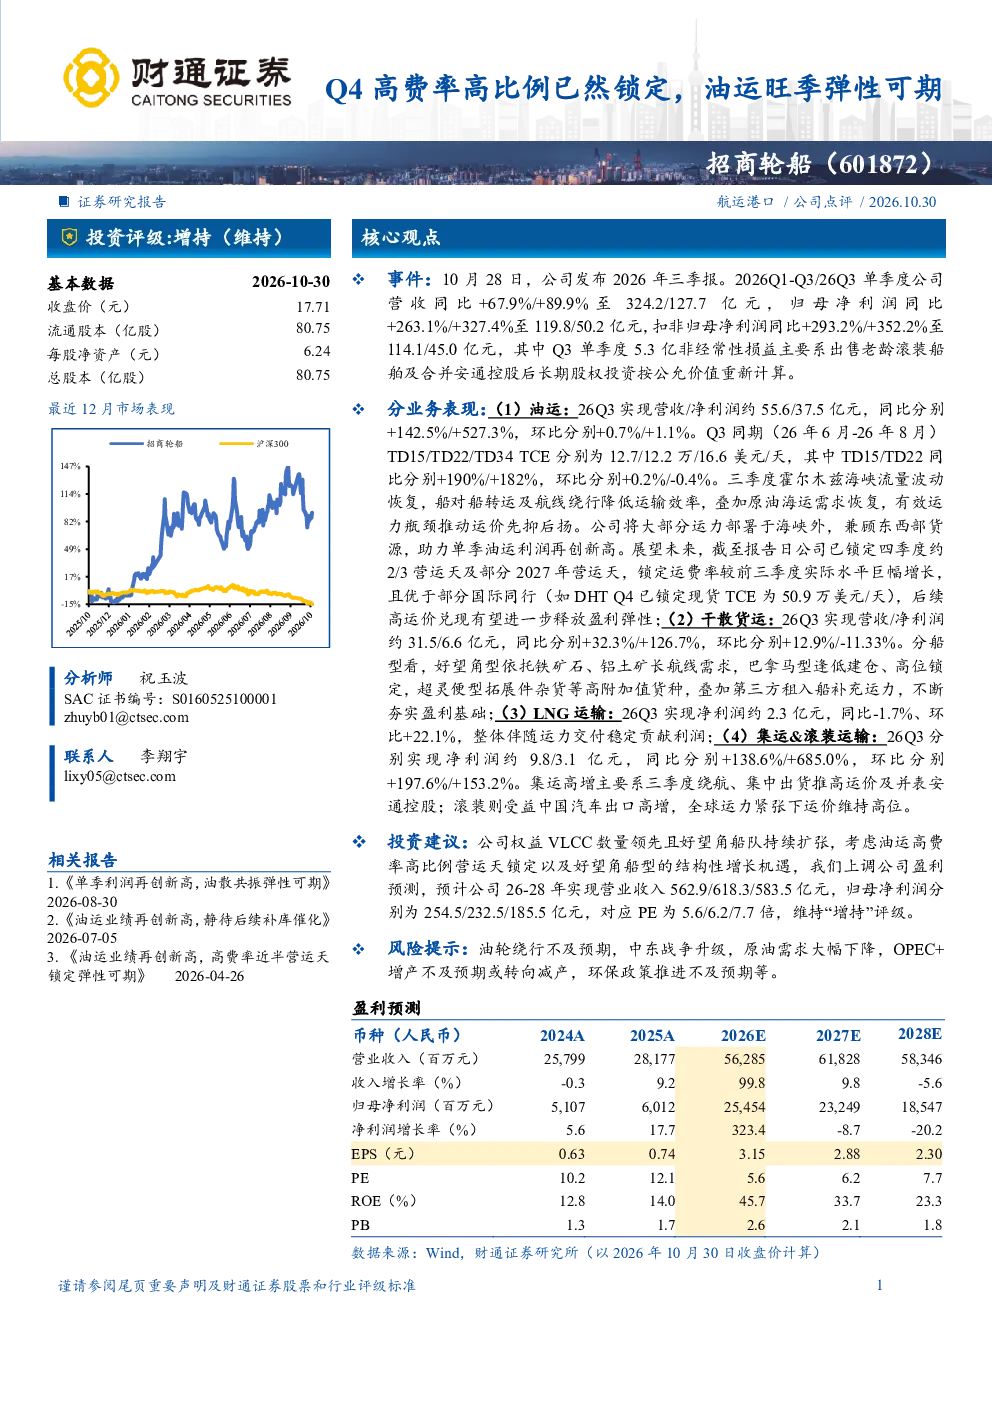
招商轮船2026年三季报显示,油运业务表现突出,Q3营收约55.6亿元,同比增长142.5%;净利润约37.5亿元,同比增长527.3%。主要得益于霍尔木兹海峡运力瓶颈导致的高运价。TD15、TD22、TD34TCE分别为12.7万、12.2万、16.6美元/天,显示油运业务盈利能力强劲。公司权益VLCC数量领先,好望角船队持续扩张,为油运业务提供有力支撑。
招商轮船干散货运和LNG运输情况怎样?
招商轮船干散货运业务稳健增长,Q3营收约31.5亿元,同比增长32.3%;净利润约6.6亿元,同比增长126.7%。LNG运输稳定贡献利润,Q3净利润约2.3亿元,虽然同比略有下降1.7%,但仍是公司重要利润来源。集运和滚装运输利润大幅提升,Q3净利润分别约9.8亿元和3.1亿元,同比分别增长138.6%和685.0%,显示多元化业务布局成效显著。
招商轮船未来几年盈利预测如何?
招商轮船上调盈利预测,预计2026-2028年营业收入分别为562.9亿元、618.3亿元、583.5亿元;归母净利润分别为254.5亿元、232.5亿元、185.5亿元。对应PE为5.6倍、6.2倍、7.7倍,维持“增持”评级。公司权益VLCC数量领先,好望角船队持续扩张,为未来业绩增长提供保障。油运业务弹性可期,干散货运稳健增长,集运和滚装运输利润大幅提升,共同支撑未来盈利表现。
当前油运市场现状如何?
当前油运市场呈现高运价特征,主要受霍尔木兹海峡运力瓶颈影响。招商轮船油运业务受益显著,Q3营收/净利润同比增长142.5%/527.3%。TD15、TD22、TD34TCE分别为12.7万、12.2万、16.6美元/天,显示市场景气度高。公司权益VLCC数量领先,好望角船队持续扩张,为抓住市场机遇提供有力支撑。未来油运旺季弹性可期,但需关注运力供给变化。
招商轮船面临哪些风险?
招商轮船面临的主要风险包括:油轮绕行不及预期,可能影响油运业务收入;中东战争升级可能导致运力供给变化;原油需求大幅下降将冲击油运市场;OPEC+增产不及预期或转向减产,可能影响国际油价;环保政策推进不及预期,可能增加运营成本。此外,集运和滚装运输业务受市场波动影响较大,需关注行业周期性风险。