猜你想问
若羽臣研报主要分析了哪些内容?
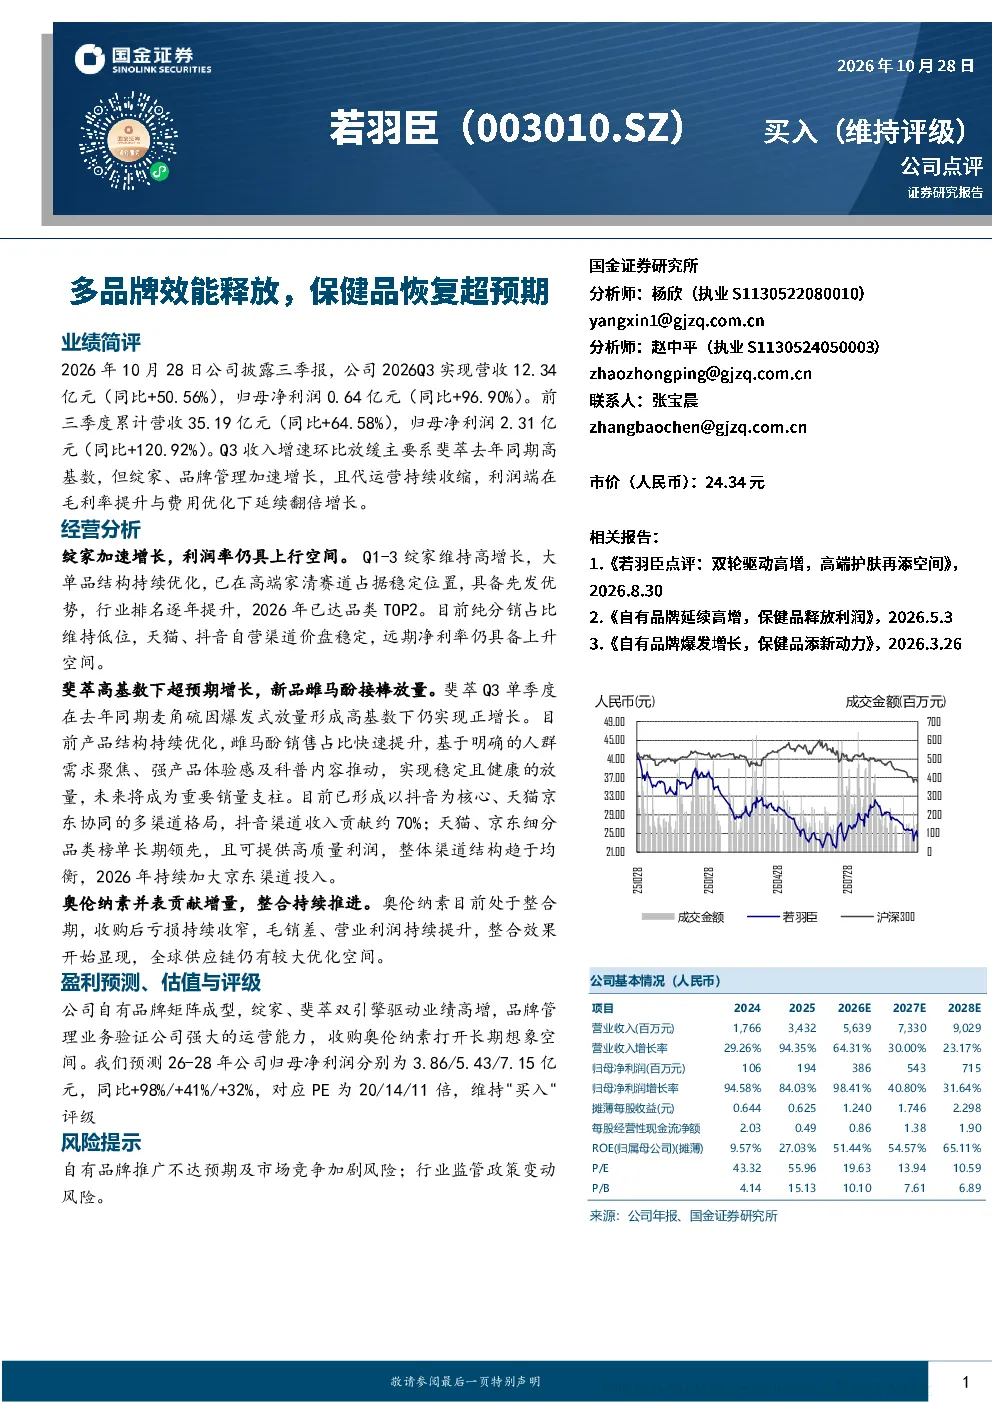
若羽臣研报主要分析了公司多品牌战略下的业绩表现,重点介绍了绽家、斐萃和奥伦纳素的业务发展情况。报告显示,2026年第三季度公司营收同比增长50.56%,归母净利润同比增长96.90%,展现出强劲的增长势头。绽家业务在高端家清赛道保持领先地位,斐萃业务实现稳定增长,奥伦纳素并表后亏损收窄,整合效果逐步显现。报告还预测了未来三年的盈利增长情况,并维持买入评级。
高端家清赛道的发展趋势如何?
高端家清赛道正呈现稳步增长态势,市场竞争格局逐渐稳定。绽家作为行业TOP2品牌,通过优化大单品结构和渠道布局,持续提升市场份额和盈利能力。纯分销占比低,天猫、抖音自营渠道价盘稳定,为未来净利率提升奠定基础。行业整体向品牌化、高端化方向发展,消费者对高品质、智能化家清产品的需求不断增长,为头部企业提供了广阔的发展空间。
若羽臣报告重点分析了哪些业务方向?
若羽臣报告重点分析了公司三大业务板块的发展情况。绽家业务作为核心增长引擎,报告详细分析了其高端家清市场的领先地位和未来提升空间。斐萃业务在产品结构优化和渠道多元化方面取得进展,抖音渠道贡献显著。奥伦纳素并表后,亏损持续收窄,毛销差和营业利润提升,显示整合效果逐步显现。报告强调了多品牌战略的协同效应和长期发展潜力。
当前市场对若羽臣的判断是怎样的?
当前市场对若羽臣的判断整体积极,认可公司多品牌战略的有效性和业绩增长潜力。报告显示公司营收和利润均实现高速增长,绽家和斐萃业务表现亮眼,奥伦纳素整合成效逐步显现。市场关注公司高端家清市场的领先地位和未来盈利能力的提升空间。同时,也注意到部分业务受去年同期基数影响,增速有所放缓,但整体发展态势向好。
若羽臣研报提示了哪些风险?
若羽臣研报提示的主要风险包括自有品牌推广不及预期和市场竞争加剧。自有品牌的市场接受度和推广效果存在不确定性,若羽臣需持续提升品牌影响力和产品竞争力。同时,高端家清赛道竞争激烈,新进入者不断涌现,可能导致市场份额和盈利能力受到挑战。此外,行业监管政策的变化也可能对公司业务产生一定影响。