猜你想问
这份研报的核心内容是什么?
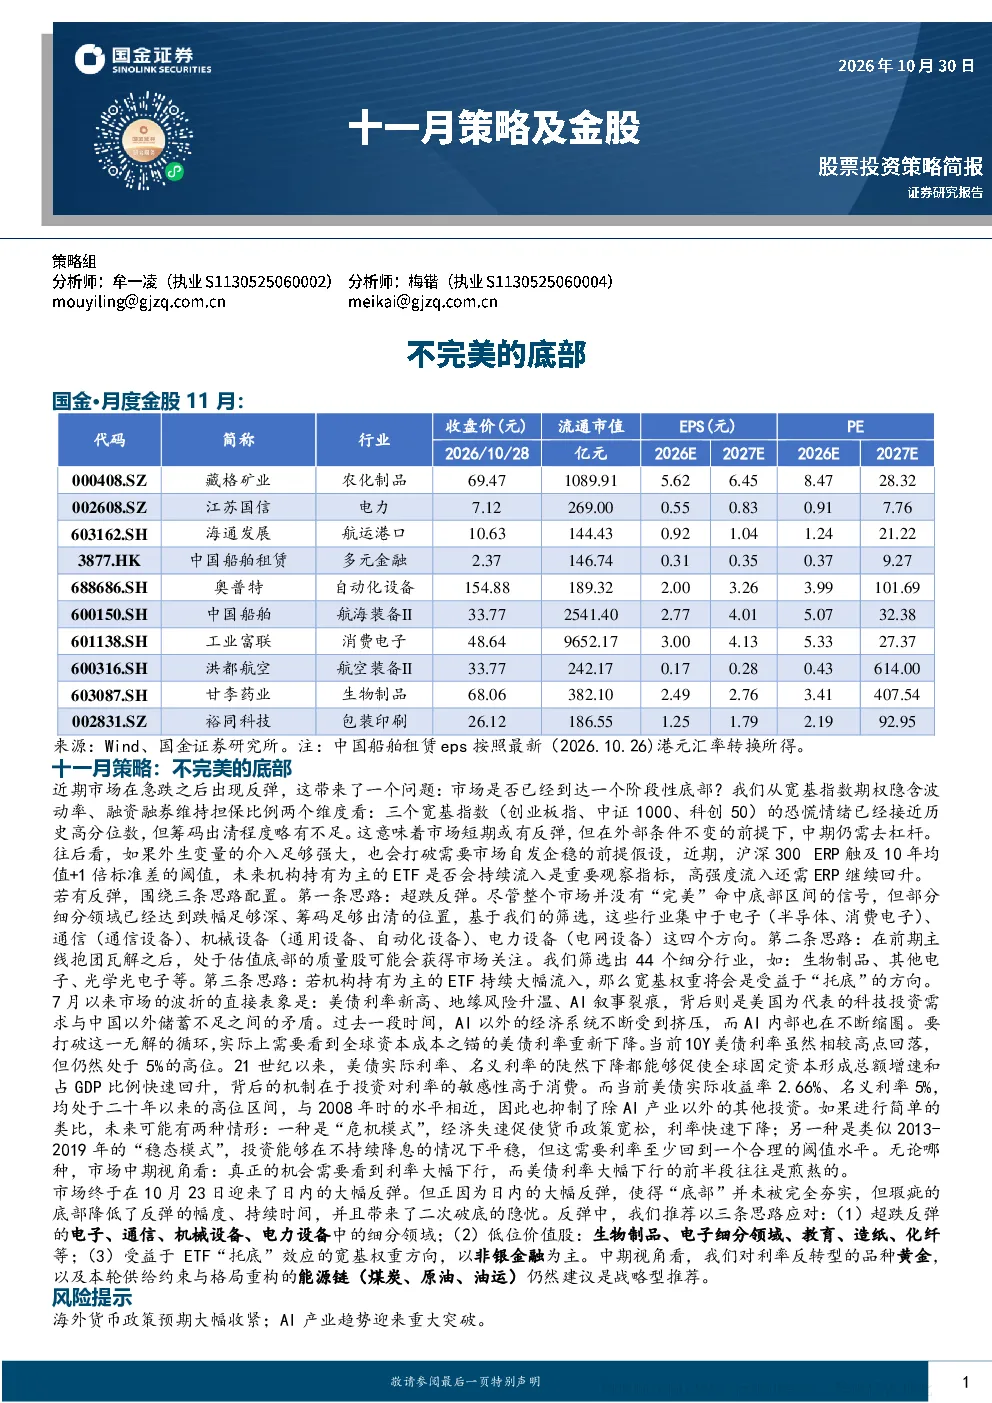
这份研报分析了近期市场急跌后的反弹情况,指出并未形成完美底部,仍存在二次破底风险。报告通过宽基指数期权隐含波动率和融资融券维持担保比例等指标,评估了创业板指、中证1000、科创50的恐慌情绪,并指出筹码出清程度不足限制了反弹幅度和持续时间。报告认为市场中期仍需去杠杆,除非机构ETF流入等外生变量提供强力支撑。此外,报告还关注了沪深300 ERP触及历史阈值的情况,以及机构ETF流入的重要性。
报告中提到的超跌反弹赛道有哪些?
报告建议的超跌反弹赛道包括电子(半导体、消费电子)、通信(通信设备)、机械设备(通用设备、自动化设备)、电力设备(电网设备)等细分领域。这些领域在近期市场急跌后表现出较强的超跌反弹潜力。报告特别关注了这些赛道的筹码出清程度和反弹空间,认为它们是当前市场环境下值得关注的投资方向。
报告重点分析了哪些市场方向?
报告重点分析了市场反弹的思路和配置建议,提出了三条配置思路:超跌反弹、估值底部质量股和ETF托底效应。其中,超跌反弹主要关注电子、通信、机械设备、电力设备等细分领域;估值底部质量股则涵盖了生物制品、其他电子、光学光电子等44个细分行业;ETF托底效应则建议关注宽基权重方向,以非银金融为主。此外,报告还分析了市场中期机会与关键变量,认为美债利率大幅下行是市场中期机会的关键。
当前市场处于什么状态?
报告指出,近期市场出现急跌后的反弹,但并未形成完美底部,仍存在二次破底风险。从宽基指数期权隐含波动率和融资融券维持担保比例来看,创业板指、中证1000、科创50的恐慌情绪接近历史高分位数,但筹码出清程度不足,导致反弹幅度和持续时间受限。市场中期仍需去杠杆,除非外生变量(如机构ETF流入)提供强力支撑。
这份研报有哪些风险提示?
报告提示了几个主要风险:首先,海外货币政策预期大幅收紧可能导致市场波动加剧;其次,AI产业趋势迎来重大突破可能改变市场预期。此外,报告还提醒投资者关注市场中期仍需去杠杆的风险,以及美债利率大幅下行前市场可能经历的煎熬。这些风险因素需要投资者在配置资产时予以充分考虑。