猜你想问
这份报告的核心内容是什么?
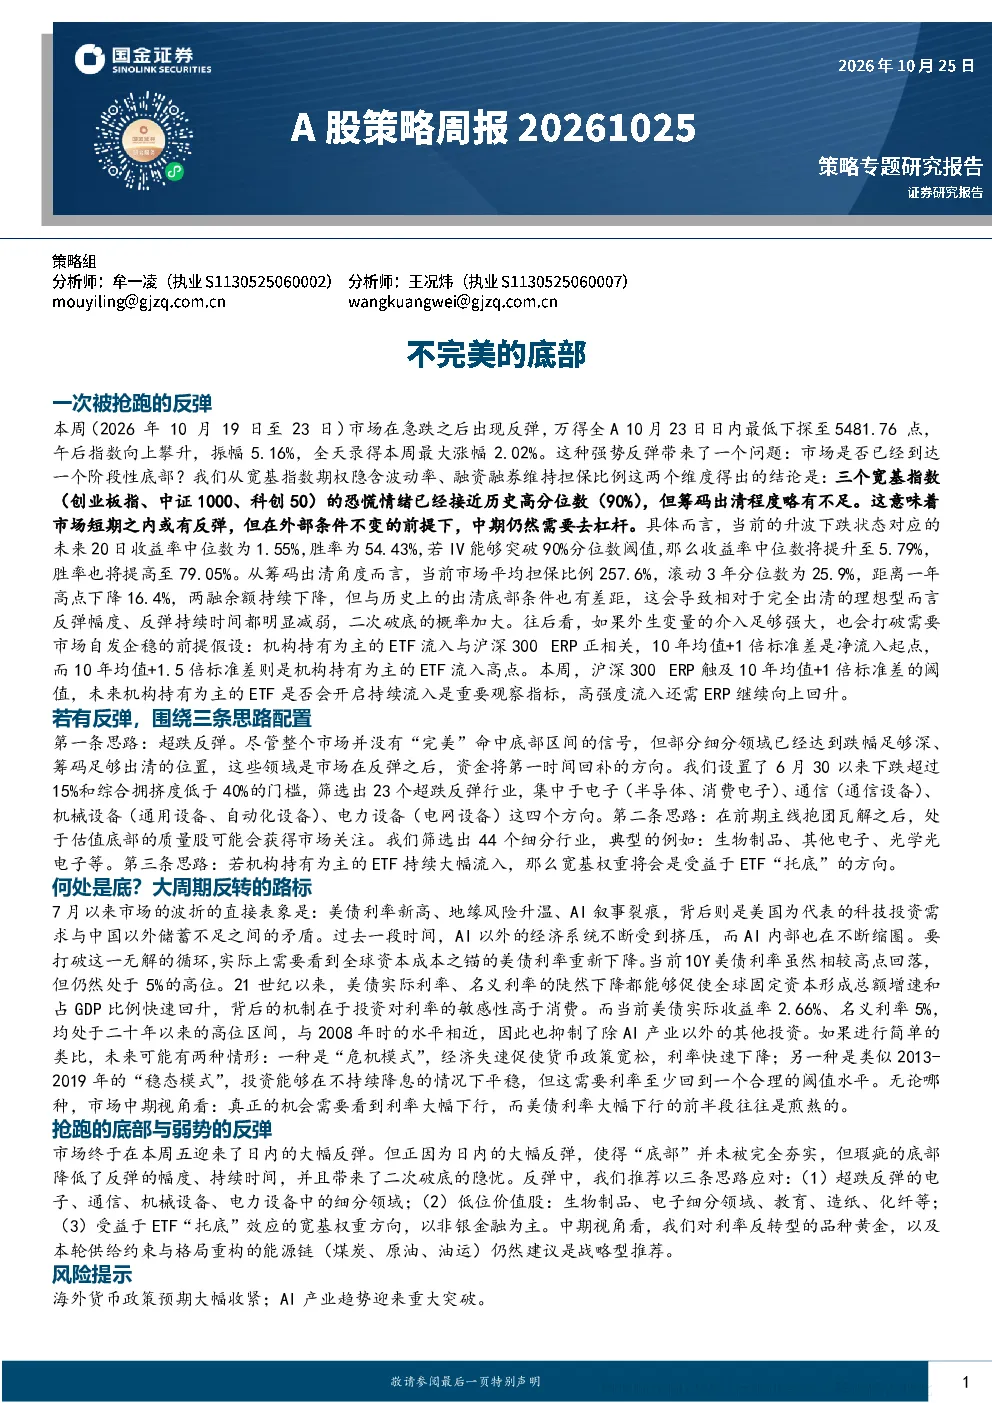
本报告分析A股市场状态,指出当前虽出现急跌后反弹,但并非完美底部。宽基指数期权隐含波动率(IV)接近90%的历史高分位数显示恐慌情绪,但筹码出清不足。融资融券维持担保比例距离历史深底有差距,短期或有反弹,但中期仍需去杠杆。报告提出超跌反弹、估值底部质量股、ETF托底等配置思路,并展望大周期反转需等待利率大幅下行。中期推荐黄金和能源链相关品种。
报告对哪些赛道或行业有发展趋势分析?
报告建议关注超跌反弹赛道,如电子、通信、机械设备、电力设备等跌幅超过15%、综合拥挤度低于40%的行业。同时推荐估值底部质量股,如生物制品、其他电子、教育等PE(TTM)近三年分位数低于50%且盈利改善的行业。ETF托底方向包括电子、银行、非银金融、通信、电力设备等宽基权重行业。
报告重点分析了哪些方向?
报告重点分析了市场底部判断,通过IV分位数(创业板指、中证1000、科创50接近90%阈值)、融资融券维持担保比例(当前市场平均257.6%,滚动3年分位数25.9%)和ETF流入指标(沪深300 ERP触及10年均值+1倍标准差)等维度进行判断。同时提出反弹配置思路和中期推荐品种,如黄金和能源链(煤炭、原油、油运)。
报告对当前市场现状有何判断?
报告认为当前市场虽出现急跌后反弹,但并未形成完美底部。IV分位数显示恐慌情绪较高,但筹码出清程度不足;融资融券维持担保比例距离历史深底仍有差距,表明市场短期或有反弹,但中期仍需去杠杆。美债利率仍处高位(10Y美债利率5%),抑制除AI外的其他投资。
报告有哪些风险提示?
报告提示需关注海外货币政策预期大幅收紧的风险,以及AI产业趋势迎来重大突破可能带来的市场变化。此外,短期内市场仍将承受煎熬,真正机会需等待利率大幅下行。报告强调不提供具体买卖时机建议。
你可能感兴趣
A股策略周报:不完美的底部
国金证券2026-10-25
不完美的 ETF:产品陷阱与风险提示
信息技术清华大学2025-11-28
不完美的国漫强心剂《风语咒》复盘报告
文化传媒艺恩2018-10-22
策略周聚焦:没有完美的库存底部
华创证券2023-07-09
家电行业周报,2020年第20期:4月数据体现基本面底部向上,格力发力线上美的巩固优势
家用电器华西证券2020-05-24
国金证券2013年7月基金配置策略:A股基金精选主动型,海外市场配置指数型
金融国金证券2013-07-16
国金证券2013年中期A股投资策略:策略的“新”“小”时代
金融国金证券2013-06-25
投资策略周报:扰动有限,A股盈利改善支撑底部区间
华西证券2023-03-13
A股策略周报 : 政策底部巩固
国泰君安证券2024-10-27
策略周报:资金外流扰动市场,看好A股逐渐走出底部
万和证券2023-09-15