猜你想问
五洲新春2026年三季报主要财务数据表现如何?
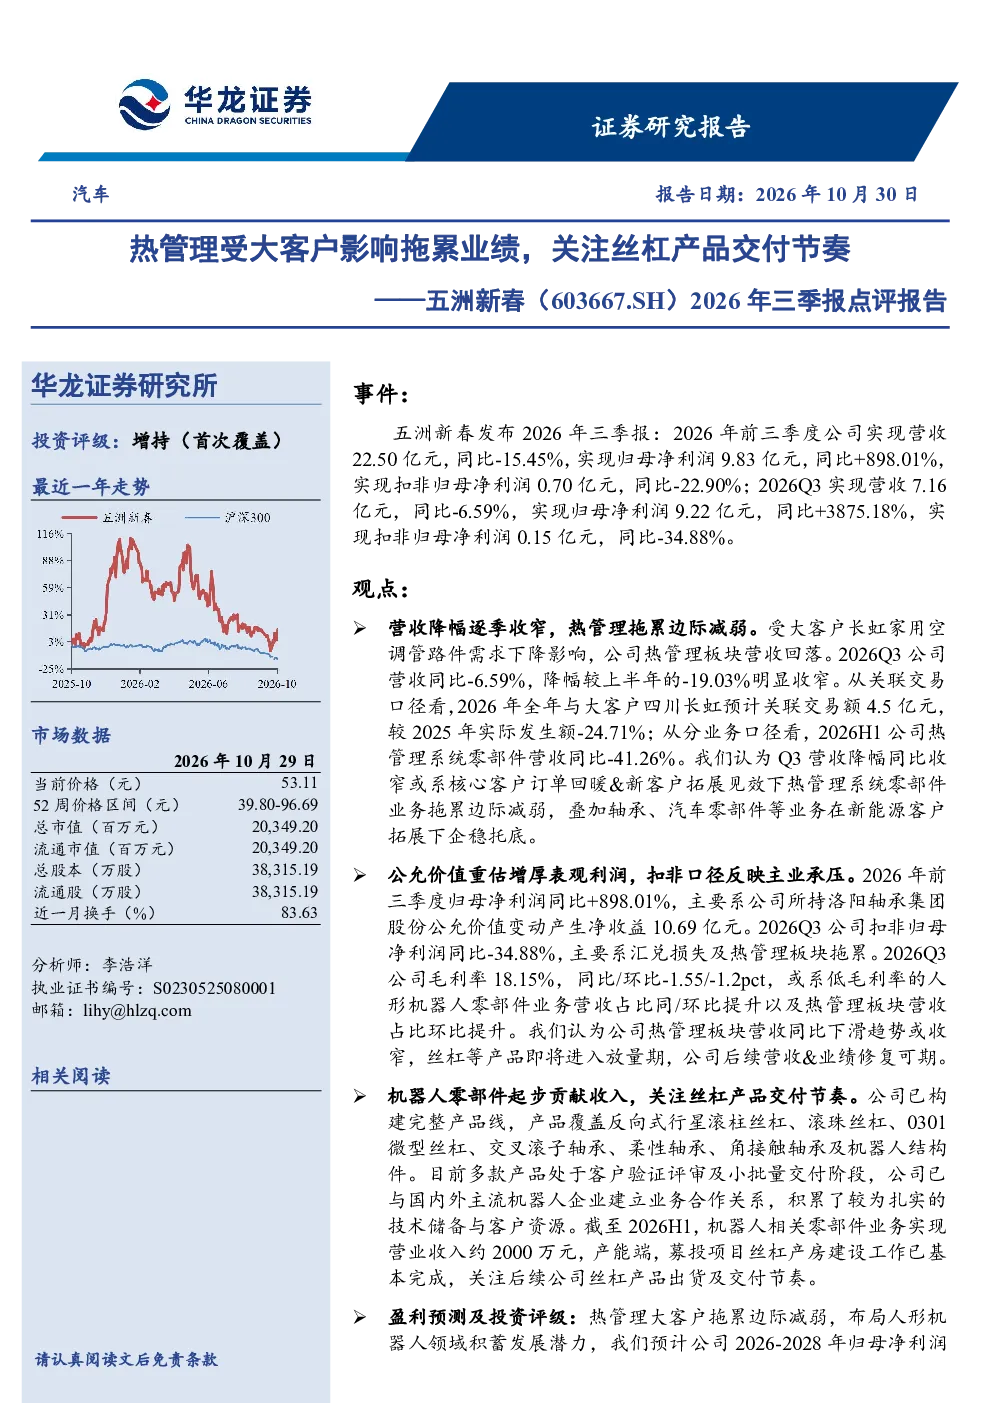
五洲新春2026年三季报显示,公司实现营收22.50亿元,同比-15.45%;归母净利润9.83亿元,同比+898.01%(主要受洛阳轴承集团股份公允价值变动影响),扣非归母净利润0.70亿元,同比-22.90%。Q3营收7.16亿元,同比-6.59%;归母净利润9.22亿元,同比+3875.18%;扣非归母净利润0.15亿元,同比-34.88%。营收降幅收窄,或因核心客户订单回暖、新客户拓展及轴承、汽车零部件业务企稳。
五洲新春热管理板块的具体影响体现在哪些方面?
热管理板块受大客户长虹空调管路件需求下降影响,营收有所回落。但Q3营收同比降幅从上半年的-19.03%收窄至-6.59%,显示核心客户订单回暖、新客户拓展见效及轴承、汽车零部件业务企稳。公允价值重估是净利润高增主因,扣非口径反映主业承压,Q3扣非归母净利润同比-34.88%,主因汇兑损失及热管理板块拖累。公司正拓展机器人零部件业务,已构建完整产品线,多款产品进入客户验证及小批量交付阶段,H1机器人业务收入约2000万元,募投项目丝杠产房基本完成,需关注丝杠产品交付节奏。
五洲新春所在的机器人赛道发展趋势如何?
五洲新春积极布局机器人赛道,已构建完整机器人零部件产品线,多款产品进入客户验证及小批量交付阶段,与主流机器人企业合作。公司募投项目丝杠产房基本完成,关注丝杠产品交付节奏。行业方面,机器人产业持续快速发展,应用场景不断拓展,市场需求旺盛,为五洲新春等企业带来发展机遇。公司机器人业务H1收入约2000万元,未来增长潜力较大。
五洲新春当前的市场表现和竞争格局如何?
五洲新春在热管理、轴承等领域有一定市场基础,但受大客户需求波动影响较大。公司积极拓展新客户和业务领域,如机器人零部件,已与主流机器人企业合作,并实现小批量交付。当前市场环境下,公司需平衡主营业务与新兴业务发展,提升抗风险能力。热管理板块营收占比提升但拖累利润,需关注核心客户订单稳定性。公司募投项目丝杠产房基本完成,丝杠产品交付节奏值得关注。
五洲新春研报提示的主要风险有哪些?
五洲新春研报提示的主要风险包括:宏观经济不及预期可能影响下游客户需求;产品定点不及预期可能导致订单落地不及预期;人形机器人商业化落地存在不确定性,可能影响相关业务收入;上游原材料价格波动可能增加生产成本;地缘政治风险可能对供应链和业务拓展带来影响。公司需密切关注这些风险,并采取相应措施应对。