猜你想问
这份研报主要分析了什么内容?
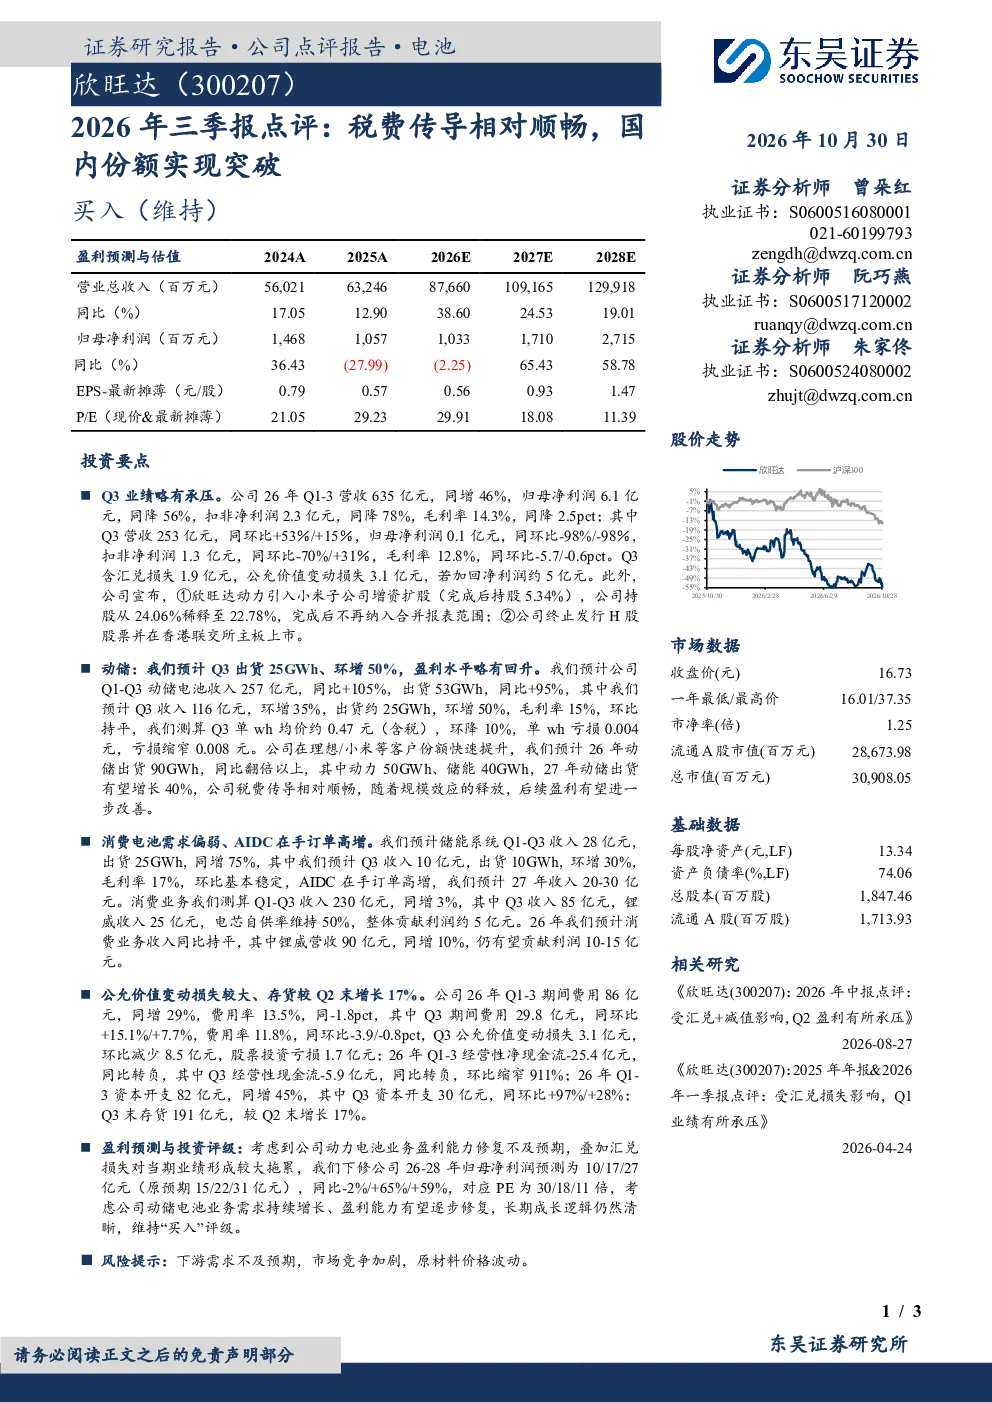
这份研报主要分析了欣旺达2026年前三季度的业绩表现,包括营收和净利润情况,特别是Q3单季的业绩变化。报告还重点讨论了公司在动储电池和消费电池业务的发展,以及未来的出货量和盈利预测。此外,研报还涉及了公司的财务状况,如期间费用、资本开支和存货情况,并对公司的盈利预测和评级进行了说明。最后,报告还提示了相关的投资风险。
动储电池行业的发展趋势如何?
动储电池行业的发展趋势向好。根据研报,预计2026年动储电池出货量将达到90GWh,其中动力电池50GWh,储能电池40GWh,2027年有望实现40%的增长。公司在理想、小米等客户中的份额快速提升,表明其市场竞争力较强。税费传导相对顺畅,规模效应释放后盈利有望改善,进一步支撑了行业的发展前景。
报告中重点分析了欣旺达的哪些业务方向?
报告中重点分析了欣旺达的动储电池和消费电池业务。在动储电池方面,报告详细预测了Q3出货量、单Wh均价和亏损情况,并预计2026年出货量将达到90GWh。在消费电池方面,报告分析了储能系统收入和毛利率情况,以及锂威业务的收入贡献。这些分析显示了公司在不同业务板块的表现和未来潜力。
当前市场对欣旺达的判断是什么?
当前市场对欣旺达的判断较为积极。报告显示,公司在动储电池业务中份额快速提升,且盈利能力有望修复。此外,公司在财务状况方面也表现稳健,尽管期间费用有所增加,但经营性净现金流转负的情况有所改善。综合来看,市场对欣旺达的未来发展持乐观态度。
研报提示了哪些投资风险?
研报提示了几个投资风险,包括下游需求不及预期、市场竞争加剧和原材料价格波动。这些风险可能会对公司业绩产生不利影响。例如,如果下游需求下降,公司的出货量和收入可能会受到影响。市场竞争加剧也可能导致公司利润率下降。原材料价格波动则可能增加公司的生产成本。投资者在考虑投资时需要关注这些风险。
你可能感兴趣
通信行业周报:全球物联网需求依旧旺盛,国内基带芯片厂商快速崛起实现份额突破
信息技术华创证券2022-04-17
宁德时代2026年三季报点评:产品结构和税费影响,26Q3盈利阶段性承压
国联民生证券2026-10-23
2026年三季报点评:出货延续高增,税费与产品结构影响盈利
交通运输东吴证券2026-10-21
2026年三季报点评:26Q1-3业绩同降5%,信用减值&税费增加影响盈利
公用事业东吴证券2026-10-30
国内储能价格传导顺畅,欧洲小储有望迎需求增长
电气设备华安证券2026-03-18
深挖财报之2021三季报业绩预告分析:重视涨价传导顺畅的制造业
德邦证券2021-10-25
电新:国内储能涨价传导顺畅,海外大储订单稳中向好
电气设备华安证券2025-10-28
产业链成本压力传导顺畅,5月国内电动车销量靓眼
有色金属中泰证券2022-06-12
华安电新首席分析师张志邦:国内储能价格传导顺畅,欧洲小储有望迎需求增长
电气设备华安证券2026-03-19
深挖财报之2021三季报业绩分析:涨价传导顺畅的中游制造成Q3唯一盈利边际正增长板块
德邦证券2021-11-02