猜你想问
这份研报的核心内容是什么?
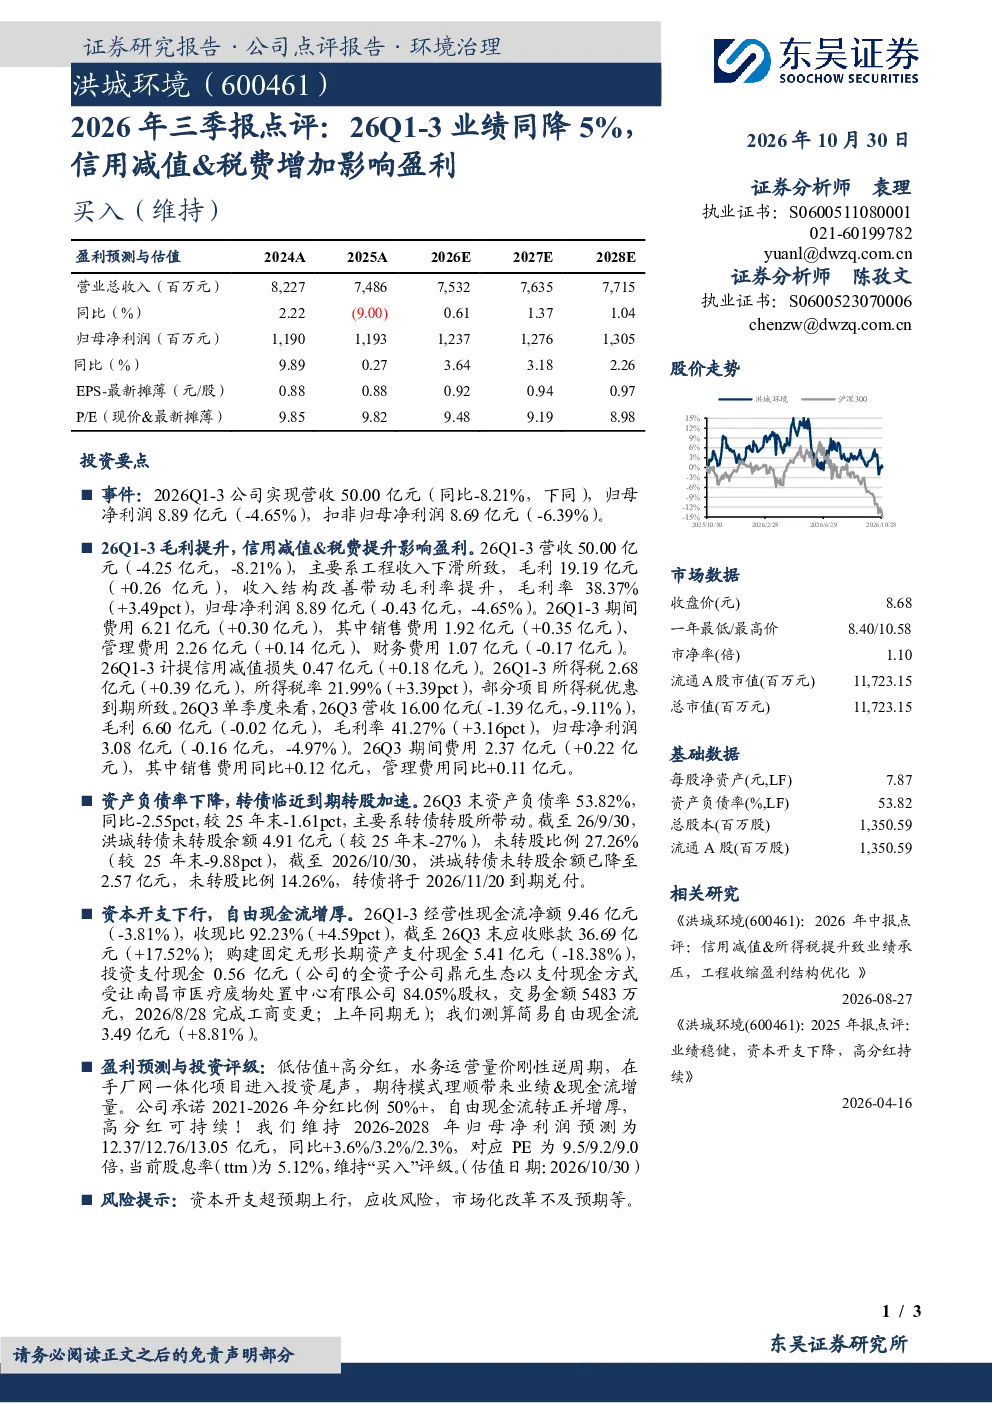
这份研报主要点评了洪城环境2026年第一季至第三季度的业绩表现。报告显示,公司实现营收50.00亿元,同比减少8.21%,归母净利润8.89亿元,同比减少4.65%。毛利率提升至38.37%,主要得益于收入结构改善。然而,期间费用、信用减值损失及所得税增加对公司盈利造成拖累。报告还分析了公司26Q3的单季度数据,以及财务指标、现金流与投资情况。
公用事业行业的发展趋势如何?
公用事业行业具有量价刚性和稳定的现金流特点。报告中提到,水务运营的量价刚性为公司提供了稳定的收入基础,而厂网一体化项目进入尾声和模式理顺将带来业绩与现金流的持续增长。此外,高分红政策也是该行业的一大优势,洪城环境承诺2021-2026年分红比例50%以上,这有助于提升投资者信心。然而,市场化改革的不确定性仍是行业面临的风险之一。
研报重点分析了哪些方向?
研报重点分析了洪城环境的财务表现和未来增长潜力。报告指出,尽管公司2026年Q1-3业绩有所下滑,但毛利率提升和自由现金流增厚是积极信号。资本开支的下行趋势有助于改善公司的现金流状况,预计未来三年归母净利润将稳步增长。此外,报告还关注了公司的资产负债率变化、转债转股情况以及投资活动对公司财务状况的影响。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断较为谨慎乐观。一方面,公用事业行业的基本面相对稳定,具有稳定的现金流和分红政策,适合长期投资。另一方面,行业面临市场化改革和资本开支压力等挑战。报告中提到,洪城环境通过优化资本开支和提升经营效率,实现了自由现金流的增厚,这为公司在市场波动中提供了较强的抗风险能力。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是资本开支超预期上行可能导致公司财务压力加大;二是应收账款风险可能影响公司的现金流稳定性;三是市场化改革不及预期可能影响公司的盈利能力。此外,报告还指出,转债转股和到期可能对公司资产负债率产生影响,需要持续关注。这些风险因素投资者在评估公用事业板块投资时需予以考虑。