猜你想问
TCL中环2026年三季报核心内容是什么?
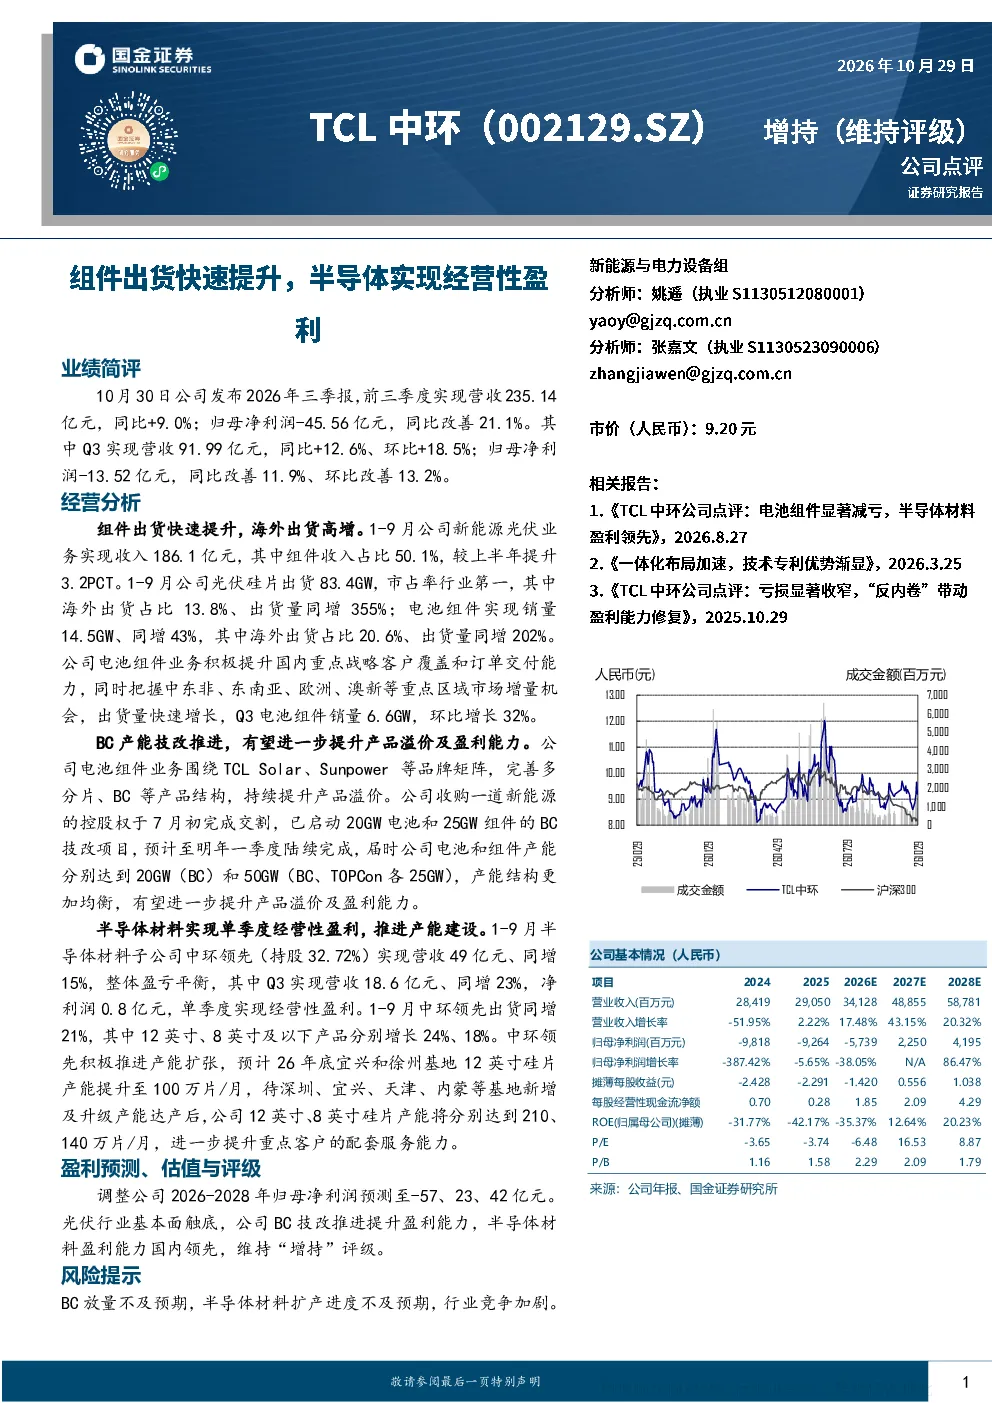
TCL中环2026年前三季度实现营收235.14亿元,同比增长9.0%,归母净利润-45.56亿元,同比改善21.1%。Q3营收91.99亿元,同比增长12.6%,环比增长18.5%,归母净利润-13.52亿元,同比改善11.9%,环比改善13.2%。组件出货快速提升,海外出货高增,光伏硅片出货83.4GW,市占率行业第一,海外出货量同增355%;电池组件销量14.5GW,同增43%,海外出货量同增202%。半导体材料子公司中环领先实现营收49亿元,同增15%,Q3营收18.6亿元,同增23%,单季度实现经营性盈利。
光伏行业发展趋势如何?
光伏行业基本面触底,TCL中环通过BC技改提升产品溢价及盈利能力。公司围绕TCL Solar、Sunpower等品牌矩阵,完善多分片、BC等产品结构。收购一道新能源控股权后,启动20GW电池和25GW组件的BC技改项目,预计明年一季度完成。届时电池和组件产能分别达到20GW(BC)和50GW(BC、TOPCon各25GW),产能结构更均衡。光伏硅片出货83.4GW,市占率行业第一,海外出货占比13.8%,出货量同增355%
研报重点分析了哪些方向?
研报重点分析了TCL中环组件出货快速提升及海外市场高增情况,BC产能技改推进对产品溢价和盈利能力的影响,以及半导体材料子公司中环领先的营收增长和单季度经营性盈利。公司通过完善产品结构、推进BC技改、扩大半导体材料产能等措施,提升整体竞争力。
当前光伏市场现状如何?
当前光伏市场处于触底回升阶段,TCL中环组件出货快速提升,海外市场表现强劲。公司光伏硅片出货83.4GW,市占率行业第一,海外出货量同增355%;电池组件销量14.5GW,同增43%,海外出货量同增202%。公司通过BC技改提升产品溢价及盈利能力,为市场增长提供动力。
研报提示了哪些风险?
研报提示了BC放量不及预期、半导体材料扩产进度不及预期、行业竞争加剧等风险。公司启动20GW电池和25GW组件的BC技改项目,预计明年一季度完成,若放量不及预期将影响盈利能力。半导体材料子公司中环领先积极推进产能扩张,预计26年底宜兴和徐州基地12英寸硅片产能提升至100万片/月,扩产进度不及预期也构成风险。行业竞争加剧可能影响公司市场份额和盈利水平。