猜你想问
华电科工2026年第三季度报告主要财务数据表现如何?
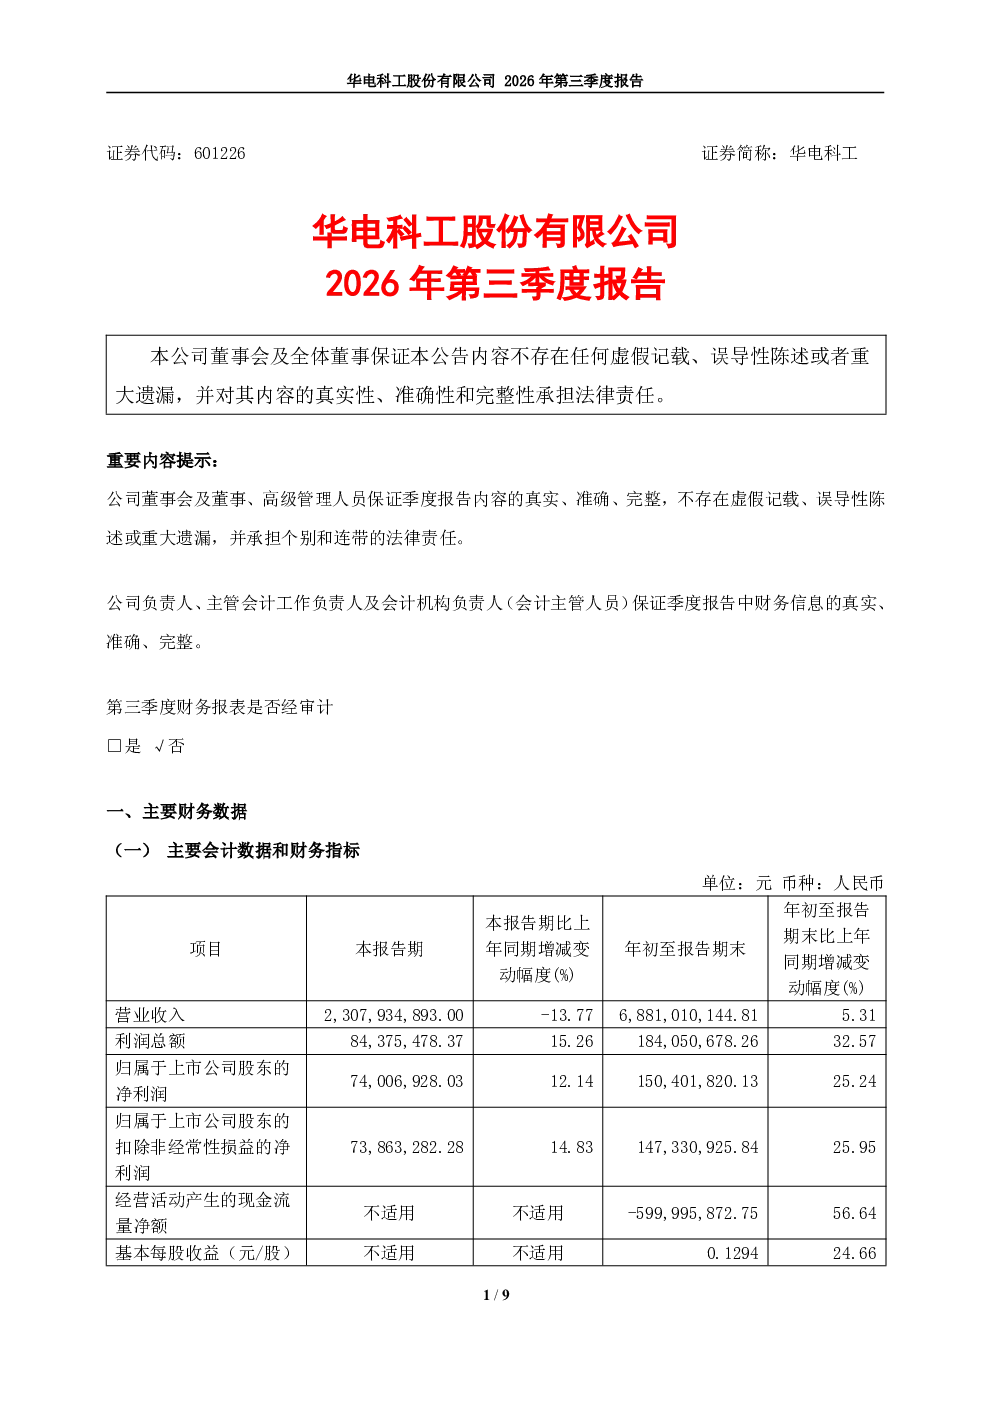
华电科工2026年第三季度报告显示,公司2026年1-9月实现营业收入68.81亿元,同比增长5.31%;归属于上市公司股东的净利润1.50亿元,同比增长25.24%。2025年新签销售合同182.29亿元,其中确认收入38.99亿元;2026年1-9月新签销售合同103.13亿元,同比减少8.70%,另已中标暂未签订销售合同4.22亿元。这些数据反映了公司在经营和财务方面的稳健表现,尽管新签合同额有所下降,但整体营收和利润仍保持增长态势。
华电科工在熔盐储热业务方面有哪些进展?
华电科工在熔盐储热业务方面取得显著进展。公司已具备基于熔盐储热的火电机组深度调峰及灵活性改造的系统方案设计和集成能力,为多个地区火电厂提供项目建议书。全国首个多场景熔盐储热试验平台于2024年12月启用,并成功申请为北京市科委立项支持的共性技术平台项目。此外,公司持续推进多项课题研究,如熔盐储热关键设备、系统参数化建模及控制策略开发等,并完成了团体标准《熔盐储热耦合燃煤机组运行技术要求》的发布,展现了公司在该领域的领先地位和技术积累。
华电科工抽水蓄能业务的技术研发有哪些亮点?
华电科工在抽水蓄能业务的技术研发方面取得多项亮点。公司加快“华泽”系列水能高效利用技术的研发及产业化,报告期内斩获五项行业级荣誉,包括技术创新奖、案例创新奖、智能发电最佳解决方案奖等,彰显了其技术实力和创新能力。这些荣誉涉及压气储能系统、水面蒸发抑制成套解决方案、源荷协同预测系统等多个领域,体现了公司在抽水蓄能技术方面的全面布局和深厚积累。同时,公司还入选2026年度中国科协青年科技人才培育工程工程师专项计划,将持续加强青年科技人才培育,为未来的技术发展提供人才保障。
从市场现状来看,华电科工的业务发展前景如何?
从市场现状来看,华电科工的业务发展前景较为乐观。公司在熔盐储热和抽水蓄能领域均展现出较强的技术实力和市场竞争力。熔盐储热业务方面,公司已具备成熟的系统方案设计和集成能力,并成功构建了行业领先的试验平台,同时积极参与标准制定,进一步巩固了市场地位。抽水蓄能业务方面,公司通过“华泽”系列技术的研发和产业化,获得了多项行业荣誉,并在技术创新和人才培养方面持续投入,为未来的业务拓展奠定了坚实基础。尽管新签合同额有所波动,但公司在核心技术和市场应用方面的持续突破,为其长期发展提供了有力支撑。
华电科工的研报是否存在需要特别关注的风险提示?
华电科工的研报中未提及特别需要关注的风险提示。从报告内容来看,公司在财务数据、业务进展和技术研发方面均展现出积极态势,未发现明显的负面信息或潜在风险。然而,需要注意的是,公司新签销售合同额同比减少8.70%,虽然整体营收和利润仍保持增长,但这一变化值得关注。此外,市场竞争和技术迭代加速也可能对公司未来的业务发展带来一定挑战。投资者在关注公司发展前景的同时,也应结合行业动态和公司战略布局进行综合判断。