猜你想问
这份报告主要讲了什么内容?
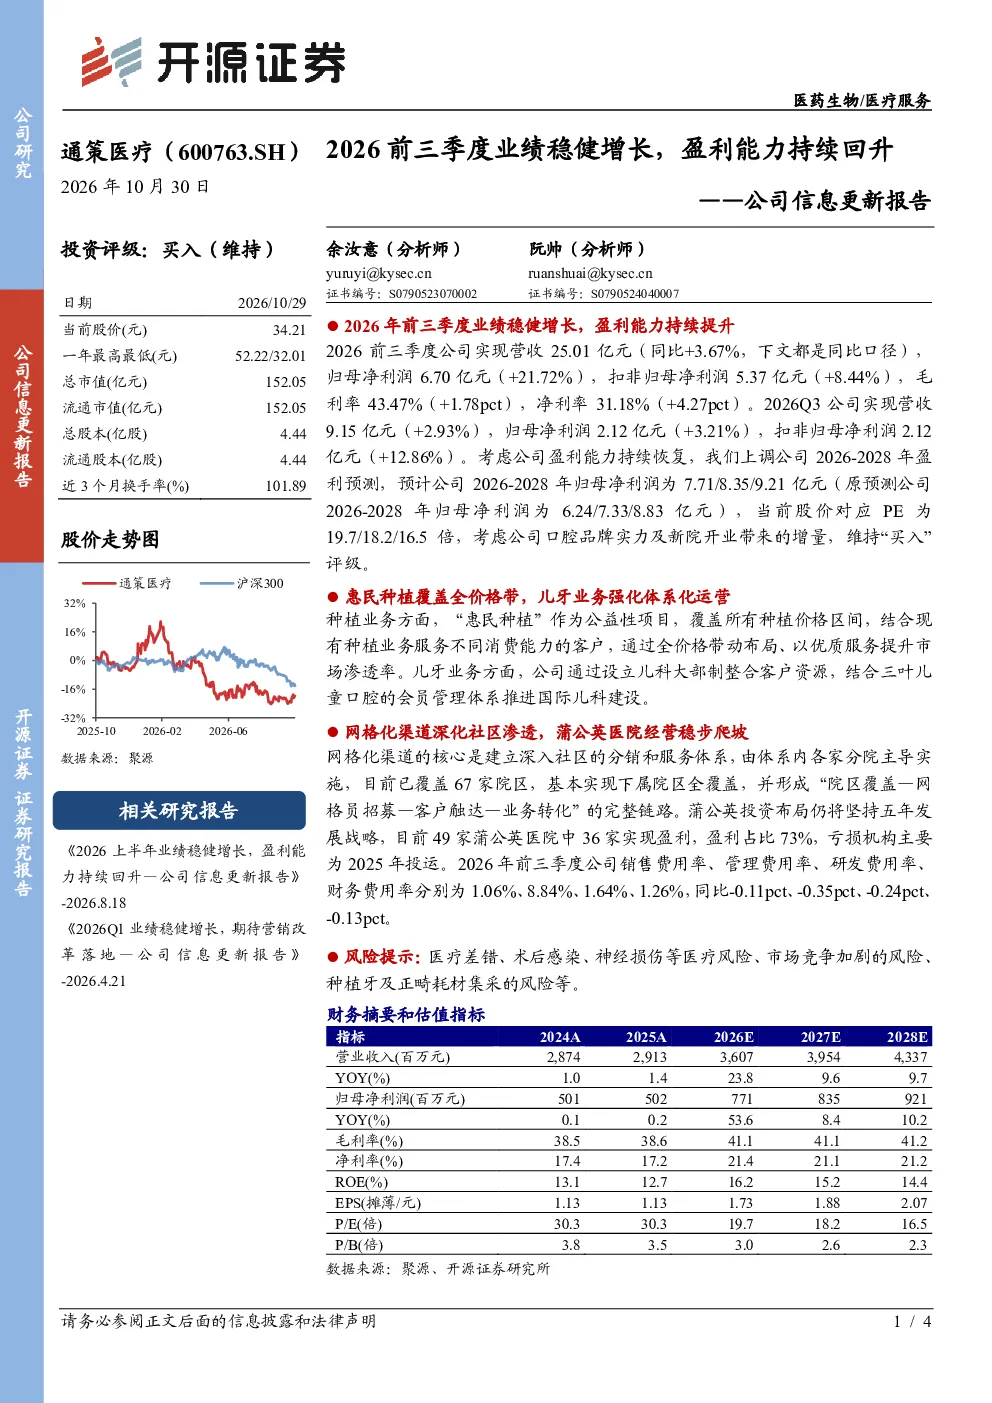
报告显示2026年前三季度公司营收25.01亿元(同比+3.67%),归母净利润6.70亿元(+21.72%),扣非归母净利润5.37亿元(+8.44%),毛利率43.47%(+1.78pct),净利率31.18%(+4.27pct)。Q3营收9.15亿元(+2.93%),归母净利润2.12亿元(+3.21%)。盈利能力持续恢复,上调2026-2028年归母净利润预测至7.71/8.35/9.21亿元,对应PE为19.7/18.2/16.5倍,维持“买入”评级。
当前医疗行业发展趋势如何?
种植业务通过“惠民种植”公益性项目覆盖全价格区间,提升市场渗透率。儿牙业务通过设立儿科大部制整合资源,推进国际儿科建设。网格化渠道覆盖67家院区,49家蒲公英医院中36家实现盈利。这些举措显示行业正通过公益项目扩大覆盖、体系化运营提升效率、网格化渠道深化社区渗透,但面临医疗风险、市场竞争加剧及耗材集采等多重挑战。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长情况,包括营收、净利润、毛利率、净利率等关键指标。同时关注惠民种植业务的全价格带覆盖、儿牙业务的体系化运营、网格化渠道的社区渗透及蒲公英医院的经营情况。此外,还分析了费用率下降情况,并提示了医疗差错、术后感染、市场竞争加剧及耗材集采等风险。
目前医疗市场整体情况怎么样?
医疗市场呈现稳健增长态势,公司2026年前三季度业绩持续提升,盈利能力显著增强。种植业务通过惠民项目扩大覆盖,儿牙业务强化体系化运营,网格化渠道深化社区渗透,蒲公英医院经营稳步爬坡。但市场仍面临医疗风险、竞争加剧及集采压力等挑战,需关注行业整体发展趋势及政策变化。
报告中提到了哪些风险?
报告提示的主要风险包括医疗差错、术后感染、神经损伤等医疗操作风险,市场竞争加剧风险,以及种植牙及正畸耗材的集采风险。这些风险需引起关注,投资者应结合行业政策、市场竞争及公司运营情况综合评估潜在影响。