猜你想问
伟星股份Q3业绩超预期的主要原因是什么?
伟星股份Q3业绩超预期主要得益于国内户外客户的高增长和市场份额提升。公司收入同比增长21.03%,归母净利同比增长16.95%,扣非净利同比增长19.82%。这一业绩增长反映了公司在户外市场的强劲表现和竞争优势。此外,公司毛利率为43.0%,尽管受成本上涨影响有所下降,但管理费用率下降部分对冲了这一影响。公司上调了2026-2028年的归母净利预期,显示出对未来发展的信心。
当前纺织服装行业的发展趋势如何?
当前纺织服装行业呈现出多元化的发展趋势。一方面,线上销售持续增长,带动行业整体毛利率提升,例如罗莱生活的高毛利线上业务表现亮眼。另一方面,经销和加盟业务迎来拐点,地素时尚的经销收入和单店出货量均实现显著增长。同时,Vans等品牌直营渠道恢复正增长,显示出品牌力对渠道的支撑作用。此外,原材料价格波动对行业成本端产生影响,内棉价格高于外棉价格,羊毛和锦纶价格均呈现上涨趋势。出口方面,9月纺织服装出口同比增长21.45%,越南鞋类出口也实现增长。但线上服装销售额同比下降,反映出终端消费存在一定压力。
本报告重点分析了哪些公司?
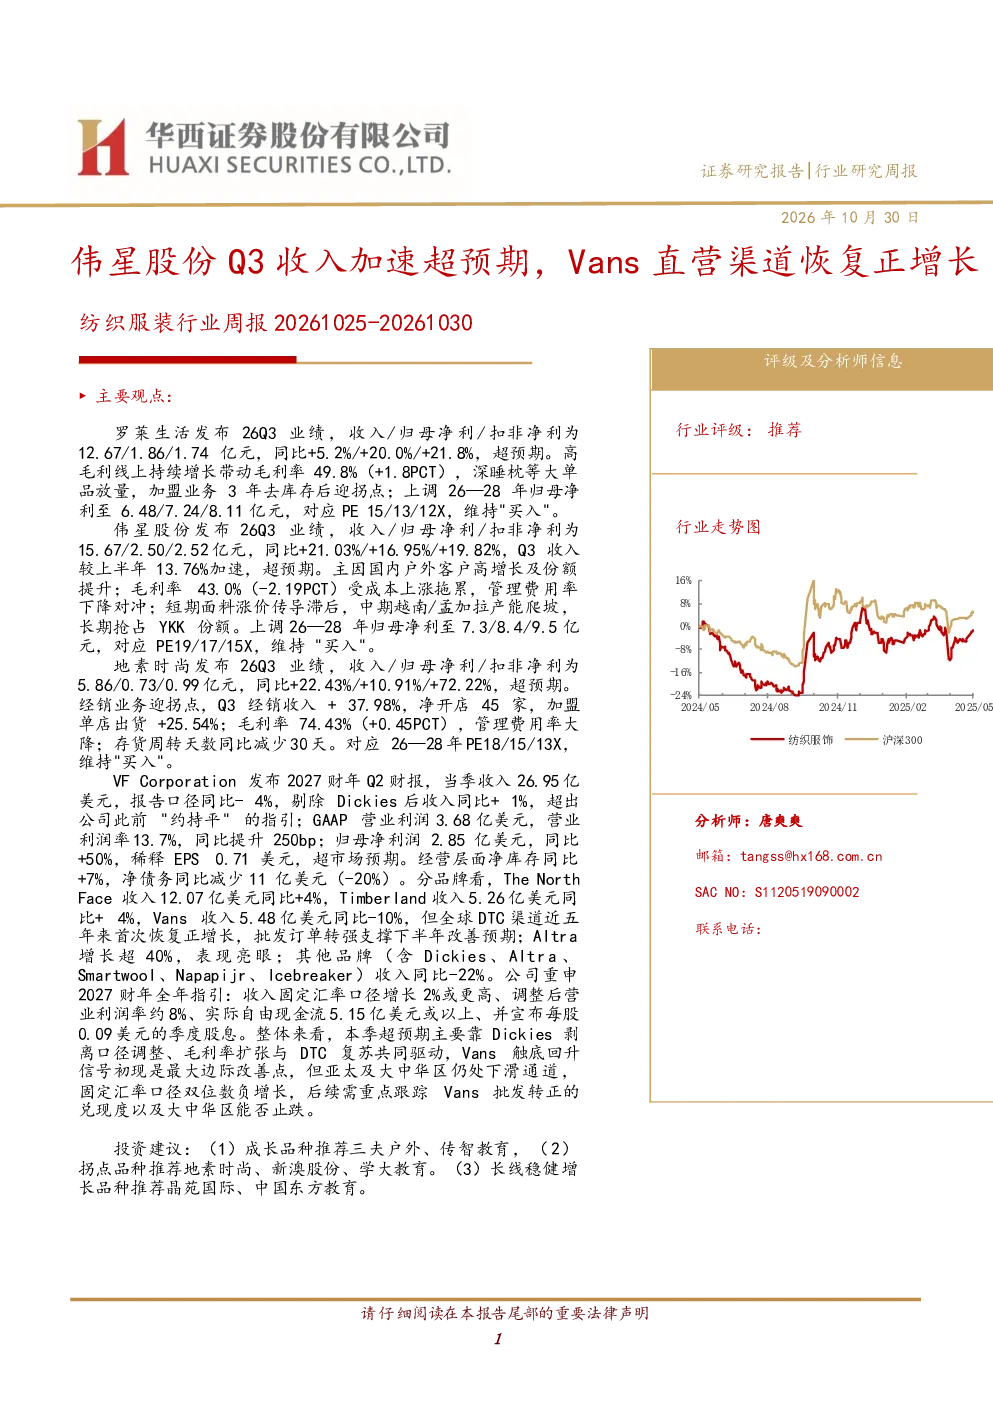
本报告重点分析了罗莱生活、伟星股份、地素时尚和VF Corporation等公司。罗莱生活Q3业绩超预期,收入、归母净利和扣非净利同比增长5.2%、20.0%和21.8%,高毛利线上业务和加盟业务增长显著。伟星股份Q3业绩同样超预期,收入、归母净利和扣非净利同比增长21.03%、16.95%和19.82%,户外市场表现强劲。地素时尚Q3业绩超预期,收入、归母净利和扣非净利同比增长22.43%、10.91%和72.22%,经销业务迎来拐点。VF Corporation 2027财年Q2业绩超预期,剔除Dickies后收入同比增长1%,归母净利润同比增长50%,Vans品牌触底回升。
当前市场对纺织服装行业的整体判断是什么?
当前市场对纺织服装行业的整体判断呈现分化态势。一方面,线上销售和品牌力强的户外品牌表现较好,如罗莱生活、伟星股份和Vans等,这些公司业绩增长强劲,未来发展前景乐观。另一方面,部分细分市场和区域仍面临挑战,例如亚太及大中华区市场下滑,线上服装销售额下降,反映出终端消费需求存在一定压力。此外,原材料价格波动和汇率风险也对行业构成挑战。但整体来看,行业在品牌化、线上化和渠道创新方面仍存在较大发展空间。
本报告提示了哪些投资风险?
本报告提示了以下投资风险:终端消费需求不及预期风险,当前线上服装销售额下降和部分区域市场下滑表明消费需求存在不确定性,可能影响行业整体业绩表现。原材料价格波动风险,内棉、羊毛和锦纶等原材料价格上涨可能推高行业成本,压缩利润空间。汇率波动风险,人民币汇率波动可能影响公司出口业务和跨境投资收益。系统性风险,宏观经济环境变化和行业政策调整可能对纺织服装行业产生不利影响。投资者需密切关注这些风险因素,谨慎评估投资决策。