猜你想问
迪哲医药2026年第三季度报告核心内容有哪些?
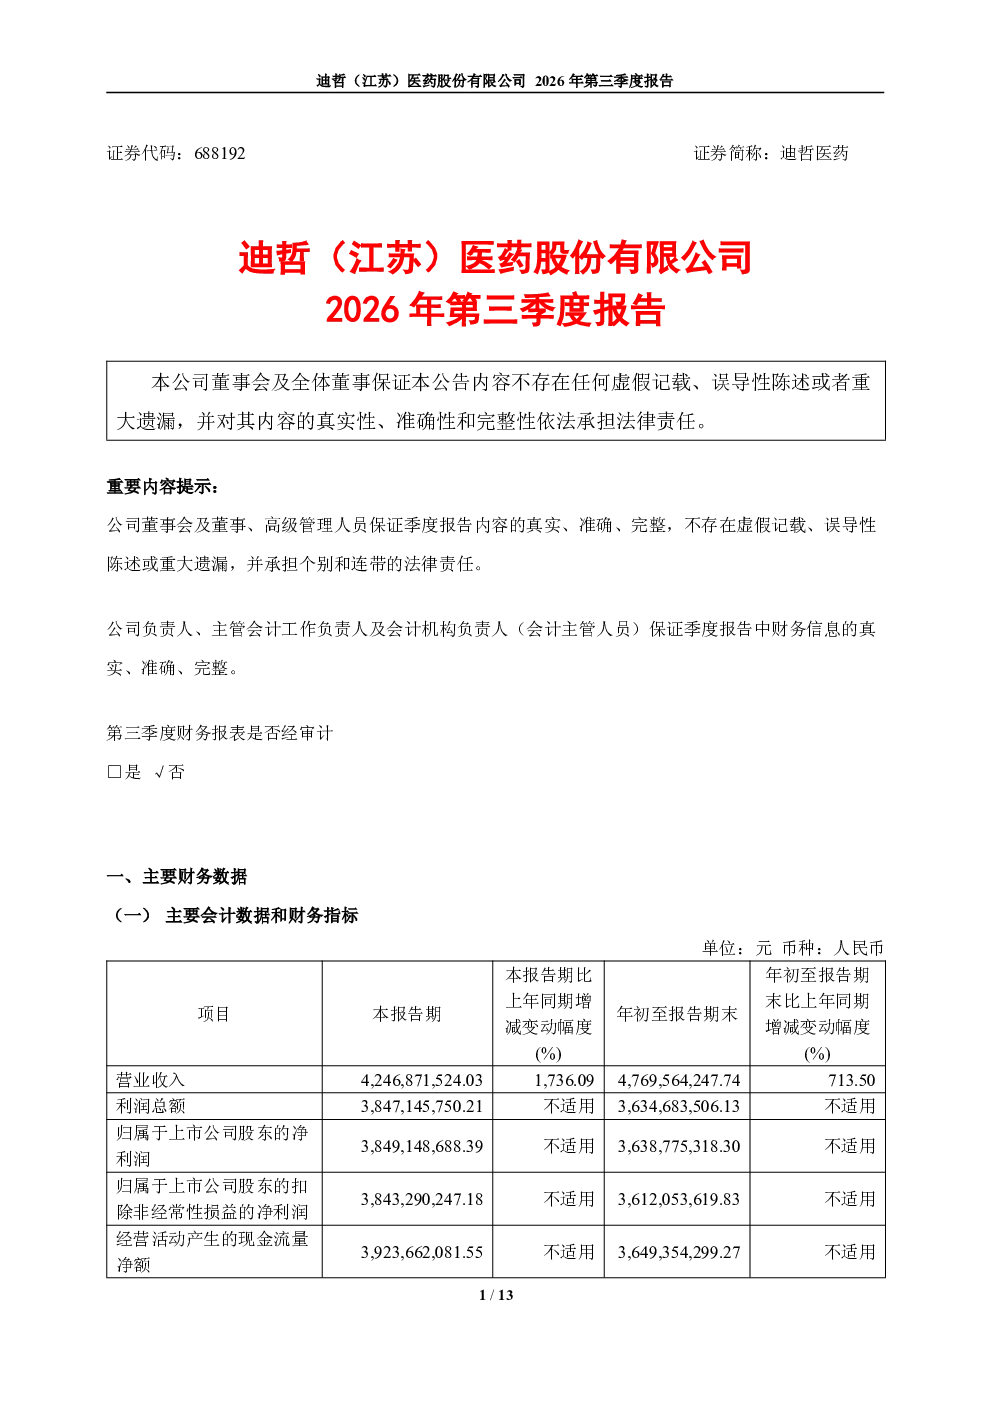
2026年前三季度,迪哲医药实现产品销售及授权交易收入约47.70亿元,净利润约36.34亿元,实现扭亏为盈。主要驱动因素是公司与阿斯利康就舒沃哲®(舒沃替尼)达成的全球授权合作,交易项下6亿美元首付款已确认收入并收款。此外,舒沃哲®新增适应症上市申请已获FDA受理,用于一线治疗EGFR exon20ins NSCLC成人患者。研发投入约5.93亿元,推进多个血液肿瘤管线研发,包括高瑞哲®一线PTCL临床研究、比瑞替尼用于r/r CLL/SLL的III期临床研究等。
血液肿瘤赛道发展趋势如何?
血液肿瘤治疗领域正经历靶向药和免疫治疗的快速发展。全球范围内,针对特定基因突变的新型靶向药不断涌现,如EGFR exon20ins NSCLC的舒沃哲®,其在中美两国获批为唯一口服靶向药。同时,免疫检查点抑制剂与靶向药的联合应用成为研究热点,例如比瑞替尼联合R-CHOP方案一线治疗DLBCL的II/III期临床研究。研发投入持续加大,推动更多创新药物进入临床阶段,市场竞争日益激烈,但创新潜力巨大。
迪哲医药报告重点分析了哪些方向?
报告重点分析了迪哲医药的财务表现、核心产品舒沃哲®的市场化进程及研发管线进展。公司实现扭亏为盈,主要得益于舒沃哲®的全球授权合作带来的6亿美元首付款。舒沃哲®作为全球唯一在中美两国获批的EGFR exon20ins NSCLC口服靶向药,商业化销售即将启动,未来将产生稳定的特许权使用费收入。研发方面,公司积极推进多个血液肿瘤药物的临床研究,包括高瑞哲®、比瑞替尼、GW5282和DZD6008等,展现强劲的研发实力。
当前血液肿瘤市场现状如何?
当前血液肿瘤市场呈现多靶点、多适应症靶向药蓬勃发展的态势。以EGFR exon20ins NSCLC为例,舒沃哲®作为全球唯一在中美两国获批的口服靶向药,具有显著的市场优势。市场竞争者包括其他靶向药和免疫疗法,但尚未有同类口服药物获得中美双报批准。血液肿瘤整体市场规模持续扩大,患者需求增长,驱动创新药物研发加速。阿斯利康的全球商业化销售将进一步提升舒沃哲®的市场影响力。
迪哲医药研报存在哪些风险提示?
迪哲医药研报提示的主要风险包括:舒沃哲®商业化销售未达预期,可能影响公司收入和利润;研发管线存在不确定性,部分药物临床试验结果可能不理想或延迟;市场竞争加剧可能导致产品市场份额下降;与美国监管机构沟通存在政策风险;阿斯利康的特许权使用费收入存在依赖性,受其全球销售额影响较大。此外,研发投入大但成果转化存在不确定性,需持续关注研发进展。