猜你想问
荣昌生物最新研报核心内容是什么?
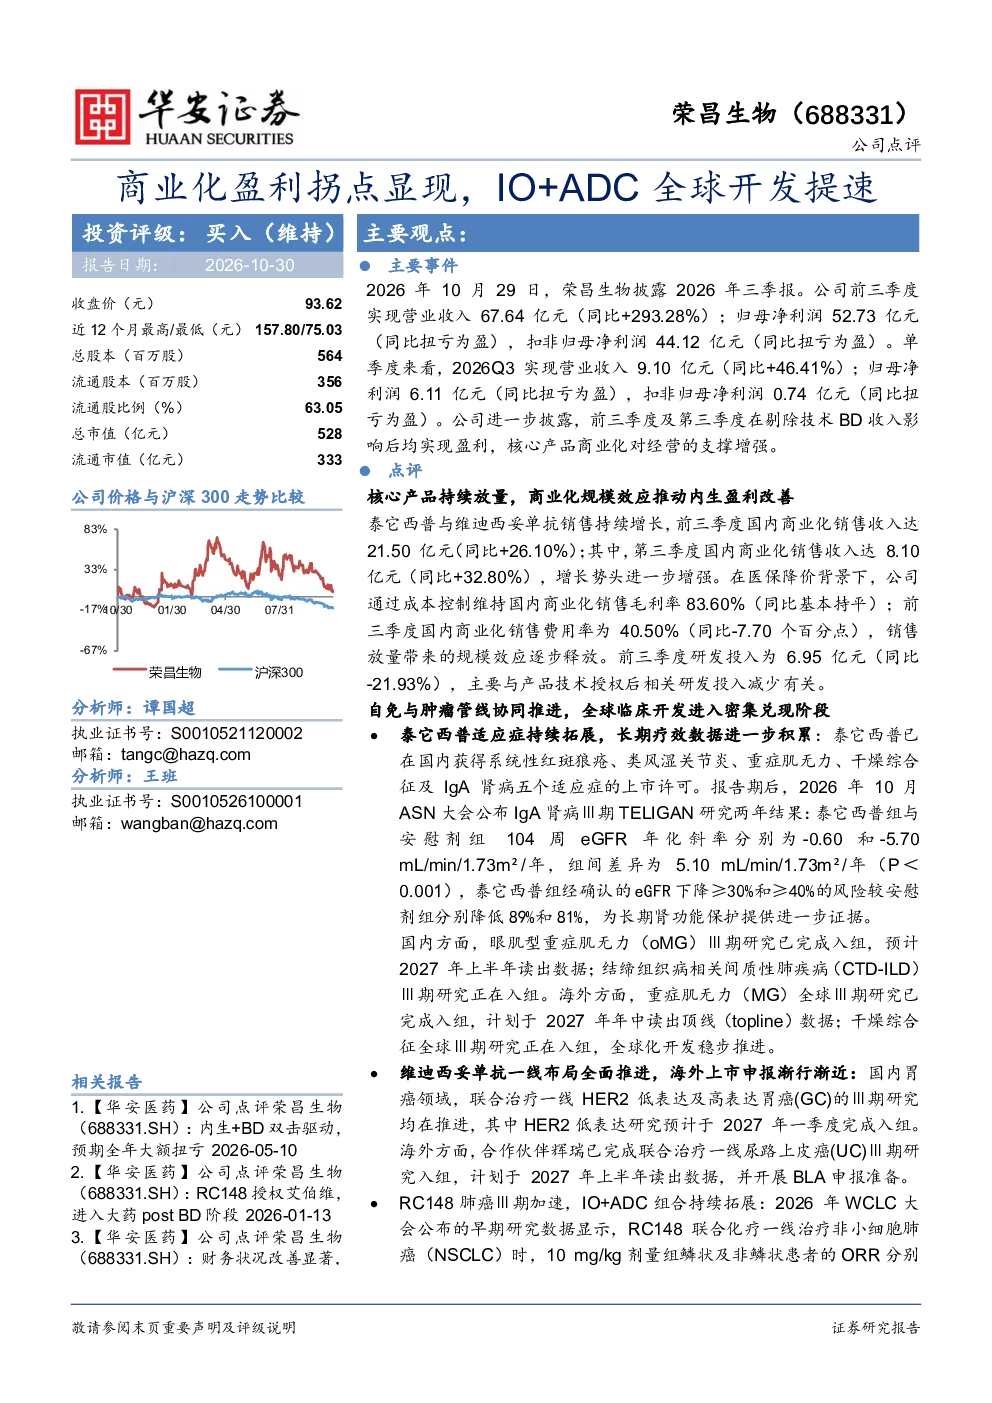
荣昌生物2026年三季报显示业绩显著改善,前三季度营业收入67.64亿元(同比+293.28%),归母净利润52.73亿元(同比扭亏为盈),扣非归母净利润44.12亿元(同比扭亏为盈)。单季度来看,2026Q3营业收入9.10亿元(同比+46.41%),归母净利润6.11亿元(同比扭亏为盈)。剔除技术BD收入影响后,前三季度及第三季度均实现盈利,核心产品商业化支撑增强。国内商业化销售收入达21.50亿元(同比+26.10%),其中第三季度达8.10亿元(同比+32.80%)。公司通过成本控制维持毛利率83.60%,销售费用率下降7.70个百分点。研发投入6.95亿元(同比-21.93%),主要与产品技术授权后研发投入减少有关。
荣昌生物所处赛道/行业发展趋势如何?
荣昌生物所处赛道为生物制药,特别是抗体药物偶联物(ADC)和免疫检查点抑制剂(IO)领域。近年来,ADC药物因其高特异性和高效性成为肿瘤治疗的重要方向,而IO药物则通过调节免疫微环境提升疗效。行业整体受益于技术进步和临床需求增长,国内外多家药企积极布局相关管线。荣昌生物通过自主研发和合作,在ADC和IO领域均有重要布局,其RC148与IO+ADC组合、泰它西普和维迪西妥单抗等产品管线进展迅速,符合行业发展趋势。
荣昌生物研报重点分析了哪些方向?
研报重点分析了荣昌生物的业绩改善、产品管线进展及投资建议。业绩方面,报告详细展示了公司2026年前三季度及第三季度的营收、净利润等关键数据,突显其商业化盈利拐点显现。产品管线方面,泰它西普与维迪西妥单抗的国内商业化销售持续增长,RC148与IO+ADC组合的早期研究显示显著效果,新一代ADC品种RC278、RC288处于Ⅰ期研发阶段。投资建议方面,预计公司2026-2028年收入和净利润增长情况,并维持“买入”评级,看好RC148后续临床推进、管线推进及产品放量。
荣昌生物当前市场现状如何?
荣昌生物当前市场现状表现为业绩显著改善和产品管线快速推进。公司通过核心产品商业化实现扭亏为盈,国内商业化销售收入持续增长,毛利率和销售费用率表现良好。产品方面,泰它西妥单抗和维迪西妥单抗已在国内获批多个适应症并持续增长,RC148与IO+ADC组合展现出强劲的临床潜力,新一代ADC品种处于研发阶段。整体来看,公司在商业化和研发两端均取得积极进展,市场认可度提升。
荣昌生物研报提示了哪些风险?
研报提示了荣昌生物面临的多重风险,包括销售不及预期、研发审批进度不及预期、新药研发失败、政策不确定及海外合作推进风险。销售不及预期风险主要源于市场竞争加剧和产品推广效果不确定性;研发审批进度不及预期风险涉及临床试验结果和监管审批的不确定性;新药研发失败风险存在于早期研发阶段;政策不确定风险包括医保控费和药品定价政策变化;海外合作推进风险则与跨国合作项目的执行情况相关。这些风险需持续关注。