猜你想问
广州酒家2026年前三季度业绩表现如何?
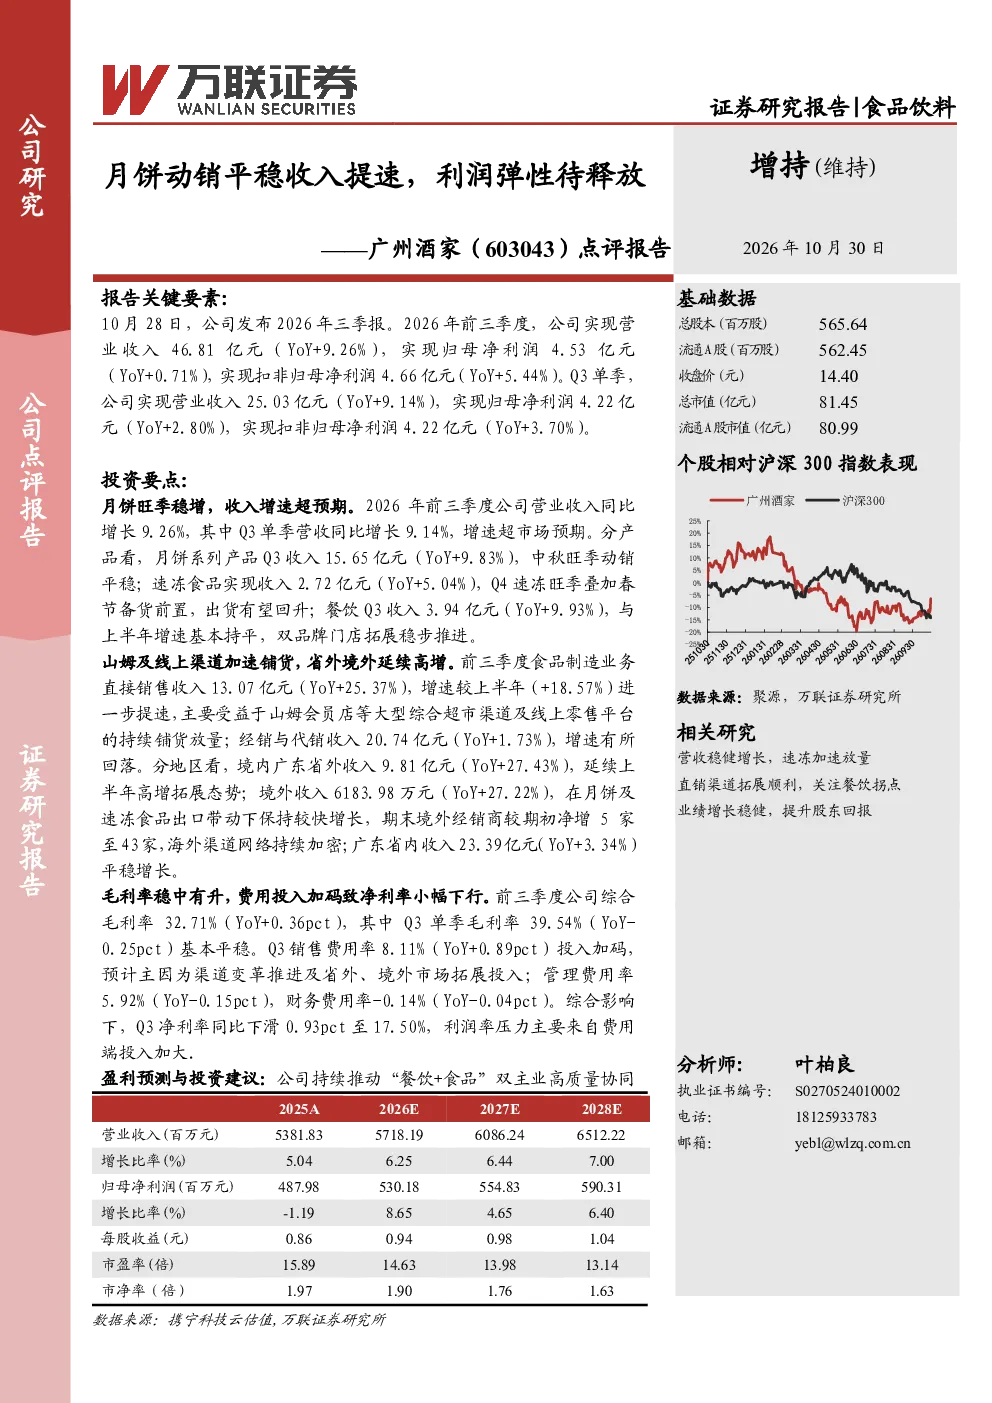
广州酒家2026年前三季度营业收入46.81亿元,同比增长9.26%,Q3单季营收25.03亿元,同比增长9.14%。月饼业务在Q3贡献15.65亿元收入,同比增长9.83%,速冻食品和餐饮业务也分别实现稳健增长。食品制造业务直接销售收入同比增长25.37%,省外及境外市场收入分别增长27.43%和27.22%
食品饮料行业发展趋势如何?
食品饮料行业正经历渠道多元化发展,山姆会员店和线上渠道加速铺货,省外及境外市场成为新的增长点。速冻食品和餐饮业务有望持续放量,但需关注原材料价格波动和食品安全风险。行业整体毛利率稳中有升,但费用投入加码影响净利率表现
报告重点分析了广州酒家的哪些方面?
报告重点分析了广州酒家的营收结构、渠道拓展及利润表现。营收方面,速冻食品和餐饮业务增长显著,直销渠道拓展顺利;渠道方面,食品制造业务直接销售收入增长强劲,省外和境外市场表现突出;利润方面,毛利率稳中有升,但Q3销售费用率上升导致净利率小幅下行
当前食品饮料市场现状如何?
当前食品饮料市场呈现多元化发展趋势,线上线下渠道融合加速,省外和境外市场增长潜力巨大。速冻食品和餐饮业务成为行业增长新动力,但需关注原材料成本上升和食品安全风险。行业整体盈利能力稳中有升,但费用控制仍是关键
研报提示了哪些风险因素?
研报提示的主要风险因素包括宏观经济下行压力、食品安全问题以及原材料价格波动。宏观经济下行可能影响消费需求,食品安全事件可能损害品牌形象,原材料价格波动则直接影响成本控制。此外,行业竞争加剧也可能对盈利能力造成压力
你可能感兴趣
公司事件点评报告:月饼平稳放量,餐饮业务释放弹性
食品饮料华鑫证券2024-03-29
公司信息更新报告:Q3收入环比提速,销售费用率降低带动利润弹性释放
食品饮料开源证券2026-10-27
广州酒家2023H1业绩点评:二季度略超预期,关注月饼大年动销节奏
国泰君安证券2023-09-02
19Q1~3月饼收入+17%,速冻提速,业绩增长平稳,省外渠道加速扩张
食品饮料安信证券2019-11-02
致欧科技26Q3品类扩张带动收入提速 费用效率释放利润弹性
未知机构2026-10-28
收入平稳增长,利润弹性持续释放
食品饮料中泰证券2024-04-26
二季度收入提速,费用率下降推动利润弹性释放
食品饮料中泰证券2020-08-21
收入表现平稳,控费释放利润弹性
食品饮料中泰证券2024-10-27
点评:Q4收入提速,静待业绩释放报告摘要
食品饮料红塔证券2022-03-25
公司事件点评报告:收入增长平稳,多因素贡献利润增长弹性
食品饮料华鑫证券2024-04-25