猜你想问
豆粕生猪价格为何持续下跌?
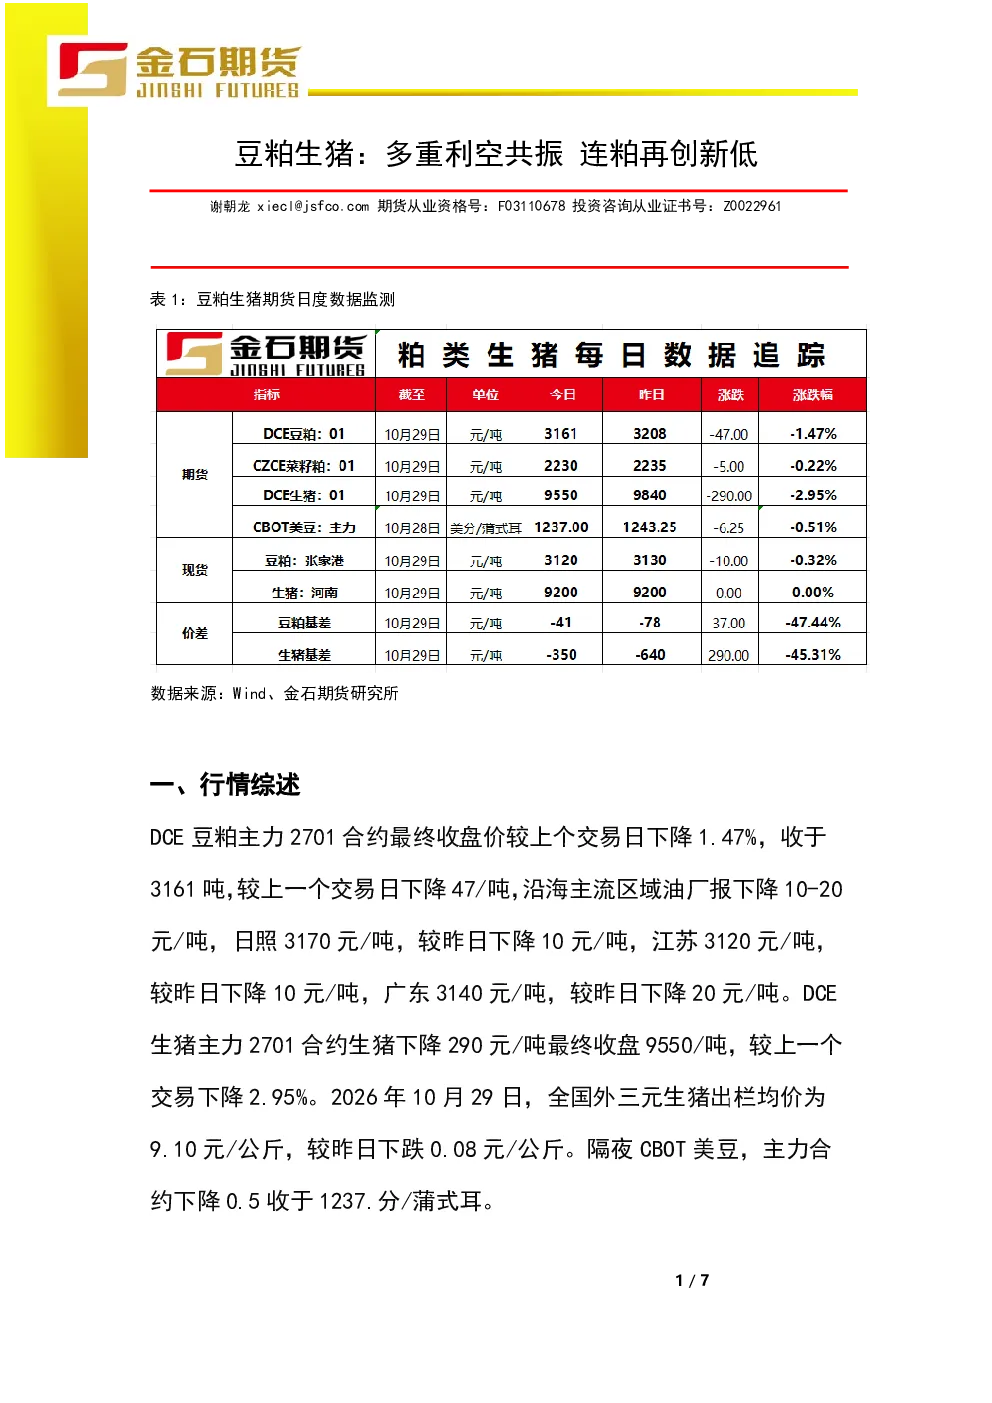
豆粕和生猪价格下跌主要受多重利空因素影响。豆粕方面,美豆出口需求提供短期支撑,但南美竞争加剧,国内供应压力加大,油厂开机率高导致库存上升,中储粮拍卖持续,四季度供应压力明显。养殖需求尚未明显回暖,市场成交呈现“现热远冷”格局。生猪方面,供给端出栏压力持续存在,气温下降加速育肥增重,出栏均重提高,冻品库容高企导致市场供给充裕。需求端终端采购平平,屠宰企业开工率增幅有限,需求增量不及供给,共同导致价格低位震荡。
巴西大豆对国内豆粕市场有何影响?
巴西大豆对国内豆粕市场影响显著。巴西10月豆粕出口量预计同比增长44.2%,全年出口量或超2300万吨,加剧南美竞争压力。同时,美豆盘面榨利持续为负,巴西榨利也处于较低水平,显示巴西大豆成本优势明显。美国大豆及豆粕出口预计在2026/27年度达到180-300万吨和20-45万吨,2027/28年度可能接近零,进一步凸显南美供应对全球市场的冲击。这些因素共同抑制国内豆粕价格。
当前生猪养殖市场面临哪些挑战?
当前生猪养殖市场面临供给和需求的双重挑战。供给端,出栏压力持续存在,气温下降加速育肥增重,导致出栏均重提高,市场供给相对充裕。冻品库容高企也对市场形成压力。需求端,终端采购平平,屠宰企业开工率增幅有限,显示消费需求尚未有效回升。气温变化和养殖成本波动也影响养殖户补栏积极性。这些因素共同导致生猪价格在低位区间运行。
美豆走势对国内豆粕价格有何指示意义?
美豆走势对国内豆粕价格具有重要指示意义。美豆出口需求为豆粕提供短期支撑,但南美大豆竞争加剧,导致美豆价格承压。美豆价格下跌会直接传导至国内豆粕成本端,抑制豆粕价格上涨空间。同时,美豆走势也反映全球大豆供需格局变化,影响国内油厂进口决策和豆粕供应预期。因此,美豆价格波动是分析国内豆粕市场的重要参考指标。
投资豆粕生猪相关产品需注意哪些风险?
投资豆粕生猪相关产品需关注多重风险。首先,市场供需关系变化快速,养殖端出栏节奏和消费端采购意愿波动可能影响价格。其次,国际大豆价格波动通过成本传导影响国内豆粕价格,需关注美豆及南美大豆供应变化。第三,宏观政策如美联储利率调整、贸易政策变动等可能影响大宗商品估值和供需格局。此外,极端天气事件如厄尔尼诺现象可能改变主产区产量和全球贸易流向。投资者需综合分析各方面因素,谨慎评估风险。