猜你想问
这份研报的核心内容是什么?
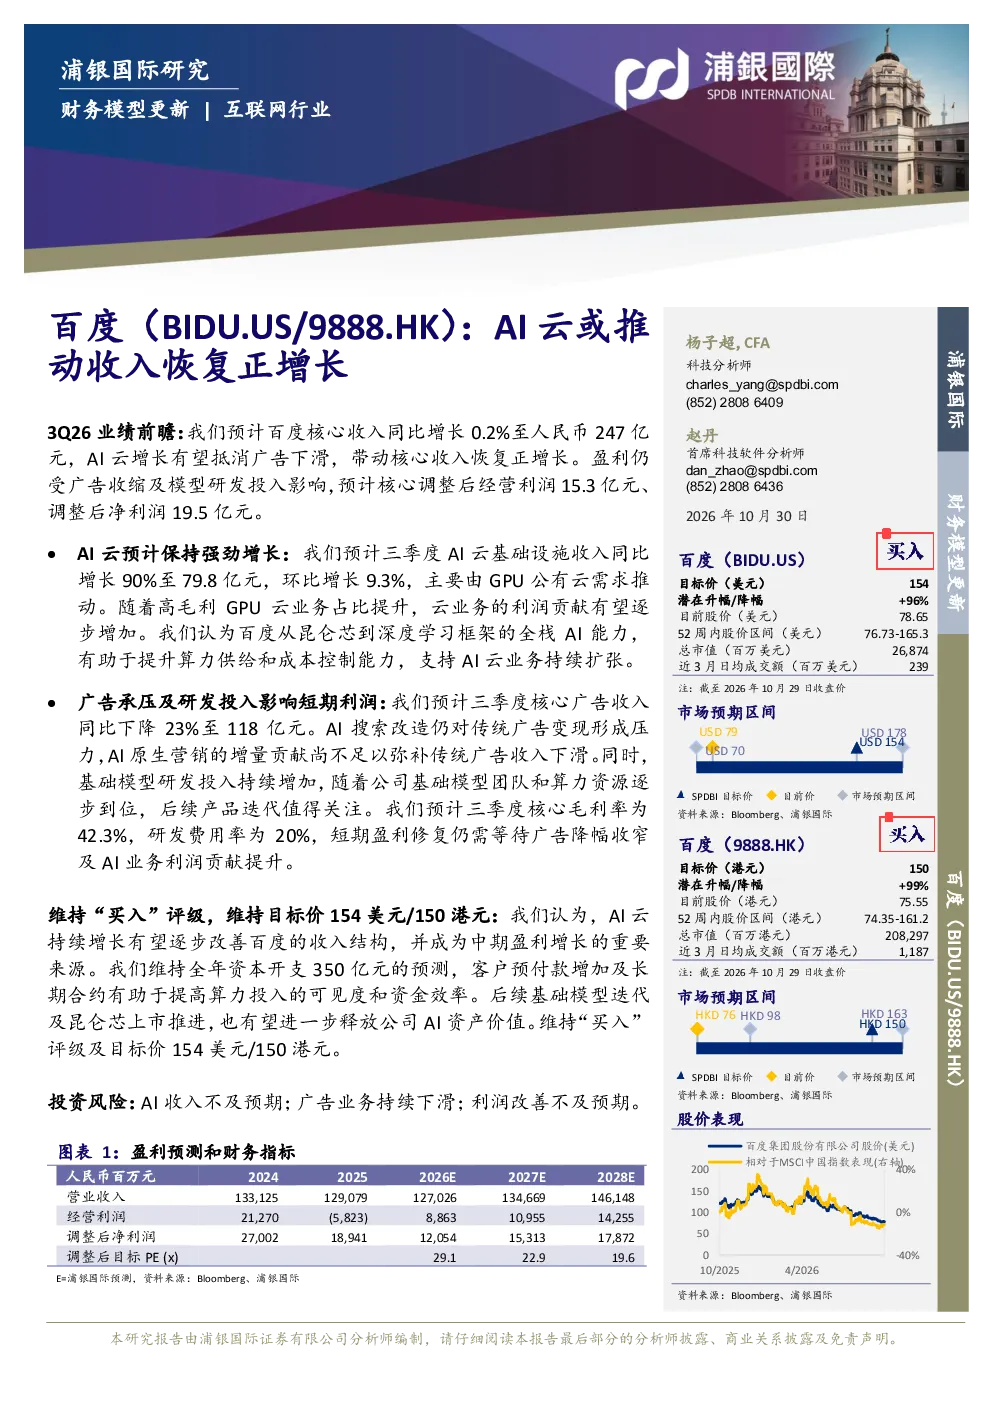
这份研报的核心内容是分析百度AI云业务对收入恢复正增长的推动作用。报告预计百度核心收入同比增长0.2%至人民币247亿元,AI云增长抵消了广告下滑的影响。核心调整后经营利润预计为15.3亿元,调整后净利润预计为19.5亿元。AI云业务在三季度表现强劲,基础设施收入同比增长90%至79.8亿元,环比增长9.3%,主要由GPU公有云需求推动。高毛利GPU云业务占比提升,云业务利润贡献逐步增加。百度全栈AI能力支持AI云业务持续扩张。
AI云赛道的发展趋势如何?
AI云赛道的发展趋势积极。百度AI云业务在报告中表现突出,三季度基础设施收入同比增长90%至79.8亿元,环比增长9.3%,主要由GPU公有云需求推动。高毛利GPU云业务占比提升,云业务利润贡献逐步增加。百度全栈AI能力支持AI云业务持续扩张。这表明AI云业务正成为企业数字化转型的重要驱动力,未来有望持续受益于AI技术的应用和市场需求增长。
研报重点分析了哪些方向?
研报重点分析了百度AI云业务的增长潜力及其对整体业绩的影响。报告详细预测了AI云业务的具体收入数据,包括三季度基础设施收入同比增长90%至79.8亿元,环比增长9.3%。同时,报告也分析了广告业务的下滑情况,三季度核心广告收入同比下降23%至118亿元,AI搜索改造对传统广告变现形成压力,AI原生营销增量贡献不足弥补下滑。此外,报告还关注了百度基础模型研发投入的增加及其对后续产品迭代的影响。
当前市场对百度云业务的现状如何判断?
当前市场对百度云业务的判断是积极且关注其增长潜力。报告显示,百度AI云业务在三季度表现强劲,基础设施收入同比增长90%至79.8亿元,环比增长9.3%,高毛利GPU云业务占比提升,云业务利润贡献逐步增加。这表明市场认可百度在AI云领域的布局和能力,认为其有望成为未来重要的增长引擎。同时,市场也关注其广告业务下滑的情况,以及AI搜索改造对传统广告变现的影响。
研报提示了哪些投资风险?
研报提示了几个投资风险。首先,AI收入不及预期可能影响整体业绩表现。其次,广告业务持续下滑可能对百度核心收入造成压力,AI搜索改造对传统广告变现形成压力,AI原生营销增量贡献不足弥补下滑。此外,利润改善不及预期也是一个风险点。虽然报告维持“买入”评级,但投资者需关注这些风险因素,包括AI收入增长速度、广告业务恢复情况以及利润改善的进度。