猜你想问
这份研报主要分析了哪些内容?
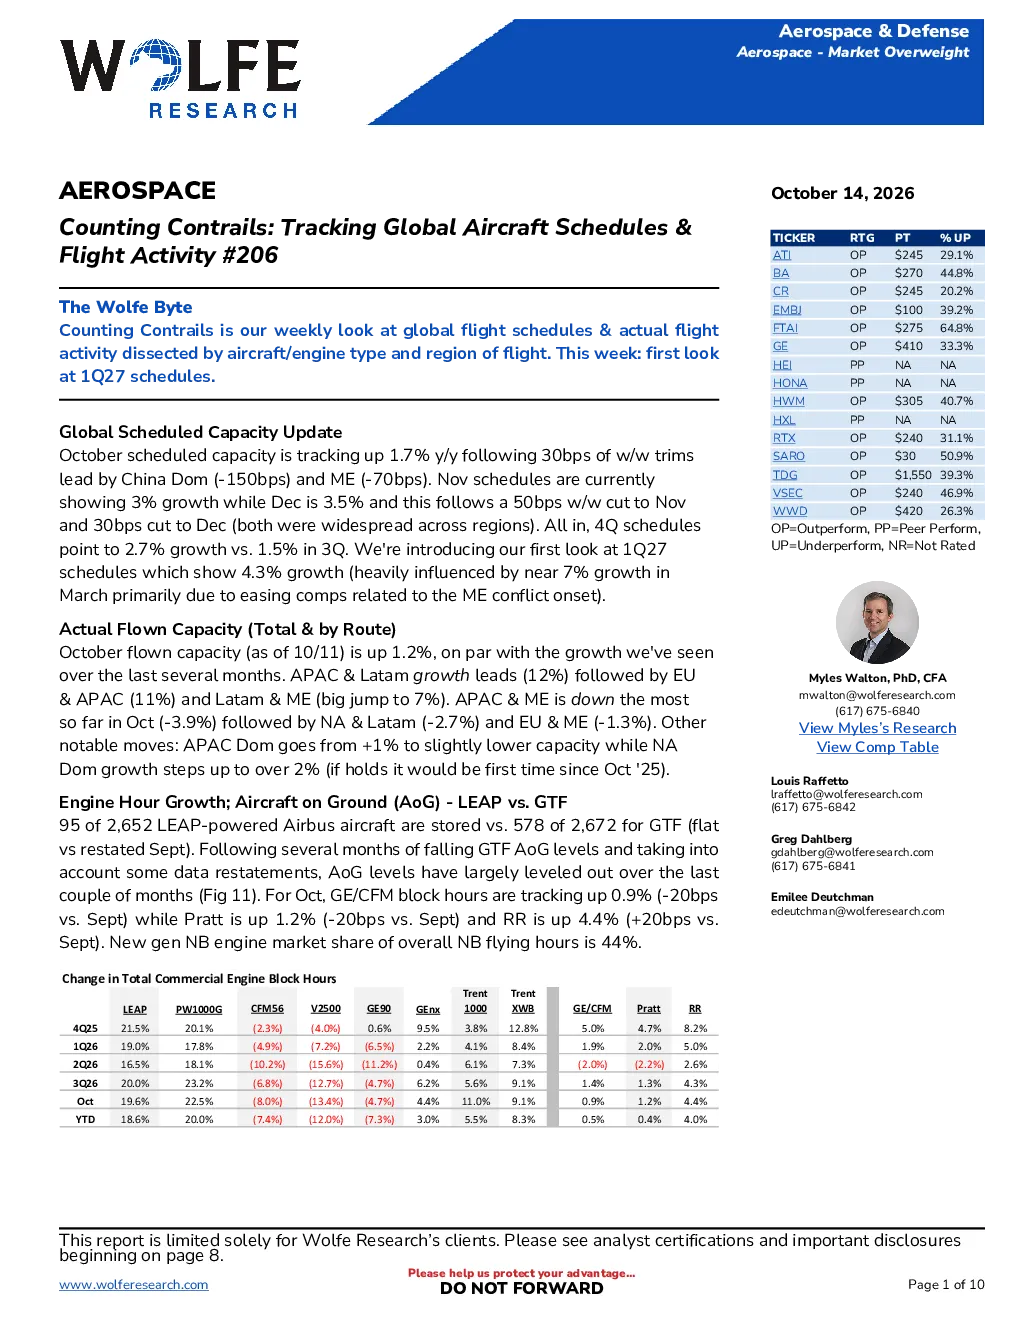
这份研报主要分析了全球航班计划产能更新、实际飞行容量、发动机小时增长与地面停场飞机(AoG)等核心数据。报告显示2023年10月预定产能同比上升1.7%,但周环比下降30个基点,主要受中国和中东地区影响。11月和12月预定产能预计将增长3%和3.5%。2027年第一季度预定产能首次分析显示增长4.3%,主要受3月份增长带动。实际飞行容量方面,截至2023年10月11日,亚太及拉美增长领先,但亚太及中东10月份下降最多。发动机小时数方面,通用电气/CFM、普拉特·惠特尼和罗尔斯·罗伊斯均有所增长。
航空行业未来发展趋势如何?
航空行业未来发展趋势显示,2026年原始设备制造商(OE)增长将超越售后市场,但两者均有增长空间。报告指出,2025年航空股跑赢大盘,尽管存在估值担忧,仍是工业领域的重要投资标的。积极增长动力依然存在,多年可见性为投资者提供信心。营收增长强劲,利润率预计持续扩张,公司将部署自由现金流。OE业务终于奠定基础,售后市场依然有利,预计2026年售后市场增长达LDD+水平,OE市场实现中双位数增长。
研报重点分析了哪些方向?
研报重点分析了全球计划产能更新、实际飞行容量、发动机小时增长与地面停场飞机(AoG)以及区域路线分析。在产能方面,报告追踪了2023年10月至12月的预定产能变化,以及2027年第一季度的首次分析预测。实际飞行容量部分分析了亚太、拉美、欧盟等地区的环比增长率及下降情况。发动机小时增长与AoG数据方面,报告统计了通用电气、普拉特·惠特尼和罗尔斯·罗伊斯的数据,以及新一代支线客机发动机的市场份额。区域路线分析则基于航班首发地和目的地追踪的10组国际航线配对,显示不同地区的MTD和上月飞行能力同比增长率差异。
当前航空市场现状如何?
当前航空市场现状显示,全球航班计划产能和实际飞行容量均呈现增长趋势,但区域间存在差异。截至2023年10月11日,亚太及拉美地区飞行能力环比增长1.2%,其中亚太及拉美增长领先,其次是欧盟及亚太和拉美及中东。然而,亚太及中东地区10月份下降最多,其次是北美及拉美和欧盟及中东。在发动机小时数方面,通用电气/CFM、普拉特·惠特尼和罗尔斯·罗伊斯均有所增长,其中罗尔斯·罗伊斯增长最为显著。总体来看,航空市场呈现复苏态势,但区域间发展不平衡。
研报提示了哪些风险?
研报提示的主要风险包括地缘政治冲突对航空需求/产能的潜在影响。报告特别关注了伊朗战争可能带来的不确定性,指出需关注其对航空行业的影响。此外,虽然报告显示航空行业存在积极增长动力,但投资者仍需关注行业整体面临的挑战,如产能增长与市场需求之间的平衡、区域间发展差异等。同时,报告也建议投资者关注航空企业的财务状况和运营效率,以应对潜在的市场波动。