猜你想问
这份研报的核心观点是什么?
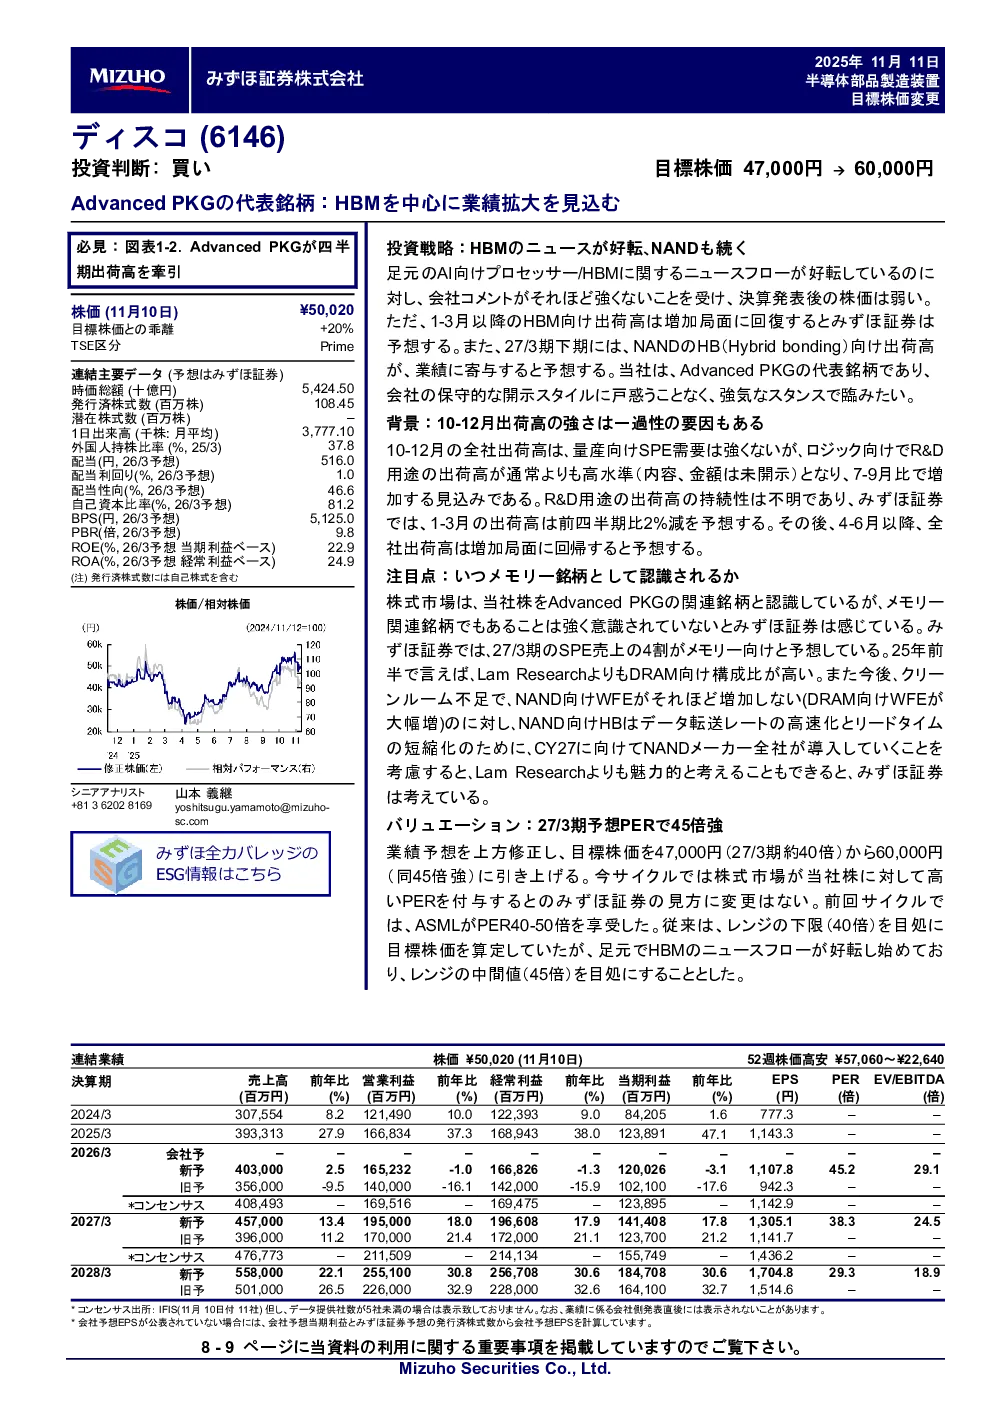
本研报看好以HBM为核心的先进封装业务,预计业绩将实现扩张。报告给予买入评级,并设定了47,000至60,000円的目标股价,基于27/3期约40倍至45倍强的PER估值。
当前先进封装行业的发展趋势如何?
先进封装行业正受益于AI芯片需求增长,HBM出货量有望在1-3月后回升。NAND的Hybrid Bonding技术也将贡献业绩,但市场对相关标的的内存属性认知不足,需关注行业整体动态。
研报重点分析了哪些方面?
报告重点分析了HBM出货量变化、NAND相关业务贡献、研发用途需求波动以及市场对内存属性的认知偏差。同时关注了ESG信息,如企业理念、环境与社会责任等,但未涉及具体政策影响。
当前市场对相关标的的判断如何?
尽管AI芯片/HBM相关新闻向好,但公司自身评论力度不足导致股价表现疲软。市场对Advanced PKG的关联标的有一定认知,但作为内存相关标的的定位尚未强化。需关注未来HBM出货量恢复情况。
研报中提示了哪些风险事项?
研报指出,报告基于公开信息制作,不保证准确性、完整性或妥当性。最终投资决策需投资者自行承担。此外,需注意研报中可能包含受美国总统令13959规制的证券信息,以及分析师与发行人存在未来收受报酬的可能性。
你可能感兴趣
先进封装龙头以HBM为核心的盈利增长展望
瑞穗证券2025-11-11
其他电源设备Ⅱ:新型能源体系“十五五”规划印发,看好以氢氨醇为代表的绿色燃料投资机会
电气设备财信证券2026-06-29
国产扫地机创新周期领先,看好以石头为代表国产品牌出海长足发展【德邦家电谢丽媛】
未知机构2024-02-02
基金每日资讯:继续看好以创业板为代表的成长风格基金
国金证券2015-05-18
国防军工每周观点0325:继续看好18 年军工行业订单、回款等基本面改善,重点关注以主机厂为代表的航空装备产业链
国防军工安信证券2018-03-27
通信行业点评报告:天翼云作为国家云的框架基本成型,看好以运营商云为代表的数字新基建投资机会
信息技术东吴证券2022-07-14
通信行业点评报告:产业资本积极投入高景气度行业,持续看好以 IDC和光模块为代表的流量基建的投资机会
信息技术东吴证券2020-06-23
申万化工雅克科技点评国内HBM产业链核心标的强业绩确定性低估值坚定看
未知机构2024-07-01
业绩符合预期,以政企业务为代表的第二成长曲线打开更大成长空间
信息技术安信证券2022-03-14
文化传媒行业周报:业绩增速继续下滑空间有限,关注以游戏为代表的高增长细分板块
文化传媒宏信证券2017-09-05