猜你想问
这份研报主要讲了什么内容?
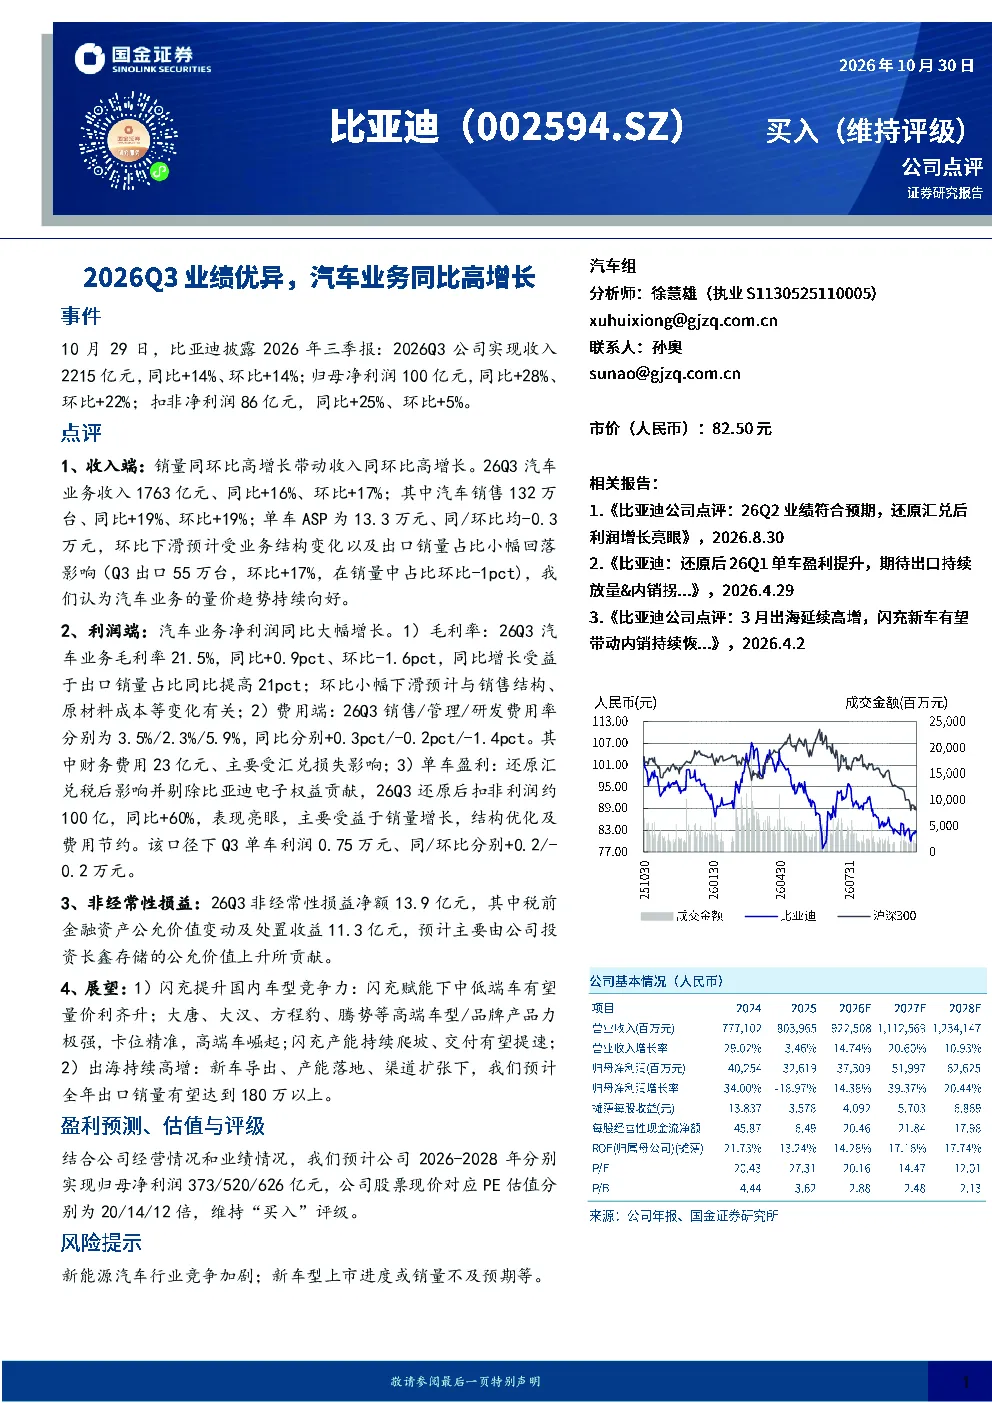
这份研报分析了2026年第三季度的业绩表现,指出公司实现收入2215亿元,同比+14%、环比+14%;归母净利润100亿元,同比+28%、环比+22%;扣非净利润86亿元,同比+25%、环比+5%。汽车业务收入1763亿元、同比+16%、环比+17%;汽车销售132万台、同比+19%、环比+19%。报告还分析了收入端、利润端、单车盈利等数据,并展望了闪充技术对国内车型竞争力的提升和出海持续高增的态势。
新能源汽车行业未来发展趋势如何?
新能源汽车行业未来发展趋势向好,闪充技术的提升将增强国内车型的市场竞争力,中低端车型有望实现量价利齐升。高端车型如大唐、大汉、方程豹、腾势等产品力强,闪充产能的爬坡和交付提速将推动市场发展。同时,出海市场持续高增,预计全年出口销量达到180万以上,行业整体增长潜力巨大。
报告重点分析了哪些方面?
报告重点分析了2026年第三季度的业绩表现,包括收入、利润、汽车业务增长等核心数据。同时,深入分析了收入端的销量增长、量价趋势,利润端的毛利率、费用率及单车盈利情况,并探讨了非经常性损益的影响。此外,报告还展望了闪充技术发展、出海市场增长等未来趋势,并给出了2026-2028年的盈利预测和“买入”评级。
当前新能源汽车市场现状如何?
当前新能源汽车市场呈现高增长态势,公司2026年第三季度汽车业务收入1763亿元、同比+16%、环比+17%;汽车销售132万台、同比+19%、环比+19%。行业整体量价趋势持续向好,但环比有所下滑,主要受业务结构变化及出口销量占比小幅回落影响。出口市场表现强劲,Q3出口55万台,环比+17%,占比环比-1pct。市场整体竞争激烈,但发展前景乐观。
研报提示了哪些风险?
研报提示的主要风险包括新能源汽车行业竞争加剧,可能导致市场份额和盈利能力受到影响。此外,新车型上市进度或销量不及预期,也可能对公司业绩造成不利影响。这些风险因素需要投资者关注,以便更全面地评估投资风险。