猜你想问
上海沿浦2026年Q3业绩环比增长的主要原因是?
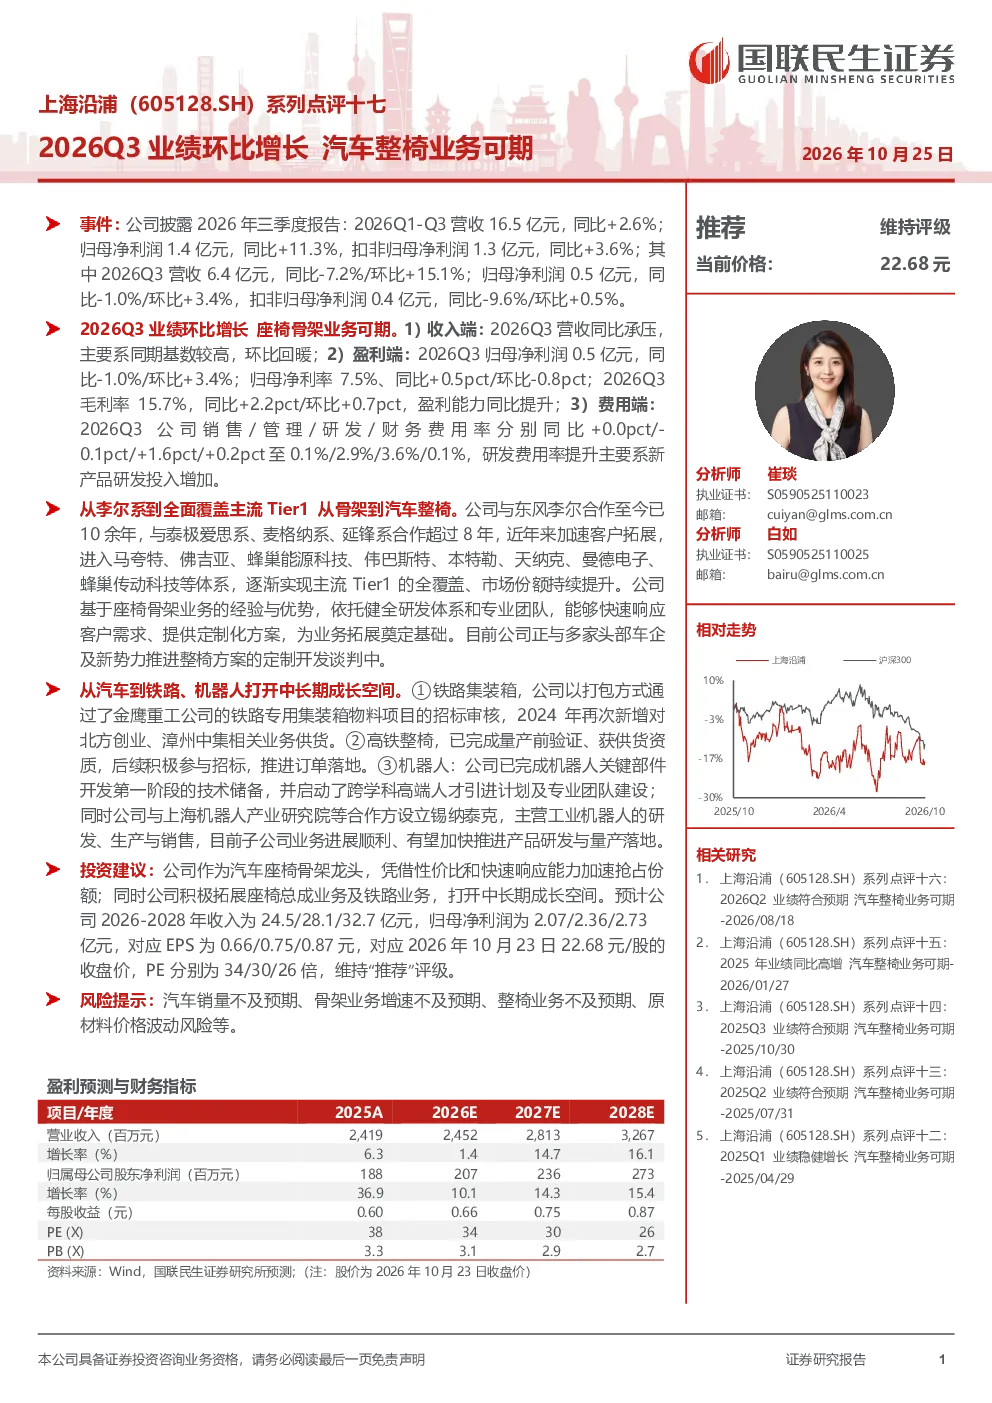
上海沿浦2026年Q3业绩环比增长主要得益于座椅骨架业务的强劲表现和市场份额的持续提升。公司2026年Q3营收6.4亿元,环比增长15.1%,归母净利润环比增长3.4%。座椅骨架业务的毛利率为15.7%,净利率为7.5%,盈利能力同比有所提升。公司与多家主流Tier1合作,市场份额持续提升,正与头部车企推进整椅方案定制开发,为未来业绩增长奠定基础。
汽车座椅骨架行业的发展趋势如何?
汽车座椅骨架行业正朝着高端化、定制化方向发展。随着汽车智能化、电动化趋势的加速,座椅骨架需要集成更多电子元器件和功能模块,对设计和制造能力提出更高要求。上海沿浦从李尔系成功突围,全面覆盖主流Tier1,从骨架到汽车整椅的业务拓展,体现了其快速响应客户需求的能力。未来,座椅骨架行业将更加注重轻量化、智能化和个性化定制,为具备研发实力和供应链优势的企业带来更多机遇。
上海沿浦报告重点分析了哪些业务方向?
上海沿浦报告重点分析了座椅骨架业务、铁路业务和机器人业务的拓展情况。座椅骨架业务是公司核心业务,报告显示其Q3业绩环比增长,毛利率和净利率均有所提升,与主流Tier1合作紧密,正向汽车整椅业务延伸。铁路业务方面,公司已通过招标审核,新增对北方创业、漳州中集供货,高铁整椅已完成量产前验证。机器人业务方面,公司完成关键部件开发技术储备,设立子公司锡纳泰克主营工业机器人研发、生产与销售,展现了多元化发展布局。
当前汽车座椅骨架市场的现状如何?
当前汽车座椅骨架市场呈现竞争激烈但机遇并存的态势。一方面,传统车企和新能源车企对座椅骨架的需求持续增长,但市场竞争加剧,价格压力增大。另一方面,智能化、电动化趋势为座椅骨架行业带来新的增长点,如集成驾驶辅助系统、电池托架等新功能模块。上海沿浦凭借其研发实力、专业团队和主流Tier1合作关系,在市场中占据一定优势,但需持续提升技术水平和成本控制能力以应对竞争。
上海沿浦研报提示了哪些风险?
上海沿浦研报提示了汽车销量不及预期、骨架业务增速不及预期、整椅业务不及预期、原材料价格波动风险等主要风险。汽车销量下滑可能导致座椅骨架需求减少,影响公司业绩。骨架业务增速放缓或整椅业务拓展不及预期,可能影响公司收入和利润增长。原材料价格波动,特别是钢材等主要原材料的价格上涨,可能增加公司生产成本,压缩利润空间。投资者需关注这些风险因素对公司未来业绩的影响。