猜你想问
这份研报主要分析了哪些期权市场表现?
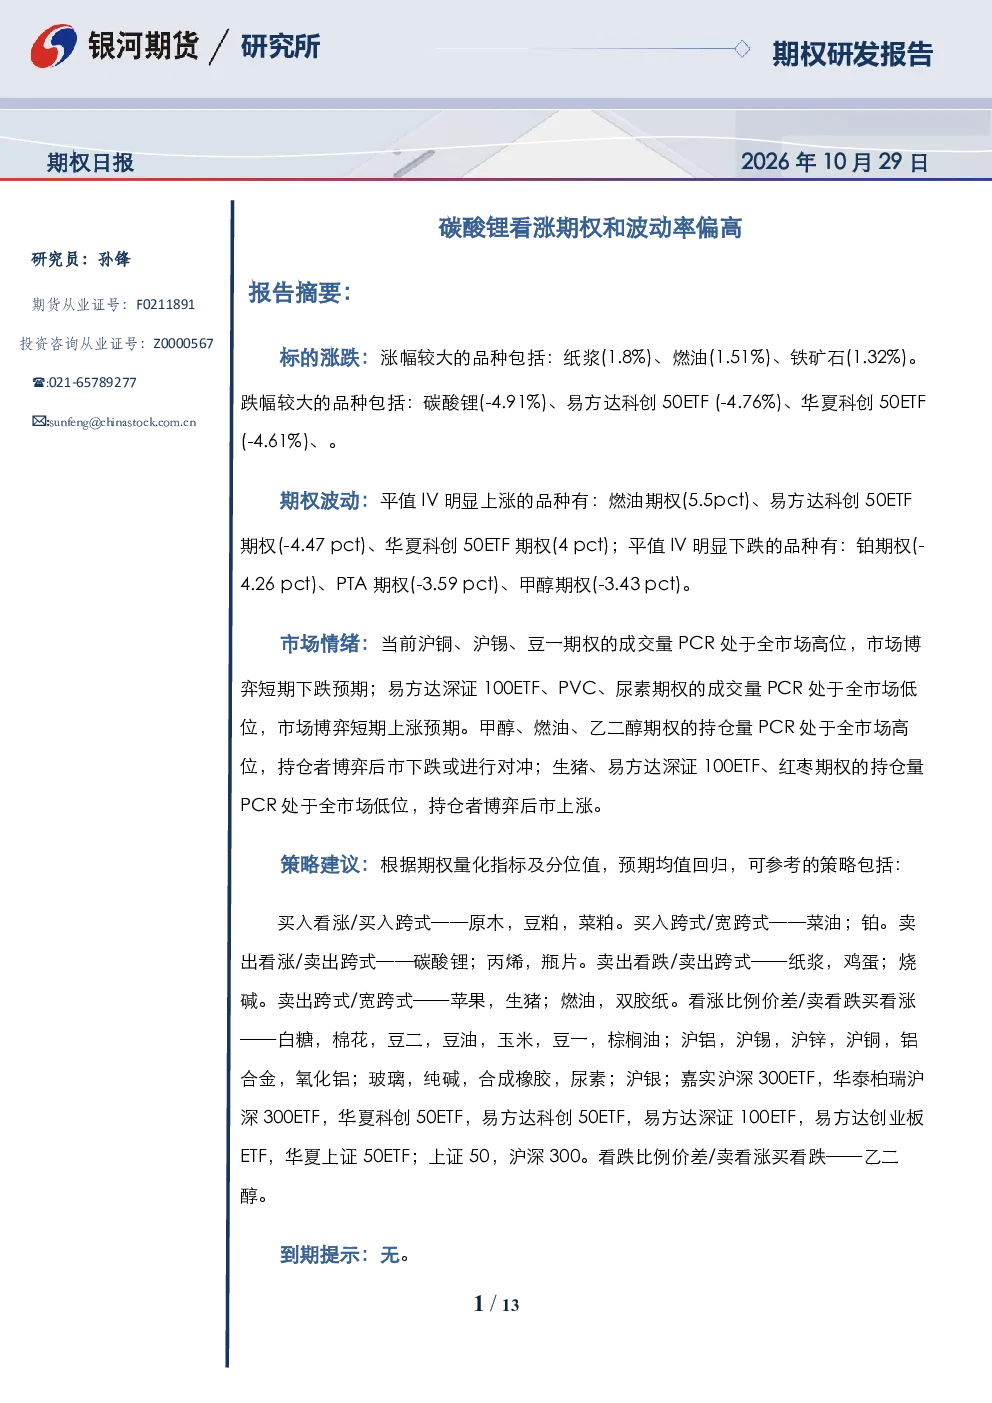
本研报分析了10月29日期权市场表现,涵盖有色、贵金属、黑色板块成交增加,金融板块持仓下降。重点监测了燃油期权、科创50ETF期权等平值IV涨跌情况,以及铂、PTA、甲醇等品种IV变动。金融期权方面,中证500ETF、科创50ETF看跌期权成交占优,整体偏度处于高位。有色和新能源期权中,工业硅、多晶硅等看涨期权成交占优,碳酸锂期权平值IV处近期高位,沪铝、沪锡等品种偏度处高位。贵金属期权中,沪银、钯期权看跌成交占优。能源化工期权方面,丙烯、聚丙烯等看跌期权成交占主导,燃油、双胶纸等平值IV处高位。黑色期权中,铁矿石、硅铁看跌期权成交持仓占优。农产品期权中,玉米淀粉、豆粕等看跌期权成交占优,苹果、纸浆等平值IV处高位。
研报中提到的赛道/行业发展趋势有哪些?
研报显示有色、贵金属、黑色板块成交活跃,金融板块持仓下降,反映市场对不同板块期权工具的偏好变化。有色和新能源期权中,工业硅、多晶硅、铝合金等看涨期权成交占优,暗示投资者对部分有色金属及新能源材料短期上涨预期增强。碳酸锂期权平值IV处于近期高位,且偏度处低位,表明市场对碳酸锂价格短期波动较为敏感,看涨期权相对便宜。贵金属期权中,铂期权平值IV处低位,可能反映市场对铂价短期稳定或下跌预期。能源化工期权方面,丙烯、聚丙烯等看跌期权成交占优,显示市场对部分化工品短期价格承压的判断。
研报重点分析了哪些方向?
研报重点分析了不同板块期权的平值波动率(IV)变动及偏度特征。例如,燃油期权、科创50ETF期权平值IV上涨,而铂、PTA期权平值IV下跌。金融期权中,看跌期权偏度处高位。有色和新能源期权中,碳酸锂平值IV高位、偏度低位,沪铝、沪锡等偏度高位。贵金属期权中,沪银偏度处高位。能源化工期权中,燃油、双胶纸平值IV高位,丙烯、瓶片偏度低位。此外,报告还分析了波动率策略,如买入看涨/买入跨式适合买波动且看涨的品种(原木、豆粕),卖出看涨/卖出跨式适合卖波动且看跌的品种(碳酸锂)。
当前市场现状有哪些特点?
当前期权市场呈现板块分化特征。有色、贵金属、黑色板块成交增加,金融板块持仓下降。平值IV方面,部分品种如燃油、科创50ETF期权上涨,而铂、PTA期权下跌,显示市场对不同资产波动率的预期存在差异。偏度方面,多数品种看跌期权偏贵(偏度高位),如金融、有色、能源化工板块,表明市场对短期下跌风险偏好较高。波动率策略显示,部分品种IV处于历史极低或极高水平,如菜油、铂的买入跨式,碳酸锂的卖出跨式,反映市场对特定品种未来波动率的预期分化。
研报中提示了哪些风险?
研报提示期权市场波动率及偏度特征可能带来的风险。首先,高偏度市场意味着看跌期权溢价较高,若市场走势与预期相反,可能面临较大亏损风险。其次,部分品种IV处于历史极低或极高水平,可能存在市场定价过度或不足的风险,需警惕未来价格反转的可能性。例如,碳酸锂期权IV高位、偏度低位,若价格下跌幅度超预期,看涨期权可能面临较大下行风险。此外,波动率策略的适用性受市场环境变化影响,如预期波动率上升时买入跨式可能面临IV倒挂风险,预期波动率下降时卖出跨式可能面临亏损风险。投资者需结合自身风险承受能力谨慎决策。