猜你想问
这份研报主要分析了哪些期权品种的波动率情况?
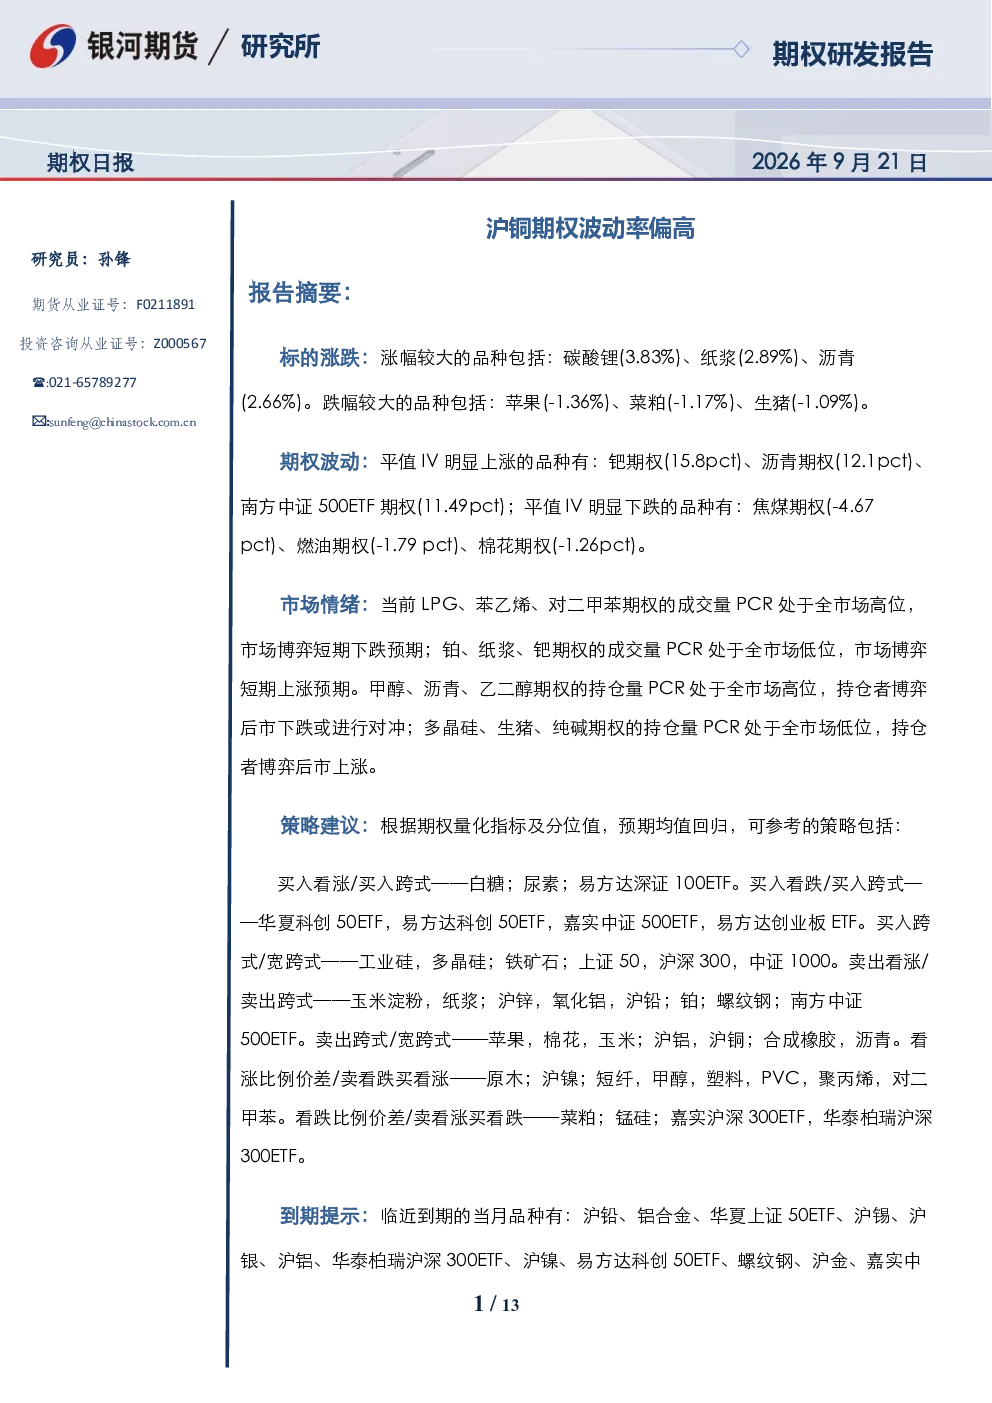
本研报重点分析了沪铜期权波动率偏高的情况,同时涵盖了金融、有色、贵金属、能源化工、黑色、农产品等板块的期权市场表现。报告详细列出了各板块平值波动率(IV)涨跌情况,以及主要品种的成交量和持仓量对比,特别是沪锡、沪铜、南方中证500ETF等品种的IV变化和持仓结构特点。
有色板块期权的市场趋势如何?
有色板块期权市场呈现沪锡、沪铜看跌期权持仓占优的特点。工业硅、沪锡、多晶硅期权平值IV处于近期低位,而沪铅、沪铜、氧化铝、沪铅期权平值IV处于近期高位。沪铜、沪铅期权偏度处于低位,显示看涨期权相对较贵。这表明市场对部分有色品种短期波动可能持谨慎态度,但不同品种间存在分化。
报告指出了哪些期权策略可供参考?
报告提供了多种波动率策略参考,包括买入看涨/买入跨式(如白糖、尿素、易方达深证100ETF)、买入看跌/买入跨式(如华夏科创50ETF、易方达科创50ETF)、买入跨式/宽跨式(如工业硅、多晶硅、铁矿石)等。这些策略基于各品种IV和偏度的历史水平,旨在捕捉潜在波动率变化机会。例如IV极低且左偏的品种适合买入看涨策略,而IV极低且右偏的品种适合买入看跌策略。
当前期权市场整体处于什么状态?
当前期权市场整体呈现成交量和持仓量结构性分化。能化、有色板块成交增加,金融板块持仓下降。部分品种如钯期权、沥青期权平值IV明显上涨,而焦煤期权、燃油期权平值IV明显下跌。金融期权中看跌期权占优,多个品种平值IV处低位。有色和新能源期权中沪锡、沪铜看跌期权持仓占优,部分品种IV处于近期高低位,偏度也显示看涨期权相对较贵。这表明市场对不同板块和品种的波动预期存在差异。
投资者应关注哪些潜在风险?
投资者应关注期权市场波动率的变化和各品种的持仓结构风险。报告提示,部分品种如玉米淀粉、纸浆、沪锌等IV处于历史高位,且偏度右偏,可能意味着市场对这些品种的看跌预期较强,波动率可能进一步上升。同时,部分品种如苹果、棉花、沪铜等IV处于历史高位,且偏度左偏,可能意味着市场对这些品种的看涨预期较强,波动率可能回落。此外,临近到期的期权合约可能面临流动性风险,需关注其对市场的影响。