猜你想问
工业企业利润增长的主要驱动因素是什么?
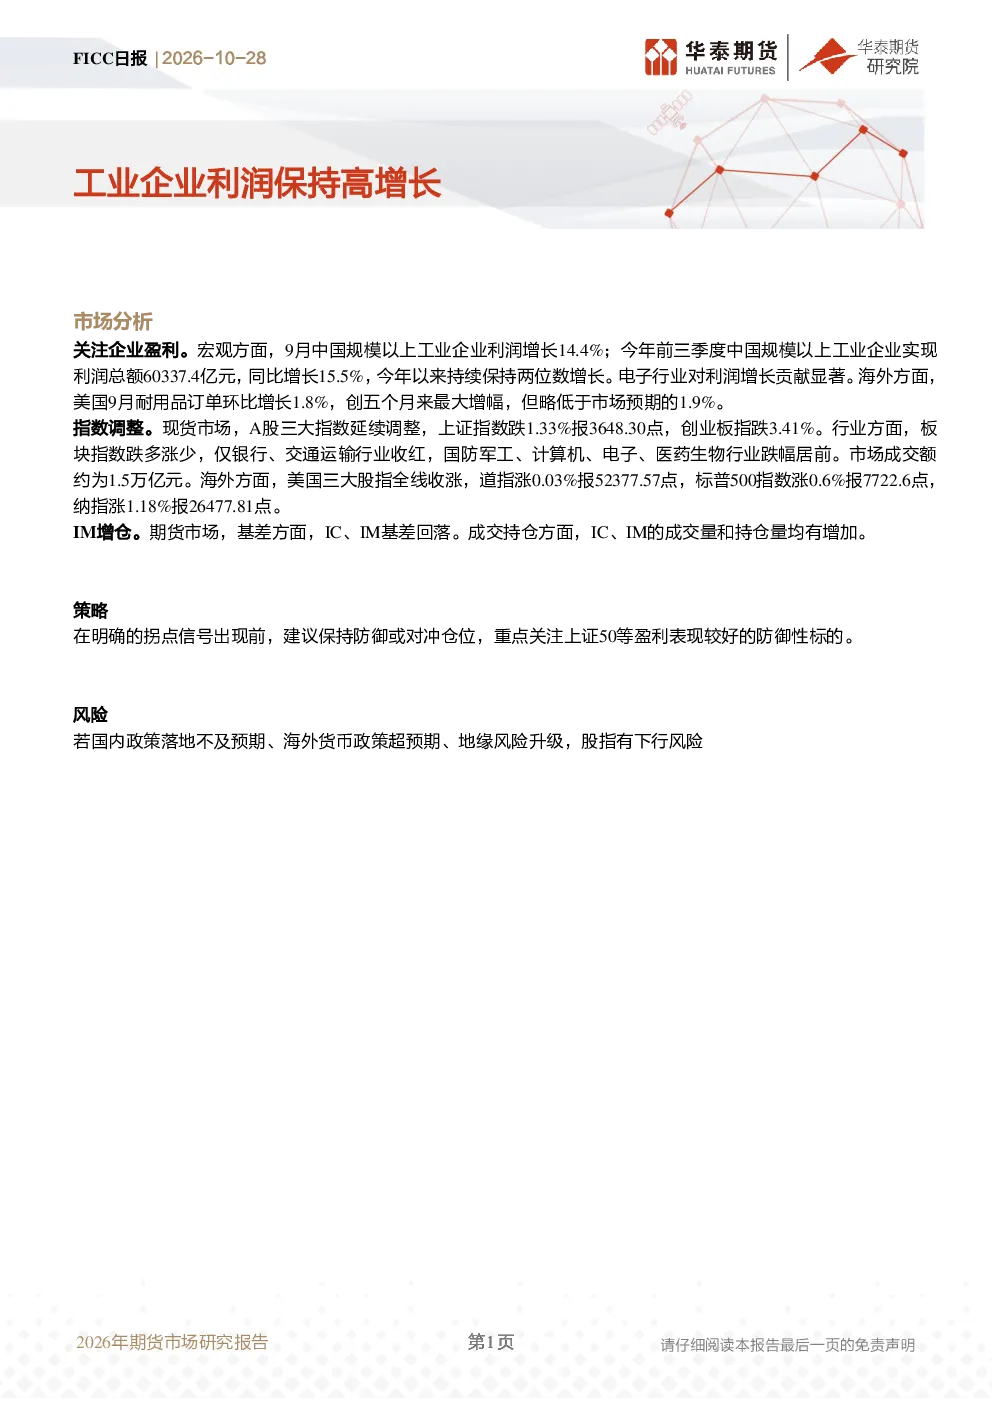
根据最新研报,9月中国规模以上工业企业利润增长14.4%,主要得益于电子行业的高贡献。前三季度利润同比增长15.5%,显示出制造业的强劲韧性。电子行业利润占比显著,反映出高端制造业的景气度。同时,美国9月耐用品订单环比增长1.8%,虽略低于预期,但仍显示海外市场需求对工业生产的支撑作用。
当前A股市场的主要行业表现如何?
A股市场在9月延续调整态势,上证指数跌1.33%,创业板指跌3.41%。行业方面,银行、交通运输行业逆势收红,而国防军工、计算机、电子、医药生物行业跌幅居前。市场成交额约1.5万亿元,显示资金流动性仍处于紧平衡状态。电子行业虽然整体利润贡献高,但在股市中表现疲软,需关注其估值与业绩的匹配度。
报告对投资策略有何建议?
研报建议在明确拐点信号出现前保持防御或对冲仓位。可关注上证50等防御性标的,这些标的通常在市场波动时表现相对稳健。报告强调,当前市场环境仍存在不确定性,不宜盲目追涨杀跌。建议投资者结合宏观政策动向和行业基本面进行综合判断,避免单一因素决策。
当前市场面临的主要风险有哪些?
报告提示的主要风险包括国内政策落地不及预期、海外货币政策超预期调整、以及地缘政治风险升级。这些因素可能对股指产生下行压力。例如,若国内稳增长政策效果不及市场预期,可能影响企业盈利预期;而美联储若提前收紧货币政策,将增加全球资本市场的波动性。投资者需密切关注相关政策动向和市场情绪变化。
这份研报提供了哪些关键图表信息?
研报包含美元指数、国债收益率、人民币汇率等宏观指标图表,以及沪深两市成交金额、融资余额、股指期货持仓量、基差、跨期价差等市场数据图表。这些图表有助于投资者全面了解当前市场宏观环境与微观结构特征,为投资决策提供量化参考。其中,股指期货持仓量与基差变化可反映市场短期情绪与资金流向。
你可能感兴趣
FICC日报:工业企业利润改善,沪指收红
华泰期货2025-03-28
2020年1-8月工业企业利润数据解读:单月同比数据连续保持高增长
华龙证券2020-09-28
宏观策略日报:9月工业企业利润增速整体保持平稳
东海证券2021-10-27
固收日报:工业企业利润持续高增长,行业间分化加剧
华鑫证券2021-05-28
经济金融热点快评2020年第33期(总第417期):工业企业利润超预期回升,未来将保持修复趋势
中国银行2020-07-27
2018年6月工业企业利润数据点评:高景气行业带动下,工业盈利保持良好
国联证券2018-07-27
2018年6月工业企业利润数据点评:高景气行业带动下,工业盈利保持良好
国联证券2018-08-27
2018年2月宏观经济数据点评之八:工业企业利润保持较快增长,未来或将回落
中国银行2018-03-28
2021年6月份工业企业利润点评:利润率保持高位,结构分化依然延续
国联证券2021-07-27
1-4月工业企业利润数据点评:工业企业盈利保持高景气
华西证券2021-05-27