猜你想问
东鹏饮料Q3业绩表现如何?
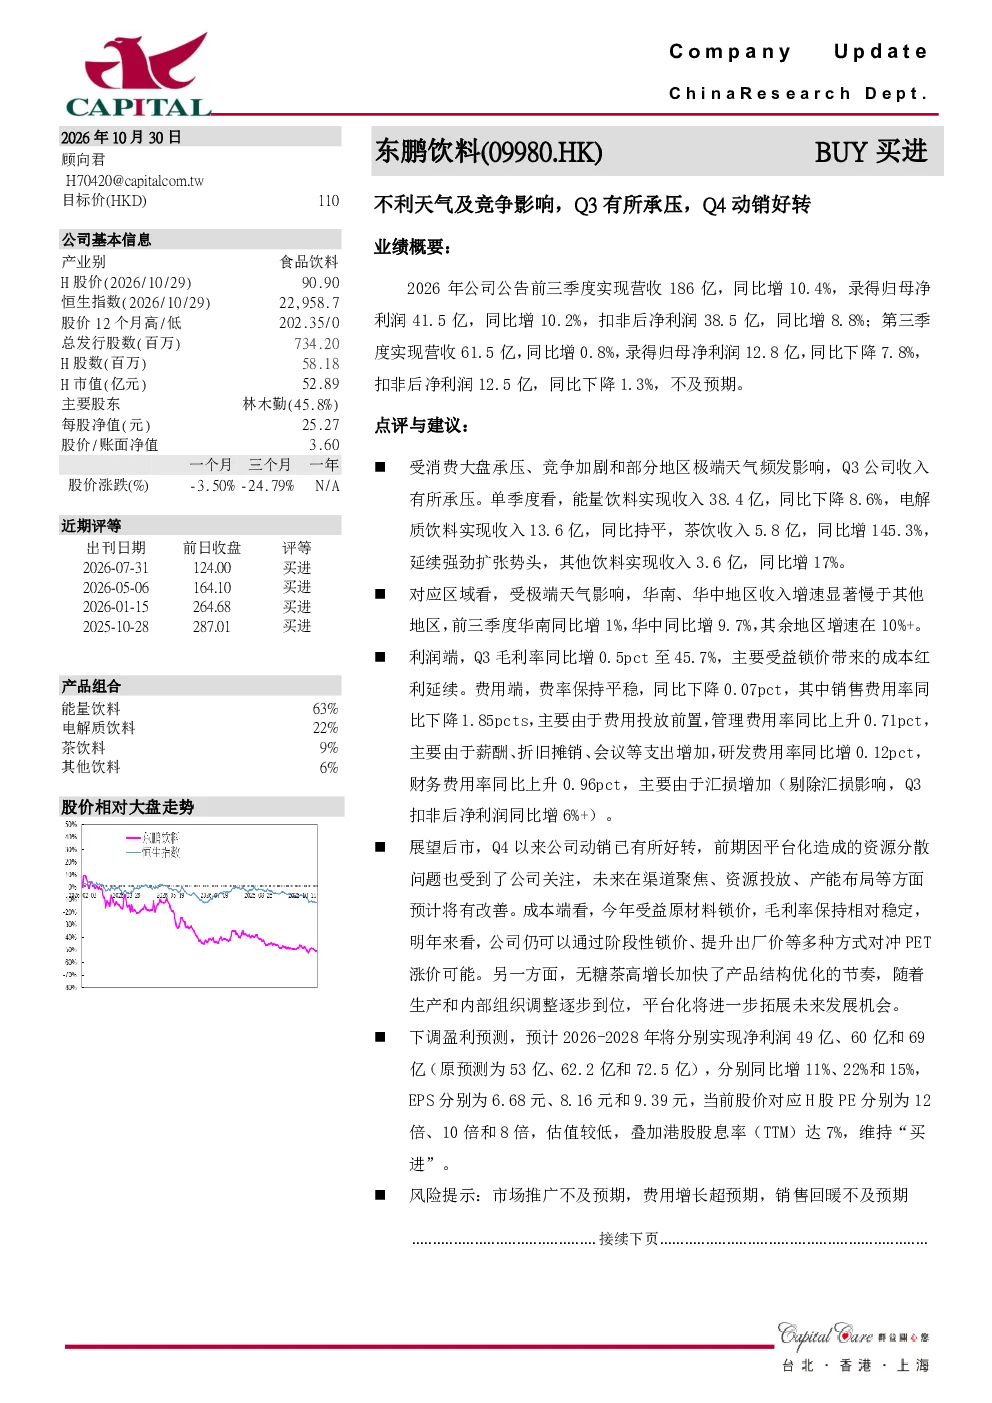
东鹏饮料2026年前三季度营收和归母净利润分别同比增长10.4%和10.2%,但第三季度受消费大盘承压、竞争加剧及极端天气影响,收入和利润均不及预期,单季营收同比仅增0.8%,归母净利润下降7.8%。分产品看,能量饮料收入38.4亿(-8.6%),电解质饮料持平,茶饮收入5.8亿(+145.3%),其他饮料收入3.6亿(+17%)。区域表现上,华南(+1%)、华中(+9.7%)受极端天气影响增速显著放缓,其余地区增速超10%
饮料行业发展趋势如何?
饮料行业整体呈现多元化发展趋势,无糖茶饮、功能性饮料等细分赛道增长迅速,传统能量饮料面临竞争压力。企业需关注渠道优化、资源聚焦和产能布局,通过产品创新和成本控制提升竞争力。东鹏饮料茶饮收入同比增长145.3%,显示出无糖茶高增长对产品结构优化的加速作用,平台化战略将拓展发展机会。未来行业竞争将更加激烈,成本端需通过锁价、提价等方式对冲原材料价格上涨风险。
研报重点分析了哪些方面?
研报重点分析了东鹏饮料2026年前三季度业绩表现,特别是Q3受不利天气及竞争影响下的业绩承压情况。报告详细拆解了分产品收入变化、区域市场表现、利润端毛利率及费用率变动,并展望了Q4动销好转及未来成本端应对策略。此外,报告还下调了2026-2028年盈利预测,预测期内净利润分别为49亿、60亿、69亿,EPS分别为6.68元、8.16元、9.39元,并维持“买进”评级。
当前饮料市场现状如何?
当前饮料市场呈现消费升级和健康化趋势,消费者对无糖、健康概念产品需求提升,推动茶饮等细分赛道快速发展。同时市场竞争加剧,传统能量饮料面临新兴品牌的挑战,企业需通过产品创新和渠道优化应对竞争压力。东鹏饮料2026年前三季度营收和归母净利润分别同比增长10.4%和10.2%,但Q3单季表现不及预期,反映出市场整体承压。华南、华中等区域受极端天气影响明显,其余地区增速超10%,显示出区域市场分化特征。
研报提示哪些风险?
研报提示的主要风险包括市场推广不及预期、费用增长超预期、销售回暖不及预期。具体来看,市场竞争加剧可能导致市场推广效果不及预期,企业费用控制若出现偏差可能影响利润表现,而销售回暖若不及预期则可能影响业绩恢复速度。此外,原材料价格上涨对成本端形成压力,需通过锁价、提价等方式对冲风险。东鹏饮料需关注资源分散问题,优化渠道聚焦和资源投放,以提升整体经营效率。