猜你想问
淮北矿业26Q3业绩大幅增长的原因是什么?
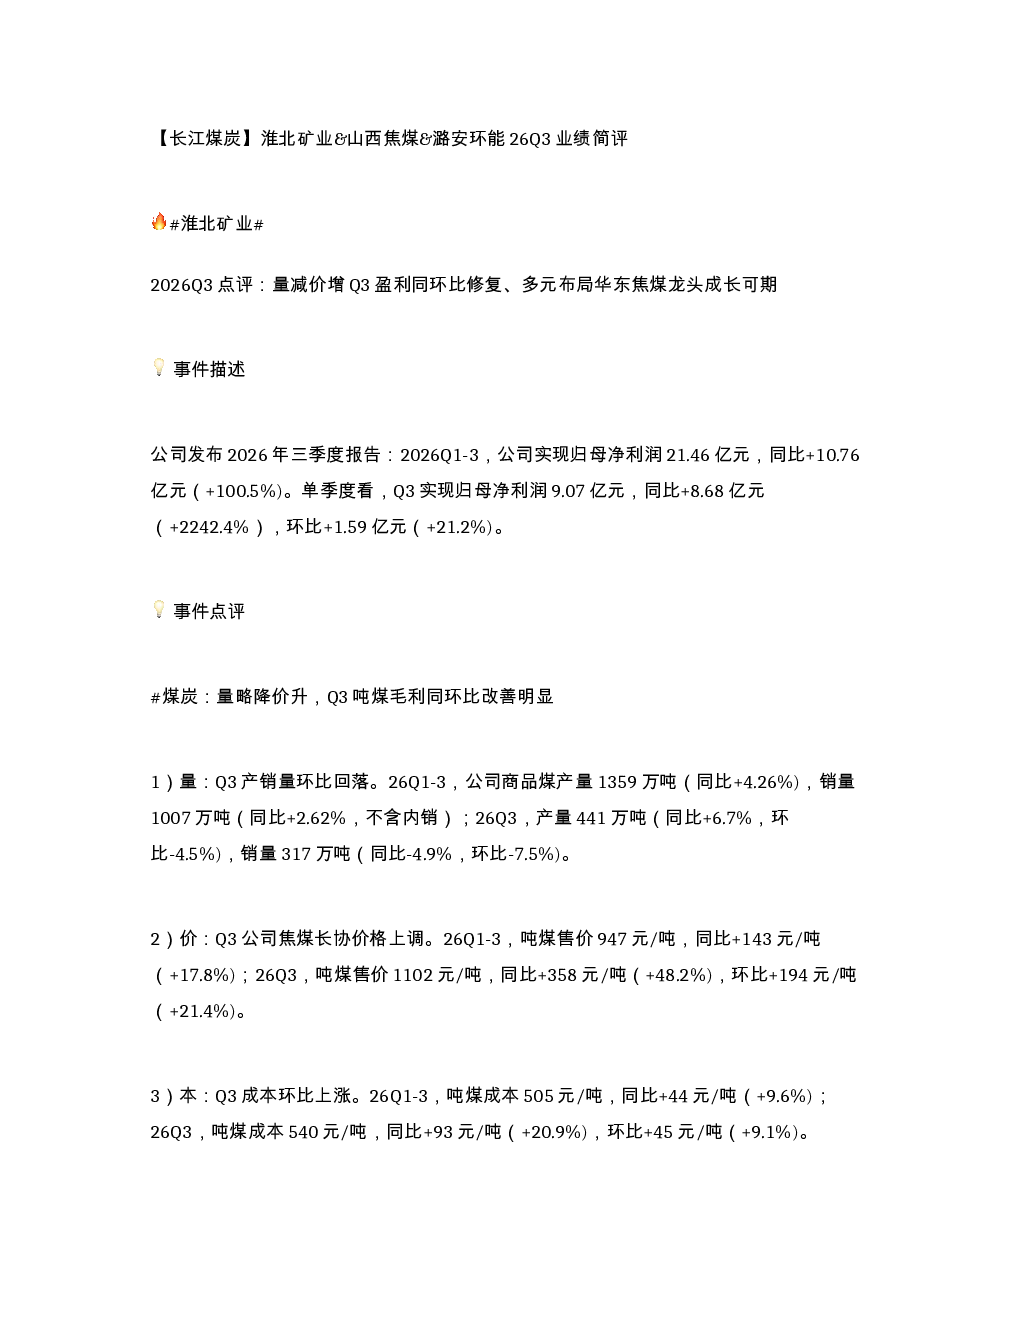
淮北矿业2026Q3业绩表现强劲,主要得益于煤炭业务长协价格上涨显著,吨煤售价1102元/吨(同比+48.2%),吨煤毛利562元/吨(同比+89.1%),毛利率提升至51.0%。同时煤化工业务焦炭量价齐升,乙醇持续放量,甲醇销量10万吨(同比+4%),乙醇销量16万吨(同比+10%)。短期焦煤供需紧平衡支撑价格高位,中长期陶忽图煤矿预计2026年底建成,达拉布特一号井项目存在资产注入预期,煤化工第二成长曲线渐成。
焦煤赛道未来发展趋势如何?
焦煤赛道短期供需紧平衡支撑价格高位,中长期看,煤炭行业增产保供计划持续推进,但优质产能扩张受限。淮北矿业、山西焦煤等企业积极拓展煤化工业务,如乙醇、甲醇等衍生品放量,形成第二成长曲线。山西焦煤兴县井田探矿权纳入增产保供计划,探转采推进有望打开产能成长空间。潞安环能作为喷吹煤龙头,资源扩张增强中长期成长性。但需关注煤炭价格周期波动及环保政策影响。
本报告重点分析了哪些企业?
本报告重点分析了淮北矿业、山西焦煤、潞安环能三家企业2026Q3业绩表现。淮北矿业盈利大幅修复,主要受益于焦煤价格上涨及煤化工业务放量;山西焦煤盈利弹性兑现,但受沁源事故影响产量下降;潞安环能盈利受费用增加压制,但喷吹煤业务毛利率显著提升。报告同时关注了各企业中长期发展潜力,如淮北矿业的陶忽图煤矿、山西焦煤的兴县井田及潞安环能的苏村区块煤炭探矿权等。
当前煤炭市场现状如何?
当前煤炭市场呈现焦煤供需紧平衡状态,支撑价格高位运行。国内焦煤主产区产量受安全环保政策约束,而下游钢厂需求稳定。淮北矿业、山西焦煤等企业Q3吨煤售价及毛利均显著提升。但需关注进口煤冲击、环保限产政策变化等因素对市场的影响。煤化工业务成为部分企业新的增长点,如山西焦煤的乙醇业务、潞安环能的喷吹煤业务等。
本报告有哪些风险提示?
本报告提示需关注煤炭价格周期波动风险,焦煤价格高位运行可持续性存疑。环保政策及安全生产风险可能影响企业产能释放。煤化工业务拓展存在技术及市场风险,如乙醇、甲醇等衍生品需求变化可能影响盈利稳定性。此外,部分企业存在财务费用增加压力,如潞安环能新增长期借款利息增加。企业资产注入等外部事件也存在不确定性。