猜你想问
工业硅和多晶硅的走势如何?
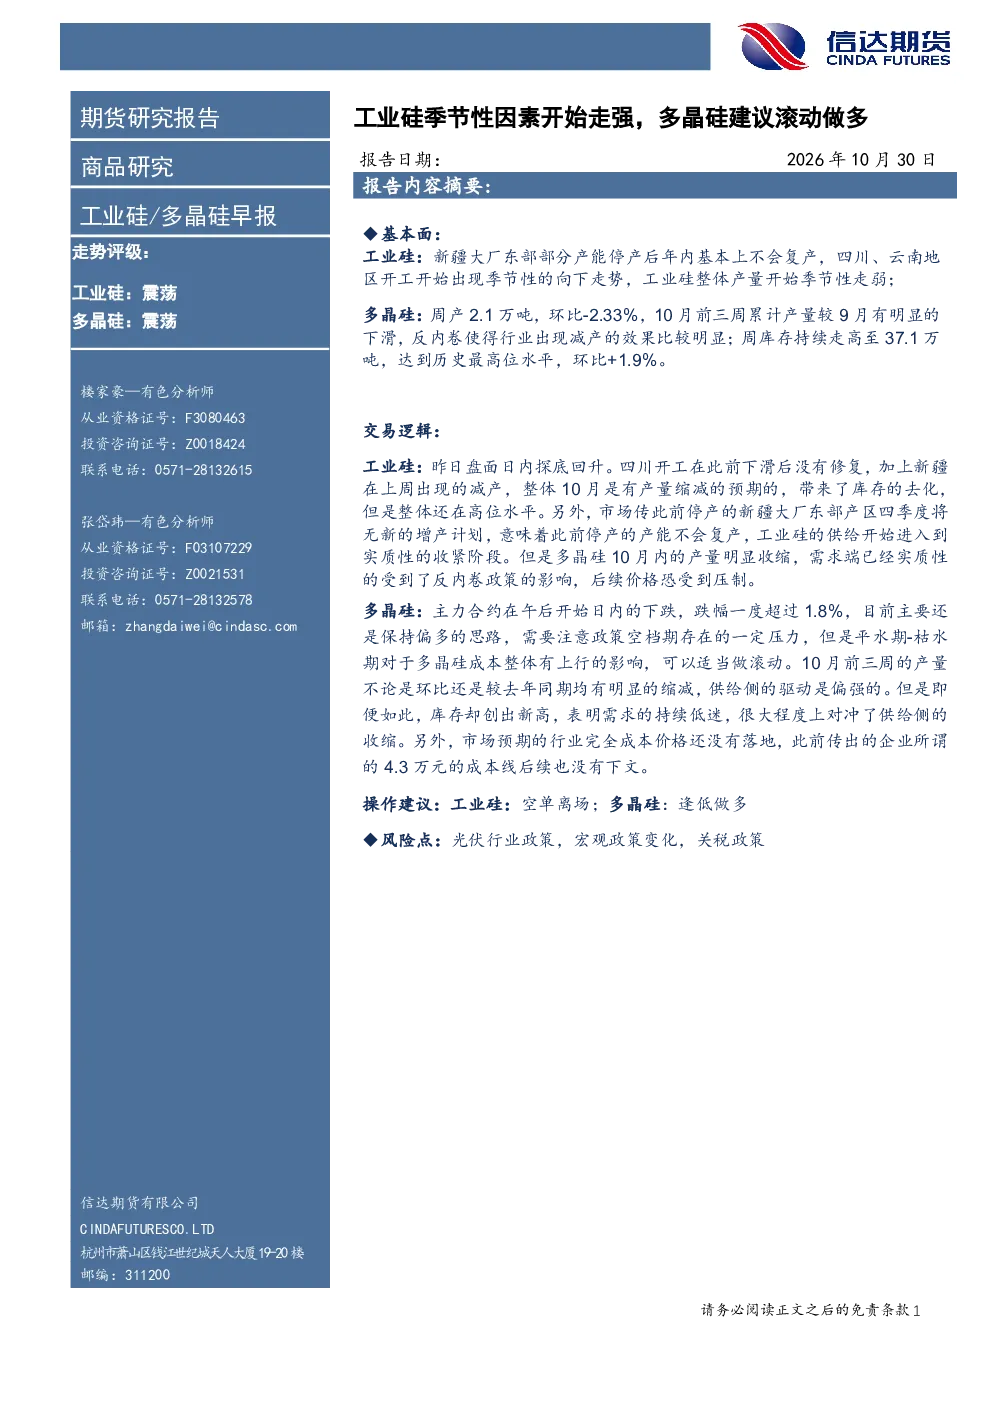
报告显示工业硅和多晶硅的走势评级为震荡。工业硅方面,新疆大厂东部产能停产后预计不会复产,四川、云南地区开工出现季节性下滑,整体产量季节性走弱。多晶硅方面,周产量环比下降2.33%,10月前三周累计产量较9月明显下滑,反内卷政策导致减产效果显著;同时周库存持续走高至37.1万吨,创历史最高位,环比增长1.9%
工业硅和多晶硅的市场现状如何?
工业硅市场方面,四川开工未修复,新疆减产持续,10月产量缩减预期带动库存去化,但整体库存仍高位。市场传闻新疆大厂东部产区四季度无增产计划,供给进入实质性收紧阶段。多晶硅市场方面,主力合约午后下跌,跌幅超1.8%。10月前三周产量环比、同比均明显缩减,供给侧驱动偏强,但库存创新高显示需求持续低迷,对冲了供给侧收缩
工业硅和多晶硅的行业发展趋势是什么?
工业硅行业发展趋势方面,季节性因素导致产量走弱,但整体库存仍高位,供给进入实质性收紧阶段。多晶硅行业发展趋势方面,产量明显收缩,需求受反内卷政策影响,价格恐受压制。行业完全成本价格尚未落地,此前传闻的4.3万元成本线无下文
报告对工业硅和多晶硅的重点分析方向是什么?
报告对工业硅的重点分析方向包括新疆大厂产能变化、四川和云南地区的开工情况以及整体产量的季节性走弱趋势。对多晶硅的重点分析方向包括产量环比下降、库存持续走高、反内卷政策影响以及供给侧收缩与需求低迷的博弈
报告提示了哪些风险点?
报告提示的风险点包括光伏行业政策变化、宏观政策变化以及关税政策。工业硅和多晶硅市场受政策影响较大,需关注相关政策调整可能带来的市场波动
你可能感兴趣
工业硅 多晶硅早报:双硅走势日内偏强,多晶硅建议滚动做多
信达期货2026-10-29
工业硅/多晶硅早报:双硅走势日内偏强,多晶硅建议滚动做多
信达期货2026-10-29
工业硅:库存现实+上游复产预期,硅价弱势 多晶硅:节后存去库预期,建议回调做多
国泰君安期货2025-01-26
工业硅:盘面下破“万元”点位 多晶硅:盘面仍建议回调做多
国泰君安期货2025-03-16
工业硅/多晶硅早报:工业硅或炒作环保督察,多晶硅等待做多
信达期货2026-05-12
螺纹钢期货早评:上涨趋势有望继续,但多头持仓风险加大,建议滚动做多或观望
格林大华期货2011-01-24
工业硅:DMC报价持续回落 多晶硅:仍维持回调做多思路
国泰君安期货2025-04-03
工业硅:库存小幅去化,关注下周成都会议 多晶硅:抢装效应逐步兑现,仍维持回调做多
国泰君安期货2025-03-09
工业硅:关注本周成都会议情况 多晶硅:仍关注回调做多机会
国泰君安期货2025-03-10
工业硅:基本面弱势,关注市场情绪 多晶硅:仍以回调做多为主
国泰君安期货2025-02-05