猜你想问
这份研报主要分析了什么内容?
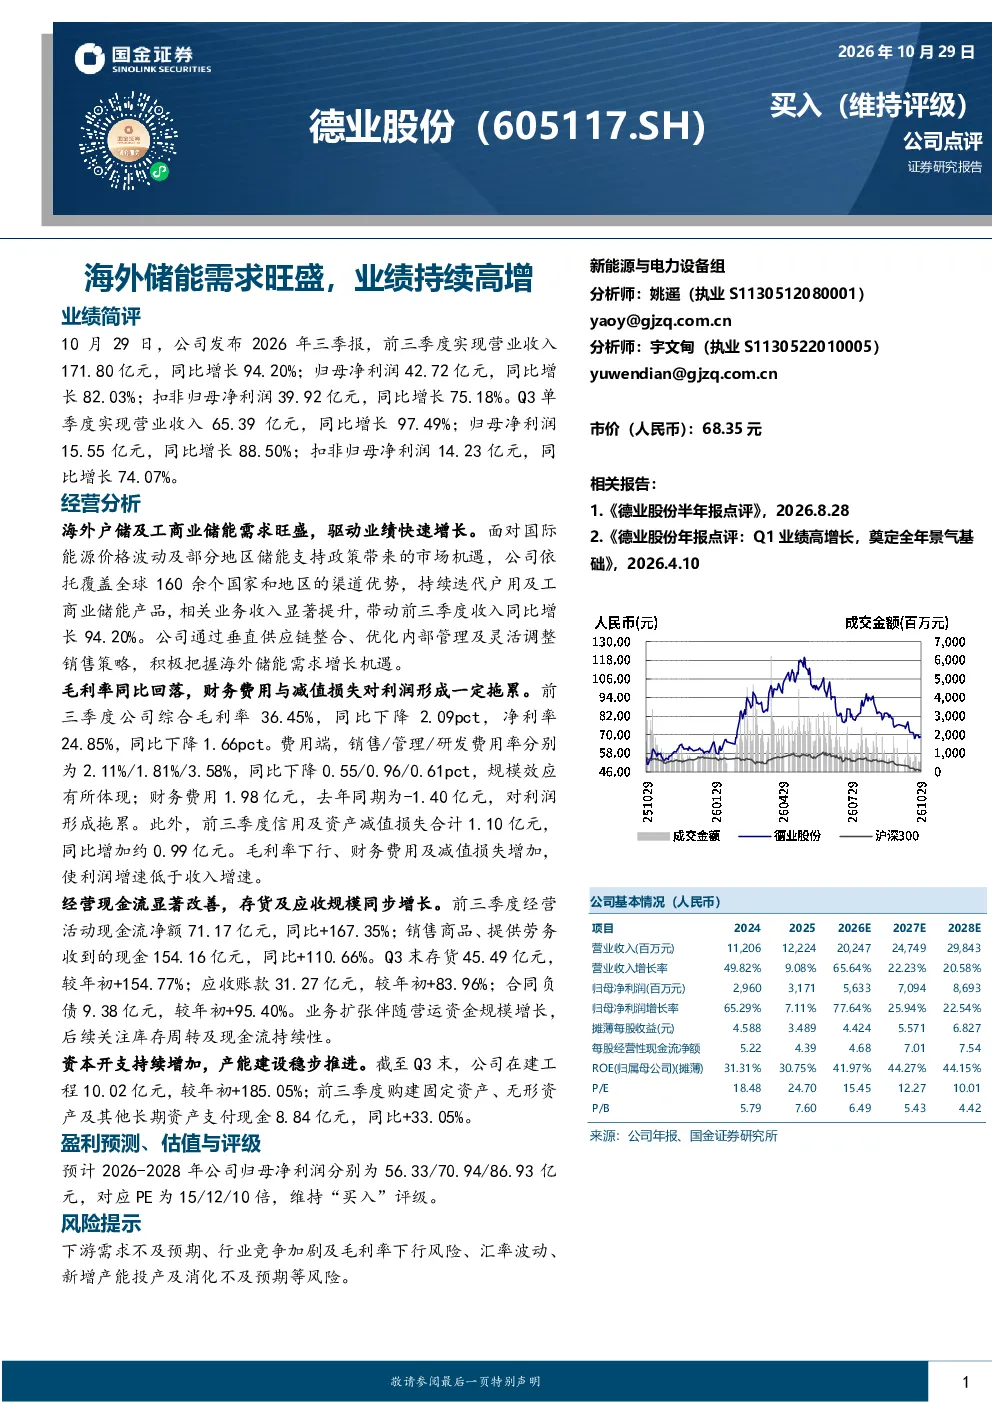
这份研报主要分析了德业股份在2026年前三季度的业绩表现,包括营收和净利润的显著增长,以及Q3单季度的强劲数据。报告重点探讨了海外户储及工商业储能需求旺盛如何驱动公司业绩,同时分析了毛利率变化、费用结构、现金流状况和产能建设情况。此外,还提供了未来三年的盈利预测和投资评级。
储能行业的发展趋势如何?
储能行业的发展趋势向好,特别是海外户储和工商业储能需求持续旺盛。德业股份依托全球渠道优势,通过持续产品迭代,有效抓住了市场机遇,实现了收入快速增长。行业竞争虽然存在,但技术进步和市场需求的双重推动为行业提供了广阔的发展空间。未来几年,随着技术的成熟和成本的下降,储能应用场景将更加广泛。
报告重点分析了德业股份的哪些方面?
报告重点分析了德业股份的业绩驱动因素,如海外储能需求增长和公司产品竞争力;同时深入探讨了公司财务数据,包括营收利润增长、毛利率与费用变化、现金流和营运资金状况。此外,报告还关注了公司的产能建设投入和未来盈利预测,为投资者提供了全面的经营分析视角。
当前储能市场的现状如何判断?
当前储能市场呈现供需两旺的态势,尤其是海外市场对储能产品的需求增长显著。德业股份凭借其全球渠道和产品优势,在市场竞争中占据有利位置。然而,行业竞争也在加剧,毛利率有所下降,且财务费用和信用减值损失增加带来一定压力。整体来看,储能市场前景广阔,但企业需关注成本控制和风险防范。
研报提示了哪些风险?
研报提示了几个主要风险,包括下游需求不及预期可能导致公司业绩增长放缓;行业竞争加剧可能压缩利润空间;毛利率下行和汇率波动可能影响盈利能力;此外,新增产能消化不及预期也可能带来经营压力。这些风险需引起投资者关注,以全面评估投资决策。
你可能感兴趣
海外需求旺盛,业绩持续高增
家用电器财通证券2020-11-10
智能制造需求旺盛助力业绩高增,海外订单突破
信息技术国联证券2023-08-27
海外收入高增,持续看好数据中心+海外储能需求β
国盛证券2026-05-06
Q3业绩高增,海外需求旺盛推动收入翻倍
安信证券2022-10-26
电力设备行业周报:储能上半年采招、并网高景气;海外变压器需求旺盛
电气设备华鑫证券2023-07-31
下游动力及储能需求旺盛,磷酸铁锂出货高增
华安证券2025-11-18
储能新签订单,有望持续受益于海外需求旺盛
电气设备华西证券2022-12-22
2023年年报业绩点评:年度业绩贴前期预告上限,需求旺盛促持续高增
民生证券2024-03-29
产能扩张、需求旺盛,Q3业绩持续高增
建筑建材安信证券2022-10-26
调研简报:智能制造需求旺盛,业绩有望持续高增
民生证券2021-09-13