猜你想问
潘世奇汽车2026年第三季度报告核心内容是什么?
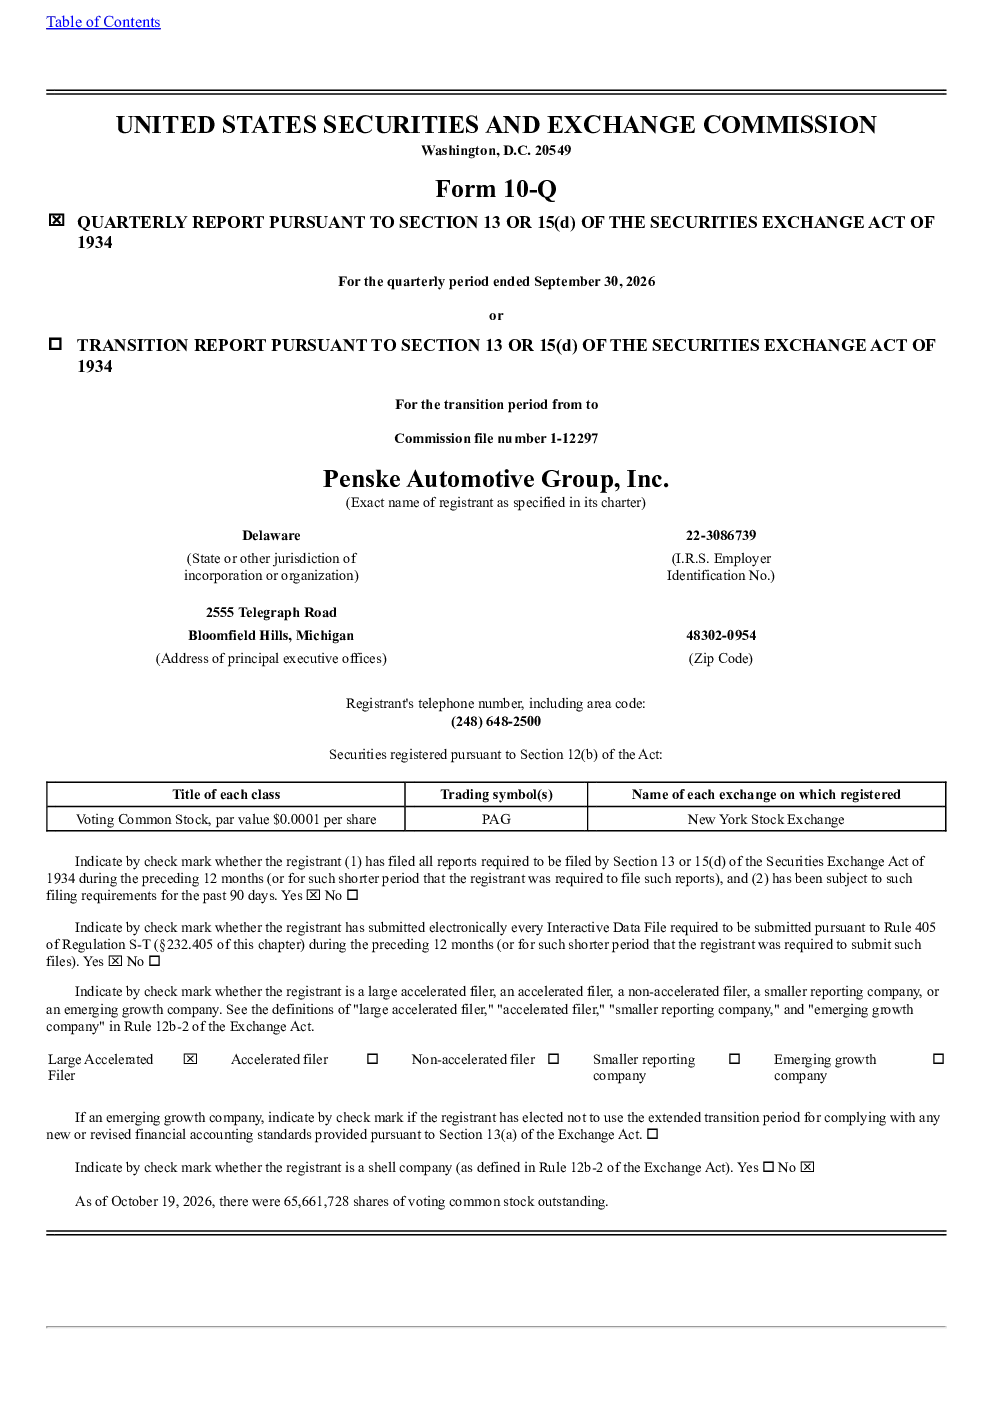
潘世奇汽车2026年第三季度报告显示,公司总收入为248.9亿美元,其中零售汽车经销商收入为212.9亿美元,零售商用卡车经销商收入为27.5亿美元,商用车分销和其他业务收入为7.5亿美元。报告还提到公司宣布与Motown Acquisition Corp.达成合并协议,拟私有化,交易对价为每股212美元现金,预计2027年第一季度完成交易。
汽车零售行业发展趋势如何?
汽车零售行业发展趋势受多重因素影响,包括宏观经济环境、地缘政治变化以及行业技术革新。全球范围内,新车和二手车销量受消费者信贷可用性和需求变化影响显著。同时,电动汽车的普及和排放法规的日趋严格,对传统汽车零售商构成挑战。此外,关税和非关税贸易壁垒、供应链中断以及竞争加剧也是行业面临的主要问题。
该报告重点分析了哪些方向?
该报告重点分析了潘世奇汽车的业务结构、财务表现及未来战略。报告显示,公司业务涵盖零售汽车经销商、零售商用卡车经销商、商用车分销和其他业务,以及Penske Transportation Solutions (PTS)的28.9%股权。报告还详细披露了公司2026年第三季度的关键财务数据,包括总收入、净利润和每股收益,并探讨了公司拟私有化的潜在影响。
当前汽车零售市场现状如何?
当前汽车零售市场呈现多元化竞争格局,潘世奇汽车作为全球领先的汽车和商用卡车零售商之一,在美国、英国、加拿大、德国、意大利、日本和澳大利亚等地拥有广泛布局。然而,市场面临诸多挑战,如宏观经济波动、消费者需求变化、电动汽车崛起以及供应链问题。公司需积极应对这些变化,以维持市场竞争力。
该研报提示了哪些风险?
该研报提示了潘世奇汽车面临的多重风险,包括电动汽车和排放法规带来的转型压力、关税和非关税贸易壁垒可能导致的成本上升、供应链中断对业务运营的影响、竞争加剧以及拟私有化交易的不确定性。这些风险可能对公司未来的财务表现和战略实施产生重大影响,需密切关注市场动态。