猜你想问
君实生物2026年第三季度报告核心内容有哪些?
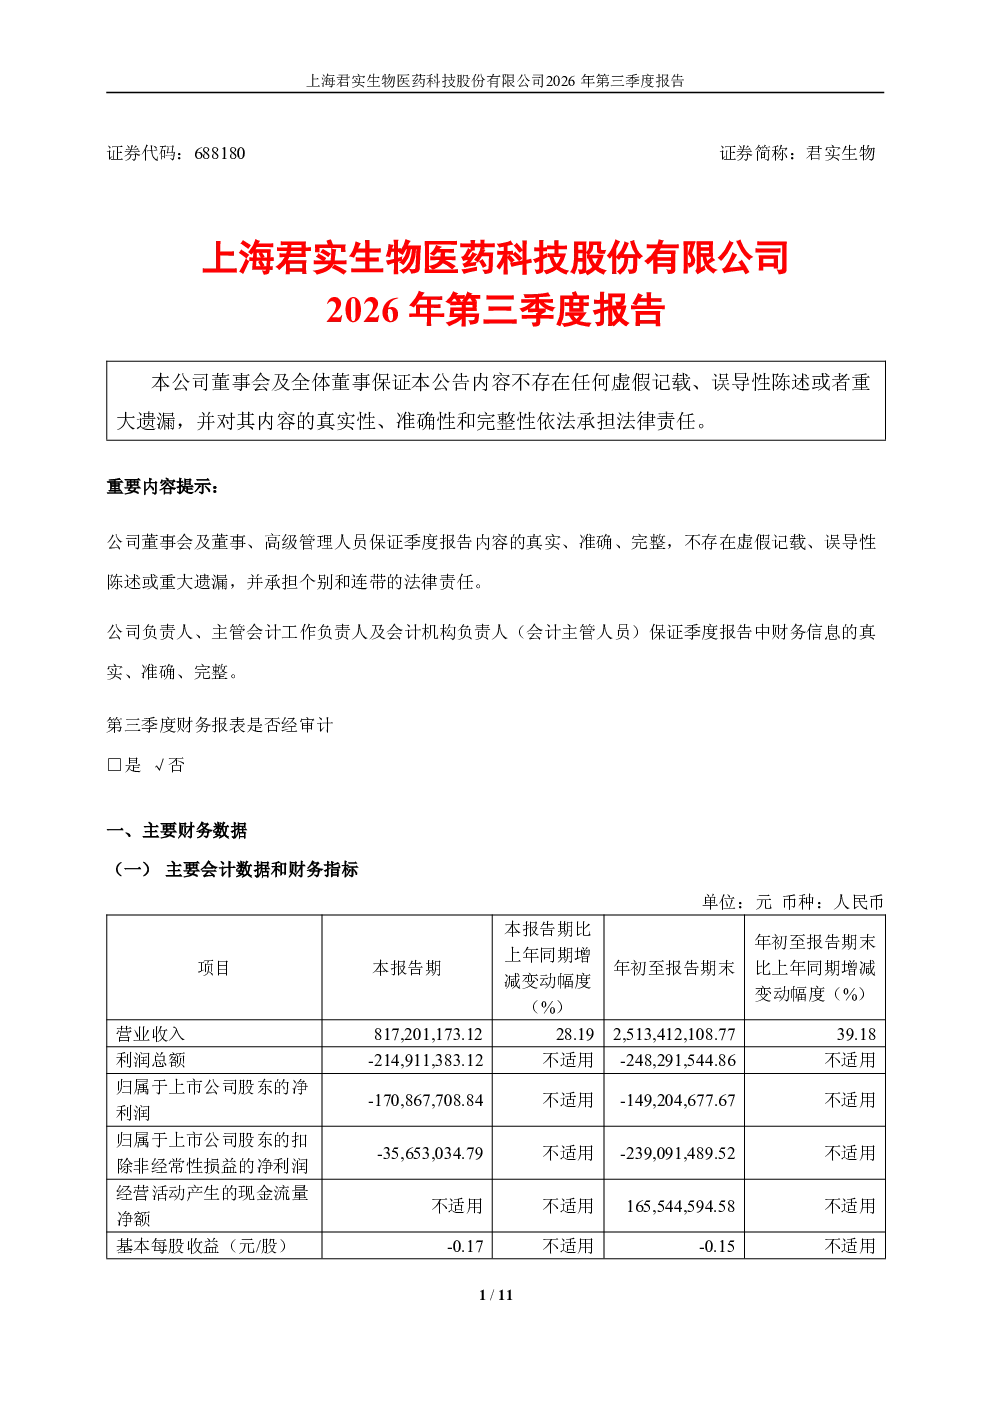
君实生物2026年第三季度报告显示,公司营收增长主要来自特瑞普利单抗注射液(拓益®/LOQTORZI®,JS001)销售,国内收入约19.64亿元,同比增长约31%。净利润亏损显著缩窄至3,153.49万元,货币资金及交易性金融资产合计43.70亿元,资金储备充足。此外,特瑞普利单抗注射液用于非小细胞肺癌围手术期治疗的补充申请已获国家药监局受理,阿达木单抗注射液(君迈康®)被纳入国家基本药物目录,提升产品可及性。
生物制药赛道2026年发展趋势如何?
生物制药赛道2026年发展趋势显示,创新药物研发仍是核心驱动力,特别是ADC药物和双抗药物领域进展显著。国家政策持续支持创新药械审评审批,加速产品上市进程。同时,出海成为重要方向,企业积极拓展海外市场,部分适应症在沙特阿拉伯、泰国等地区获批。国内市场方面,医保控费和集采政策影响下,产品可及性提升成为关键竞争点,纳入国家目录有助于提升市场渗透率。
君实生物报告重点分析了哪些方向?
君实生物报告重点分析了财务表现、核心产品进展、研发管线及未来战略。财务方面,聚焦营收增长来源和盈利能力改善。产品进展方面,特瑞普利单抗注射液获批新适应症、阿达木单抗注射液纳入国家目录是关键节点。研发管线方面,多款创新药物临床试验推进,包括JS107、JS207、JS203等,联用方案探索显示公司注重协同效应。战略方向明确聚焦生物制剂开发、全球市场拓展和运营管理提升。
目前君实生物的市场现状如何?
君实生物当前市场现状显示,公司商业化能力持续提升,特瑞普利单抗注射液已成为重要收入来源,国内市场表现稳健。海外布局逐步展开,但尚未形成大规模贡献。研发管线丰富,多个创新药物处于临床阶段,未来存在较大增长潜力。然而,生物制药行业竞争激烈,产品面临专利悬崖和集采压力,同时研发投入大且回报周期长,公司需平衡好研发与商业化节奏。
君实生物研报存在哪些风险提示?
君实生物研报提示的主要风险包括:研发风险,部分在研药物临床试验可能未达预期或失败;商业化风险,市场竞争加剧可能导致产品价格下降或市场份额受限;政策风险,药品审评审批、医保政策变化可能影响产品上市和销售;资金风险,虽然当前资金储备充足,但持续高研发投入可能带来未来财务压力。此外,海外市场拓展面临法规和商业环境不确定性。